互联网技术科技股股市分析【 外资集体“围猎”长鑫:不是突然看懂了中国,是突然绕不开中国】
2026年三季报一披露,长鑫科技(688825.SH)的前十大流通股东名单,像一份“华尔街点名簿”。
高盛欧洲QFII、高盛国际、瑞银、摩根士丹利、美林、摩根大通、法国巴黎银行——七家外资投行齐刷刷新进,合计持股占流通盘约9.75%。再加上永赢、中欧两家国内科技基金,前十流通股东一口气换了十个位置。
很多人第一反应是:外资是不是“突然看懂”长鑫了?
不对。更准确的说法是——他们不是刚看懂,是刚能买、刚敢买、刚不得不买。
一、先拆穿“突然”两个字
长鑫科技2026年7月27日才在科创板上市,发行价8.66元,首日市值直接破3万亿。
上市前,外资想配也配不进去:
- 没进沪港通;- 直接持股比例受限;- 全球存储ETF只能通过收益互换(SWAP)间接建仓。
所以你会看到两个平行动作:
动作一:海外ETF提前卡位。
Roundhill的DRAM ETF、Tema的DISK ETF,在长鑫上市头几天就通过互换合约买入,DISK一度把长鑫配到12.97%权重,成为第一大重仓;KraneShares的KSTR更直接用QFII额度拿底层股票。
动作二:QFII账户在三季报显性化。
高盛、瑞银、大摩这批名字,不是10月才建仓,而是上市初就通过QFII/互换通道买入,到三季报披露节点才第一次“露出水面”。
所以“突然有那么多外资”,一半是真实加仓,一半是披露口径让隐形仓位显形。
这点必须先说清楚,否则容易把会计现象读成信仰现象。
二、外资到底在买什么?三个逻辑叠加
不是单一“看好中国”,是三层预期同时兑现。
1. 全球存储超级周期:AI把DRAM熬成了紧俏品
2026年这轮存储行情,底层不是消费电子复苏,是AI服务器把存储需求重新定价。
- 单台AI服务器存储需求是普通服务器8-10倍;- 三大原厂把70%新增产能切给HBM,传统DRAM供给被挤压缩;- 高盛/TrendForce判断:DRAM涨价延续到2027,HBM均价2027年再涨122%,综合ASP涨到每Gb 3.7美元;- 2026年全球DRAM供需缺口约4.9%-7%,是15年来最紧的一次。
在这个窗口里,凡是能稳定出货DRAM的厂商,都是稀缺资产。长鑫正好卡在“全球第四大DRAM厂、中国唯一规模化DRAM制造”的位置,2026年一季度全球份额爬到7%-8%。
外资买长鑫,第一层买的是周期贝塔+供给缺口。
2. 国产替代从“概念”进入“业绩兑现”
过去外资对国产半导体是“听故事”——故事好听,报表难看。
长鑫这轮不一样:
- 2025年扭亏,赚18.75亿;- 2026年一季度归母247.62亿;- 上半年预告净利500-570亿;- 前三季度营收2690亿,同比+738%,毛利率冲到89%附近。
更关键的是产品结构跳代:DDR4退场,DDR5跑起来,LPDDR5X量产,LPDDR6送样,4F²垂直沟道架构工程样片验证,HBM3E样品已向国内AI客户交付。
外资买的不是“国产替代会不会发生”,而是“国产替代已经开始贡献自由现金流”。
3. 全球配置里的“中国硬科技β”
2026年之前,外资配中国科技,绕不开“平台经济+新能源”旧三角。
现在三角形变了:AI算力、存储、半导体设备,是新的战略资产类别。
VanEck发中国半导体ETF,KraneShares直接持仓长鑫,MSCI把长鑫纳入中国全股票指数,Roundhill把长鑫写进全球存储ETF——这不是选股,是资产类别扩容。
长鑫在外资组合里的角色,类似“中国存储版SK海力士期权”:下行有周期保护,上行有技术跃迁弹性。
三、但别把外资持仓神话成“长期信仰”
要把这层也拆开。
1. 不少是被动和主题资金,不是纯主动长拿
DRAM ETF、DISK ETF是存储主题基金,长鑫进组合是因为“全球存储版图不能缺中国”。这类钱跟着行业β走,周期见顶会减仓,不会陪你穿越低谷。
2. QFII账户里有“自有资金”也有做市/互换头寸
三季报里“高盛国际-自有资金”“GS欧洲-QFII”这类账户,可能包含投行自营、客户通道、互换对手方敞口。不能简单等同于“高盛看十年”。
3. 外资也在算退出路径
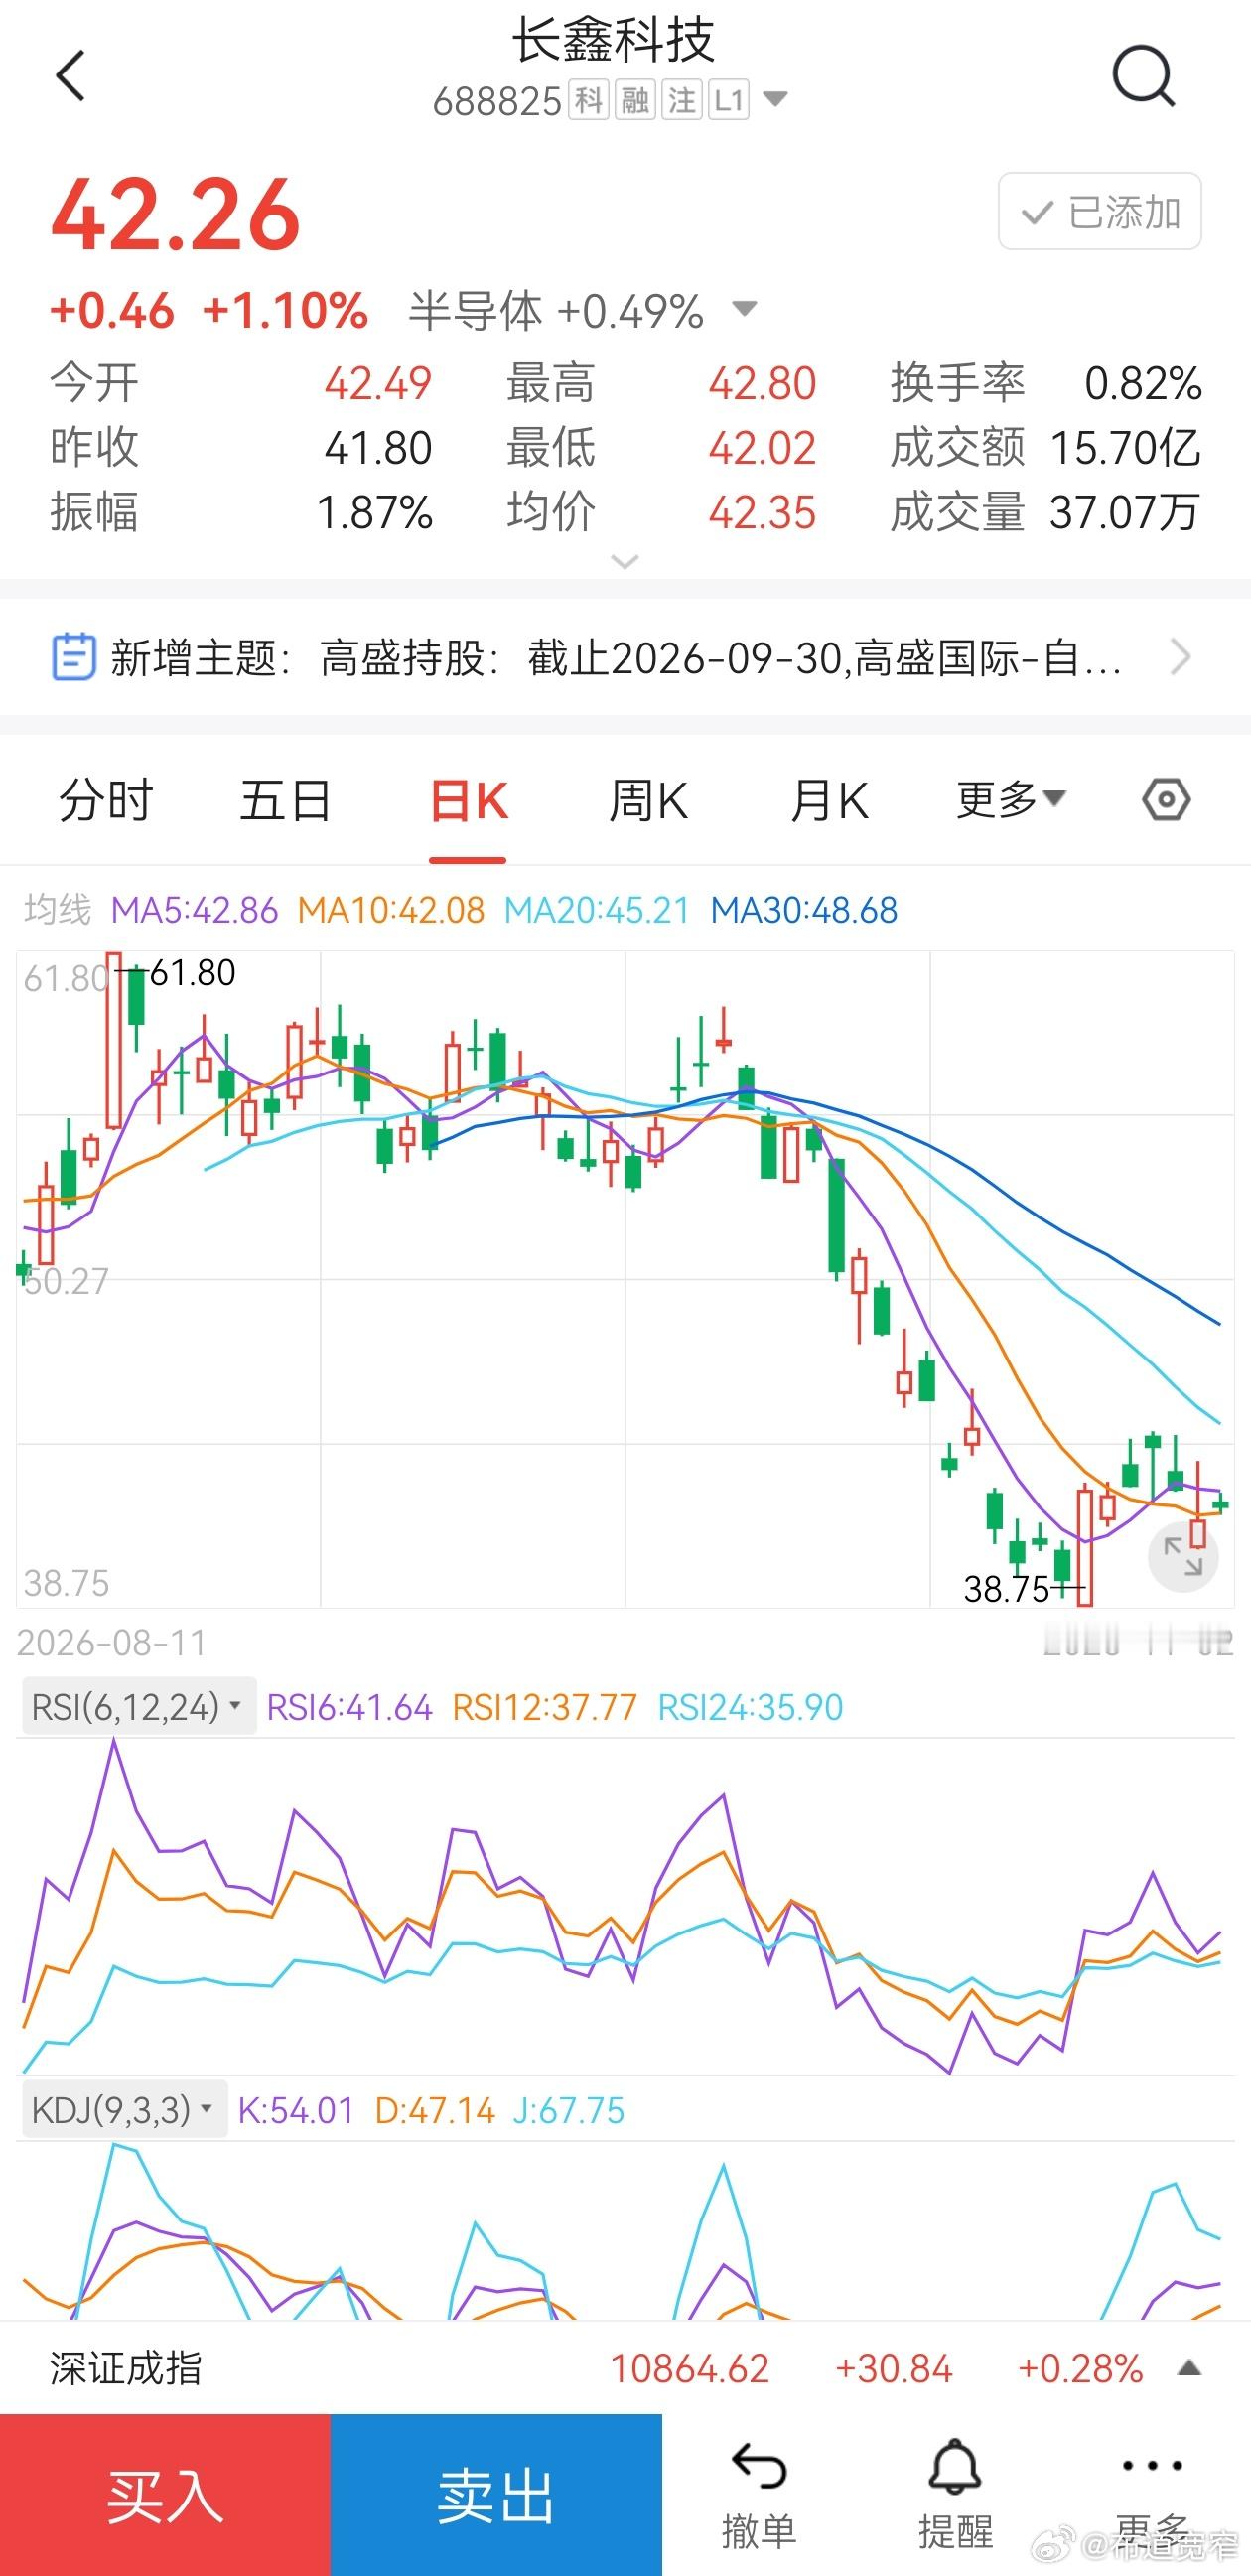
长鑫从8.66发行价到最高61.8元,再回撤到42块附近,上市以来区间涨幅仍接近4倍。
这个位置,估值里已经塞进了:
- 2026-2027年DRAM高价假设;- HBM 2027年小批量量产预期;- 国产份额继续提升预期;- 大基金+合肥国资+阿里云等股东协同预期。
预期打得太满,任何一项兑现慢半拍,都会引发重定价。
四、长鑫自己的真问题:HBM才是分水岭
DRAM周期再好,也是大宗化生意,价格终会回落。
真正的长期估值锚,是三件事:
① HBM良率
目前HBM3综合良率约20%-30%,HBM3E刚小批量,2027年才可能有规模供货。同期SK海力士HBM4已经出货,良率和客户绑定远超长鑫。
② 先进封装能力
HBM不是“做出颗粒”就行,要减薄、堆叠、硅通孔、CoWoS级封装。长鑫的短板不在前道,在后道和系统集成。
③ 顶级客户认证
苹果在接触、字节腾讯有长约,但“送样”和“规模进入AI训练集群”之间,隔着英伟达/谷歌/AMD的认证墙。
如果2027年HBM只能做中低端替代,长鑫会是一家“很赚钱的DRAM周期股”;只有HBM打进AI主力供应链,它才配得上“中国存储平台型公司”的估值。
五、对外资来说,长鑫是“有纪律的乐观”
锐联许仲翔那句话很准:外资在重建中国资产多头敞口,但表达的是“有纪律、有风险预算的乐观”,不是顶部亢奋。
具体纪律体现在:
- 用ETF和互换控制单票风险;- 用QFII额度做底层持有,但权重受主题约束;- 周期顺风时加仓,价格/估值偏离太多会再平衡;- 地缘黑天鹅(美国限制中国存储进入海外终端)始终留对冲。
所以你看外资“集体新进”,别理解成“他们比我们更懂长鑫”。
更真实的逻辑是:
全球钱太多、AI存储太紧、中国资产太稀缺,长鑫是少数能同时装下这三个变量的容器。
六、对A股投资者的启示:别把“外资持仓”当护身符
这波外资露脸,会给市场三个错觉,得提前拆掉:
错觉一:外资买了=底部确立
不一定。他们成本可能比你低,工具比你多,波动容忍度比你高。
错觉二:外资重仓=长期慢牛
主题ETF的“重仓”随时可调。DISK从12.97%降到7.55%只用了一个多月。
错觉三:长鑫=中国半导体必胜
长鑫强,不代表全链条通吃。设备、材料、EDA、光刻、先进封装,每一环都还是独立变量。
真正该跟踪的指标只有几个:
- 4F²量产良率;- HBM3E 2027年客户认证;- DDR5/LPDDR6在服务器和旗舰机的份额;- DRAM现货价何时见顶;- 长协覆盖比例(锁价锁量,决定利润平滑能力)。
七、尾声:外资不是来朝圣的,是来做周期的
把情绪收回来,给一句话判断:
长鑫科技这波“外资集体持有”,不是认知突袭,是全球AI存储周期+中国硬科技重估+金融工具松绑三段共振的结果。它证明了一件事:中国市场里真正能打硬仗的硬科技资产,外资绕不开、也舍不得绕开。
但也要清醒——
外资不是来朝圣的,是来做周期的。
他们会在涨价周期里陪你狂欢,也会在2027-2028产能释放、价格回落前悄悄把互换仓位平掉。
长鑫真正的考试,不在三季报,不在外资名单,而在下一次行业下行周期里:
当DRAM价格跌30%,HBM还没贡献利润,市场还会不会给它30倍PE?
那时候,没有QFII账户能替它挡刀。
能挡刀的,只有良率、客户、封装和一代代真正能打的产品。
外资来得正好。
但长鑫要走的路,才刚从“被看见”走到“被验证”。
注:本文仅作产业与资金面分析,不构成任何投资建议。半导体周期波动剧烈,外资持仓会变,估值会更狠。本文不构成投资建议。