散户乙解读 第38期|"为什么大部分亏损?"
一、本期原话中国股民为什么大部分都亏损?媒体上说法很多。我的观点很简单:因为中国股民大部分时候都以远远高于价值的价格在交易。—— 散户乙,2012年10月2日,东方财富网
十一年后,他把这句话又拿出来,补上了后半段:股民亏钱的形式千千万,如果抓主要矛盾,我依然认为最主要的原因,还是我在2012年在东财发表的观点。价值是价格的中枢,价格经常要向价值回归,如果太多人以高于价值的价格交易,当价格向价值回归时,这部分人就亏钱。这部分人占比越大,股民亏损的比例就越大。—— 散户乙,2023年8月23日,雪球《价值是价格的中枢,价格经常要向价值回归》
二、背景:两个时间点,同一种不讨喜2012年10月,A股处在漫长熊市的第三年,上证指数在2000点一带徘徊。当时对"股民为什么不赚钱"的主流解释有三类:政策不给力、新股发太多、市场被操纵。他的答案不在这张清单上——因为你们买贵了。
2023年8月23日,同一个问题又热起来。一个月前,"活跃资本市场、提振投资者信心"成为政策表述,市场热议的正是他文中点到的那三件事:降印花税、控IPO节奏、规范减持。他在这天重发旧观点,四天后,证券交易印花税减半征收落地。
值得注意的是他的回应方式:不否认这些问题存在,而是先做一次归因排除——把"环境"从"我为什么亏钱"的等式里拿掉。
三、第一层:亏损不是卖出那天发生的
"价格经常要向价值回归"这句话听起来温和,落到账户上很硬:亏损不是在你卖出那天发生的,是在你买入那天就定价了的。你付出的价格里,已经打包了别人对未来的全部乐观——未来十年的成长、未来的分红,都被折算进今天的股价卖给了你。此后企业即便一切如愿,你也只是如约兑现,赚不到超额;若不及预期,你就是那个替乐观买单的人。这解释了一个反直觉的现象:好公司照样能让投资者亏钱。 不是公司变坏了,是你付的钱,透支了它变好之后能给你的回报。
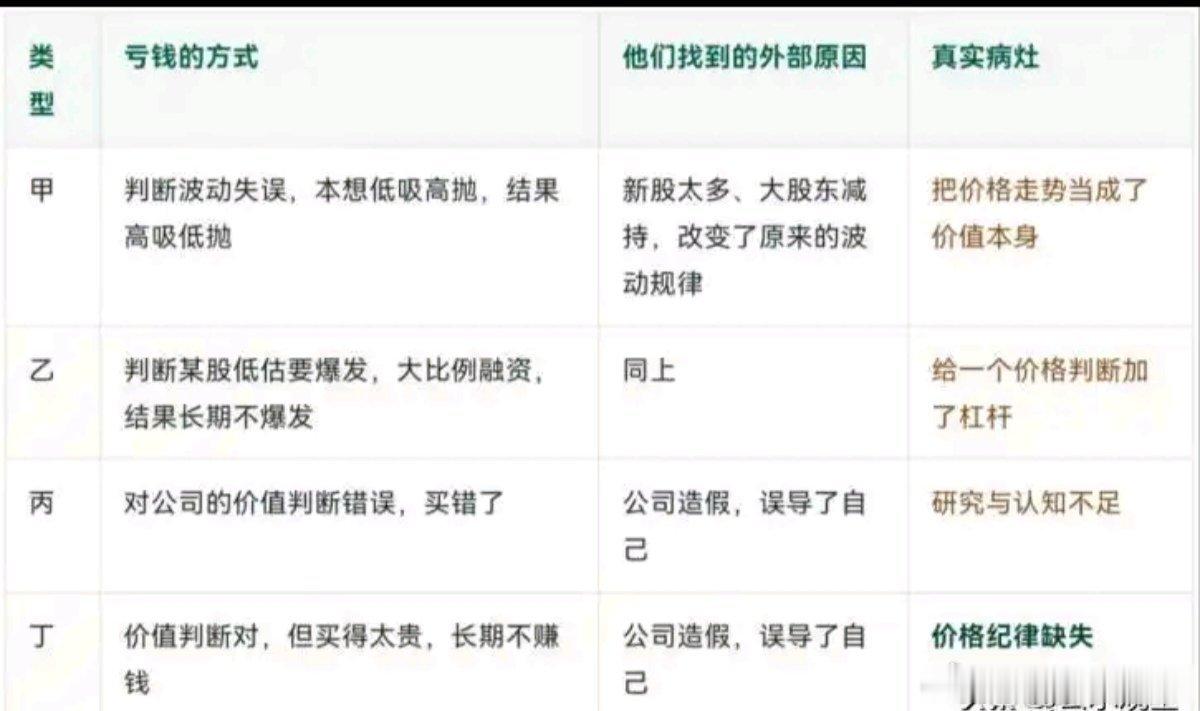
四、第二层:四种亏钱姿势,与它们的归因2023年那篇里,他做了一件很"工程"的事:把亏钱的人分成四类。这张表最值得琢磨的不是分类,而是排序:他没把"买错公司"列为主要矛盾,而是把"买得太贵"提到了第一位。
我的看法是,四类里其实有三类都能归到价格上。甲不是方向判断错了,是把"价格在涨"误当成"价值在涨",用价格预测价格,这是最纯粹的贵;乙是给一个价格判断加了杠杆,错的代价被放大;丁就是价格问题本身。真正属于研究不足的,只有丙一类。
而四类人有个共同点:都在向外找原因。
他的拆法很干脆。甲乙说"是环境变了",他就反问:如果外部环境能解释亏损,B股早就停发新股,为什么B股比A股还低?港股更低,为什么他投H股反而赚得比同期A股多?文中举老凤祥A与B、神华A与H,都为说明同一件事——股价低迷与是否亏损,没有因果关系。
丙丁说"是造假害了我",他承认造假存在,但同时指出:造假是概率性的尾部风险,买贵是每天都在发生的常规操作。把亏损主要归给前者,等于用一个小概率事件,掩盖一个高频错误。
五、第三层:为什么"买贵"更容易犯,也更容易治买错很难自查,买贵却可以当场自查。 判断一家公司值多少钱需要商业理解力,最大的风险是你"以为自己懂了",往往要等三五年才知道当年判断错了;而"我付的这个价格对应多少回报"只是除法,不是预测——长期回报率大致等于ROE÷PB。
这里必须接上"价值≠净资产"那个纠正,因为它决定分母怎么用:低 PB 不等于便宜(有些公司股价长期低于净资产,却不能持续创造价值,这种便宜是陷阱,净资产可能根本不是资产);高PB也不等于贵(若ROE足够高且能持续,几倍PB也可能给出满意回报——他在泸州老窖上接受的PB,就远高于他在中国神华上要求的1倍)。
所以判据从来不是PB的绝对高低,而是ROE与PB的搭配,能不能给你一个满意的回报率。他后来把这个"满意"具体化为"十年分红收回成本"——本质是把"贵不贵"从相对判断(比别人贵还是便宜)变成绝对判断(我多少年能靠分红拿回本金)。相对判断依赖别人,绝对判断只依赖自己。这是这套方法最结实的地方。
六、第四层:他不是"市场永远正确"派这段话容易被误读成:既然市价是大多数人投票的结果,那市价就约等于价值。恰恰相反。就在同一年,2012年6月,他说过另一句:市场经常是错的,所以我们才能买到便宜的好股,并以高的价格卖出。
两句放在一起才完整:价格向价值回归是长期规律,它决定"买贵的人最终会亏";而大部分人以高于价值的价格交易是当下事实,它决定"便宜货为什么会出现"。前者是账单,后者是机会。
所以他这句话是个统计判断:对群体成立,对个体不成立——群体里买贵的人越多,亏损比例越大;但个体完全可以选择不参加这场拍卖。有网友把他的观点总结为"怨自己,活该自己倒霉",他回:"总结了一半。"另一半是:提高水平,今后尽量避免。
归因的最后一层就在这里:环境可以批评,但不能用来解释自己的买价。
七、对普通投资者的启示1.每笔买入前,算一次"预支年限"。 按当前分红多少年收回本金?按当前ROE÷PB,长期回报多少?再做个"三年不涨"测试:假设股价三年不动,你靠分红和内生增长能得到什么?答不上来,说明你买的是价格,不是企业。
2.给亏损贴标签,而不是找理由。 每笔亏损归入甲乙丙丁:甲要改交易频率,乙要去杠杆,丙要补研究,丁要立估值纪律。多数人的问题,是把"丁"归成了"甲"或"丙"——因为怪市场、怪公司,比承认自己买贵了舒服。
3.便宜不是跌出来的。 一只股票跌了50%,可能仍然贵,因为价值也在下移。锚要定在"价值中枢"上,不是"历史高点"上。用跌幅判断便宜,本质还是在用价格解释价格。
4.把"环境判断"和"价格判断"分开写。 环境决定要不要参与、参与多少;价格决定这笔交易划不划算。两件事混在一起,就会出现那种熟悉的自我说服:"行情这么差,这个价格应该也算合理了吧。"
八、本期小结原话:"因为中国股民大部分时候都以远远高于价值的价格在交易。"
机制:亏损不是卖出时发生的,是买入时就定价了的。你付出的价格,预支了企业未来的回报。
分类:甲乙丙丁四种姿势,三种都能归到价格,只有一种是真的研究不足。而他把"买贵"列为主要矛盾。
边界:这不是"市场永远正确"。他同一年就说过"市场经常是错的"——正因为市场经常错,便宜货才会出现。
一句话:把不可控的归给环境,把可控的归给自己。可以批评规则,但不能用规则解释自己的买价。