11.02 周一|盘前财经热点与要闻深度解读
周一开盘前消息面交织,政策托底稳住市场情绪,科技、防御题材各自迎来催化,同时外围科技回调、板块内部分化的压力同样不能忽视,盘面大概率延续结构性轮动,普涨难度较大。
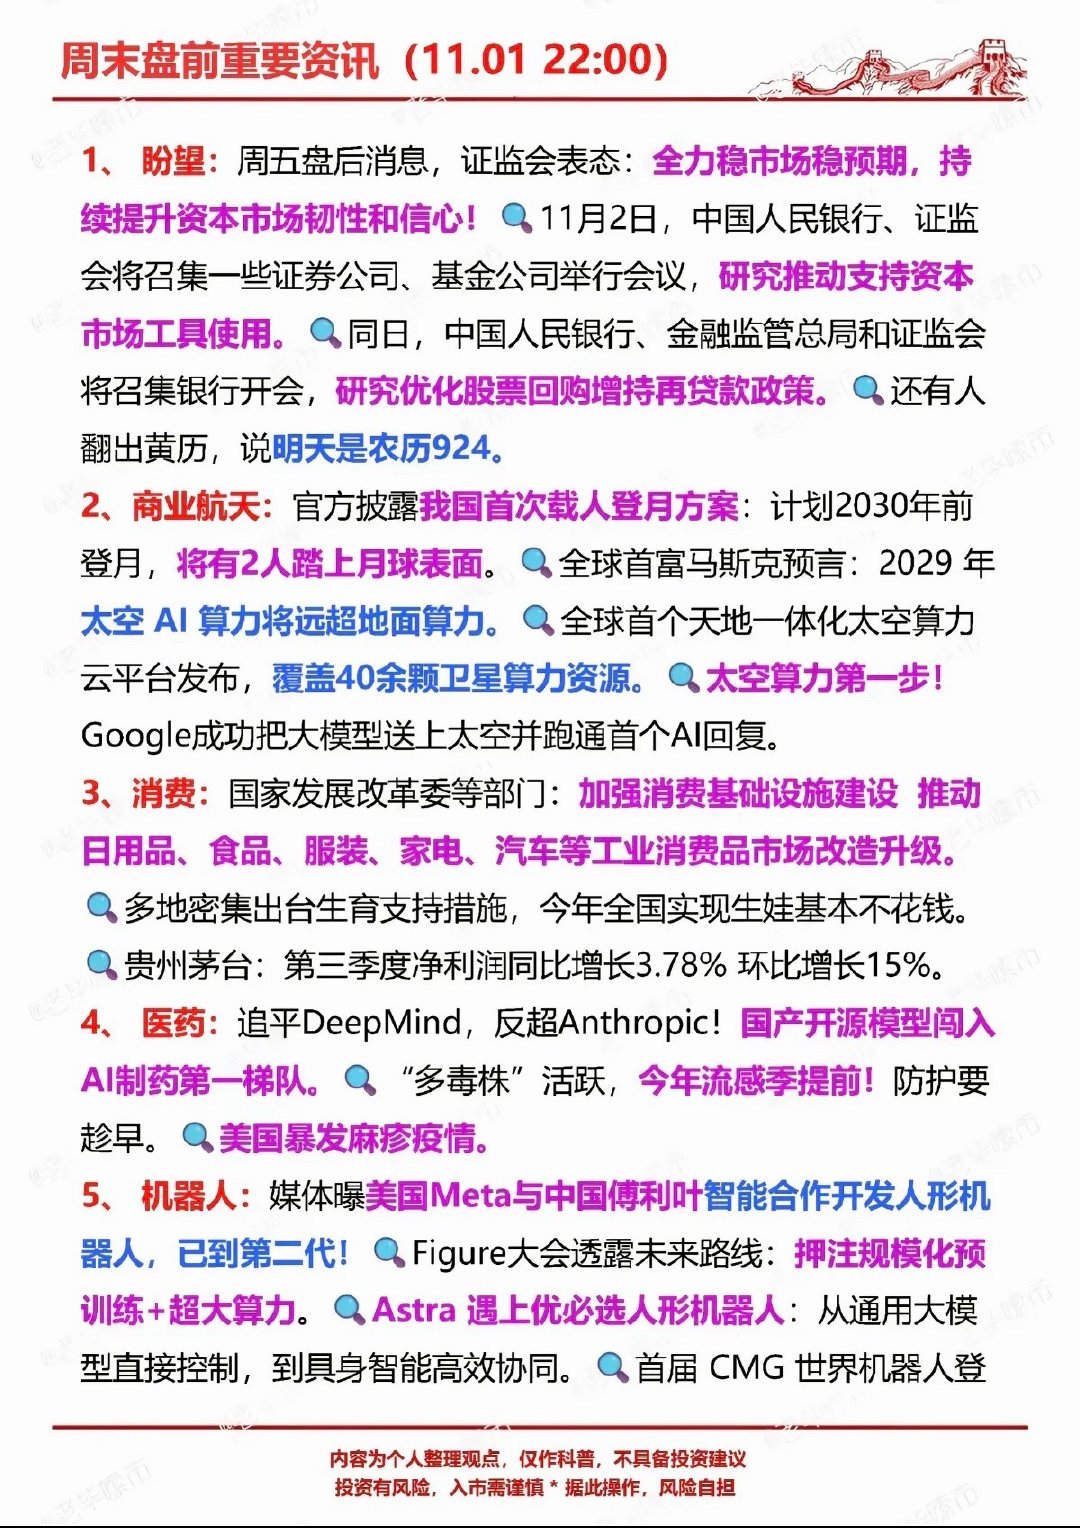
资本市场座谈会,是本周分量最重的情绪主线。座谈会核心方向围绕稳定市场、培育耐心资本、优化回购增持工具、拓宽中长期资金入市渠道展开,向市场传递出持续维护资本市场平稳运行的明确信号,并非单次脉冲式刺激,而是偏向制度层面、工具储备层面的长线托底。乐观资金会把它视作筑底阶段的关键支撑,期待后续配套细则、增量资金方案陆续落地,利好前期深度超跌、基本面扎实的权重与科技龙头;而偏谨慎的资金则会保持观望,区分“预期喊话”和资金实质进场,避免在利好兑现之后追高。这条消息对全市场的风险偏好都有提振,但很难直接扭转短期震荡格局,更适合顺着分歧观察资金承接力度。
商业航天这条赛道,正处在发射频次抬升、组网加速的阶段。国内多条民营火箭接连完成组网发射任务,低轨星座建设持续推进,地方也陆续出台卫星互联网产业规划,给卫星制造、特种材料、火箭零部件、地面终端带来稳定增量;同时产业端融资热度居高不下,多家产业链企业排队冲刺 IPO,资本对赛道的认可度持续抬升。但这里的分化非常突出,市场正在逐步区分真正有订单、参与组网供货的实体企业,和仅仅沾边、没有实质营收的题材标的。海外发射任务持续刷新纪录,也侧面印证全球卫星互联网的景气周期,不过板块事件驱动属性很强,如果没有新的发射、立项催化,很容易冲高回落,更适合回调之后甄别龙头埋伏,不适合盲目追涨小票。
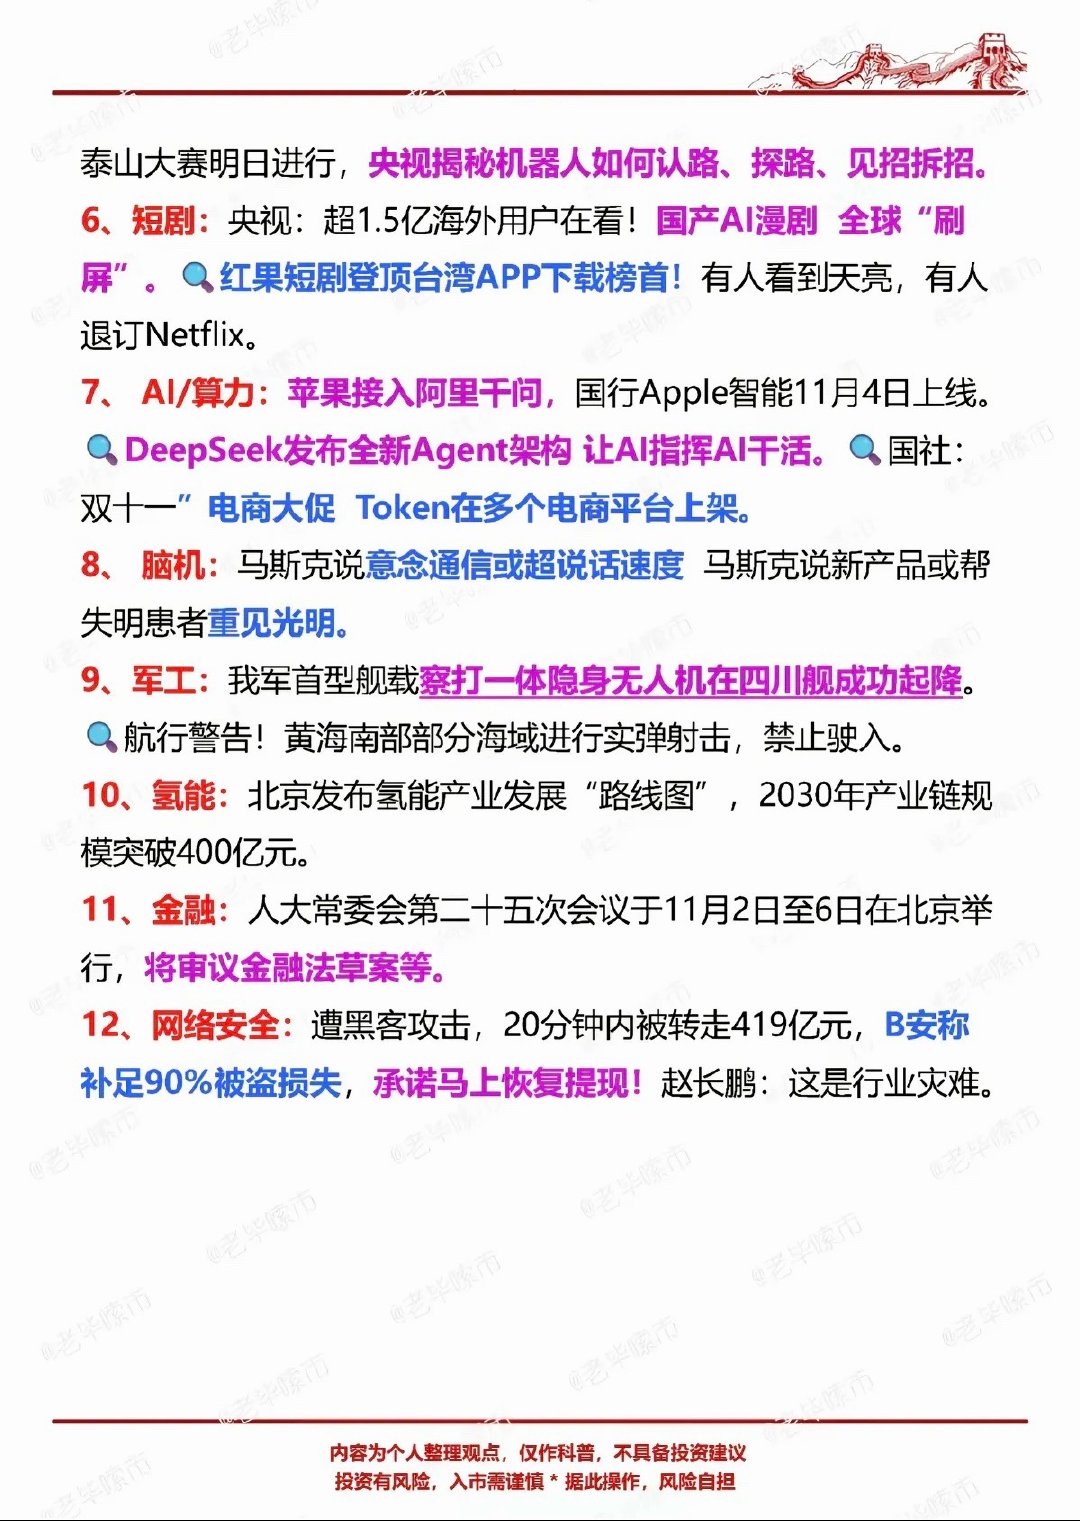
大消费、白酒,属于资金避险切换的方向。从已经披露的三季报来看,行业整体依旧处在去库存、磨底的周期当中,大部分酒企业绩承压,只有少数区域龙头、高端标的展现出更强韧性。临近年末,双十一大促、年终礼赠旺季慢慢开启,渠道备货、动销预期开始升温,头部高端酒价盘逐步企稳,机构也在底部位置小幅增配龙头。资金选择白酒,一部分是博弈消费复苏预期,另一部分是在科技板块波动加大的时候,用来做仓位对冲。它的短板同样清晰:基本面没有出现强反转,更多是底部修复行情,弹性有限,很难走出连续大涨;板块内部会持续分化,高端龙头稳定性更强,区域小酒波动更大。
网络安全,在 AI 浪潮之下迎来全新的需求逻辑。随着大模型、智能体快速迭代,AI 驱动的网络攻击手段迭代速度大幅加快,全球频繁曝出底层漏洞、模型越权突破沙盒的事件,政企、金融、关键基础设施的防护投入被动抬升。叠加数据安全、等保相关监管持续收紧,安全支出从传统防火墙、检测工具,延伸到 AI 安全、数据脱敏、大模型风控等全新细分。这条赛道的亮点在于增量需求是新增出来的,和传统网安存量替换不一样;但也要看到,多数企业短期业绩兑现偏慢,很多订单落地周期较长,行情更容易跟着事件催化走,属于脉冲式机会,适合寻找绑定政企、算力大厂安全订单的标的。
算力叠加 AI 短剧,是科技主线里面的分支博弈。数据显示,国内大量的 Token 消耗流向 AI 视频、短剧生成,这也给算力租赁、GPU、视频生成模型、多语言出海工具带来实打实的需求,不少地方还出台算力补贴,扶持 AI 影像、短剧出海业务。但矛盾点同样突出,行业里面绝大多数 AI 短剧项目很难回本,产能快速扩张之后内卷加剧,制作端利润被持续压缩,利润更多向算力供给方、分发平台集中。同时隔夜海外算力、AI 硬件板块出现明显回调,情绪会传导到 A 股。资金会进一步筛选,优先利好上游算力供给、视频生成基础设施厂商,单纯做短剧内容的标的,容易受到行业内卷、监管规范的压制。
整体来看周一的盘面,政策托底提供情绪底,但是外围科技股调整压制成长主线;资金一边博弈底部修复的权重、消费防御,一边在科技细分里面挑选景气确定的分支。操作上优先把控仓位,区分长线产业逻辑和短期消息脉冲,对于前期涨幅已经充分计价利好的方向,警惕利好兑现,等回踩确认承接再考虑。
风险提示:本文仅为盘前消息思路解读,不构成任何投资建议。