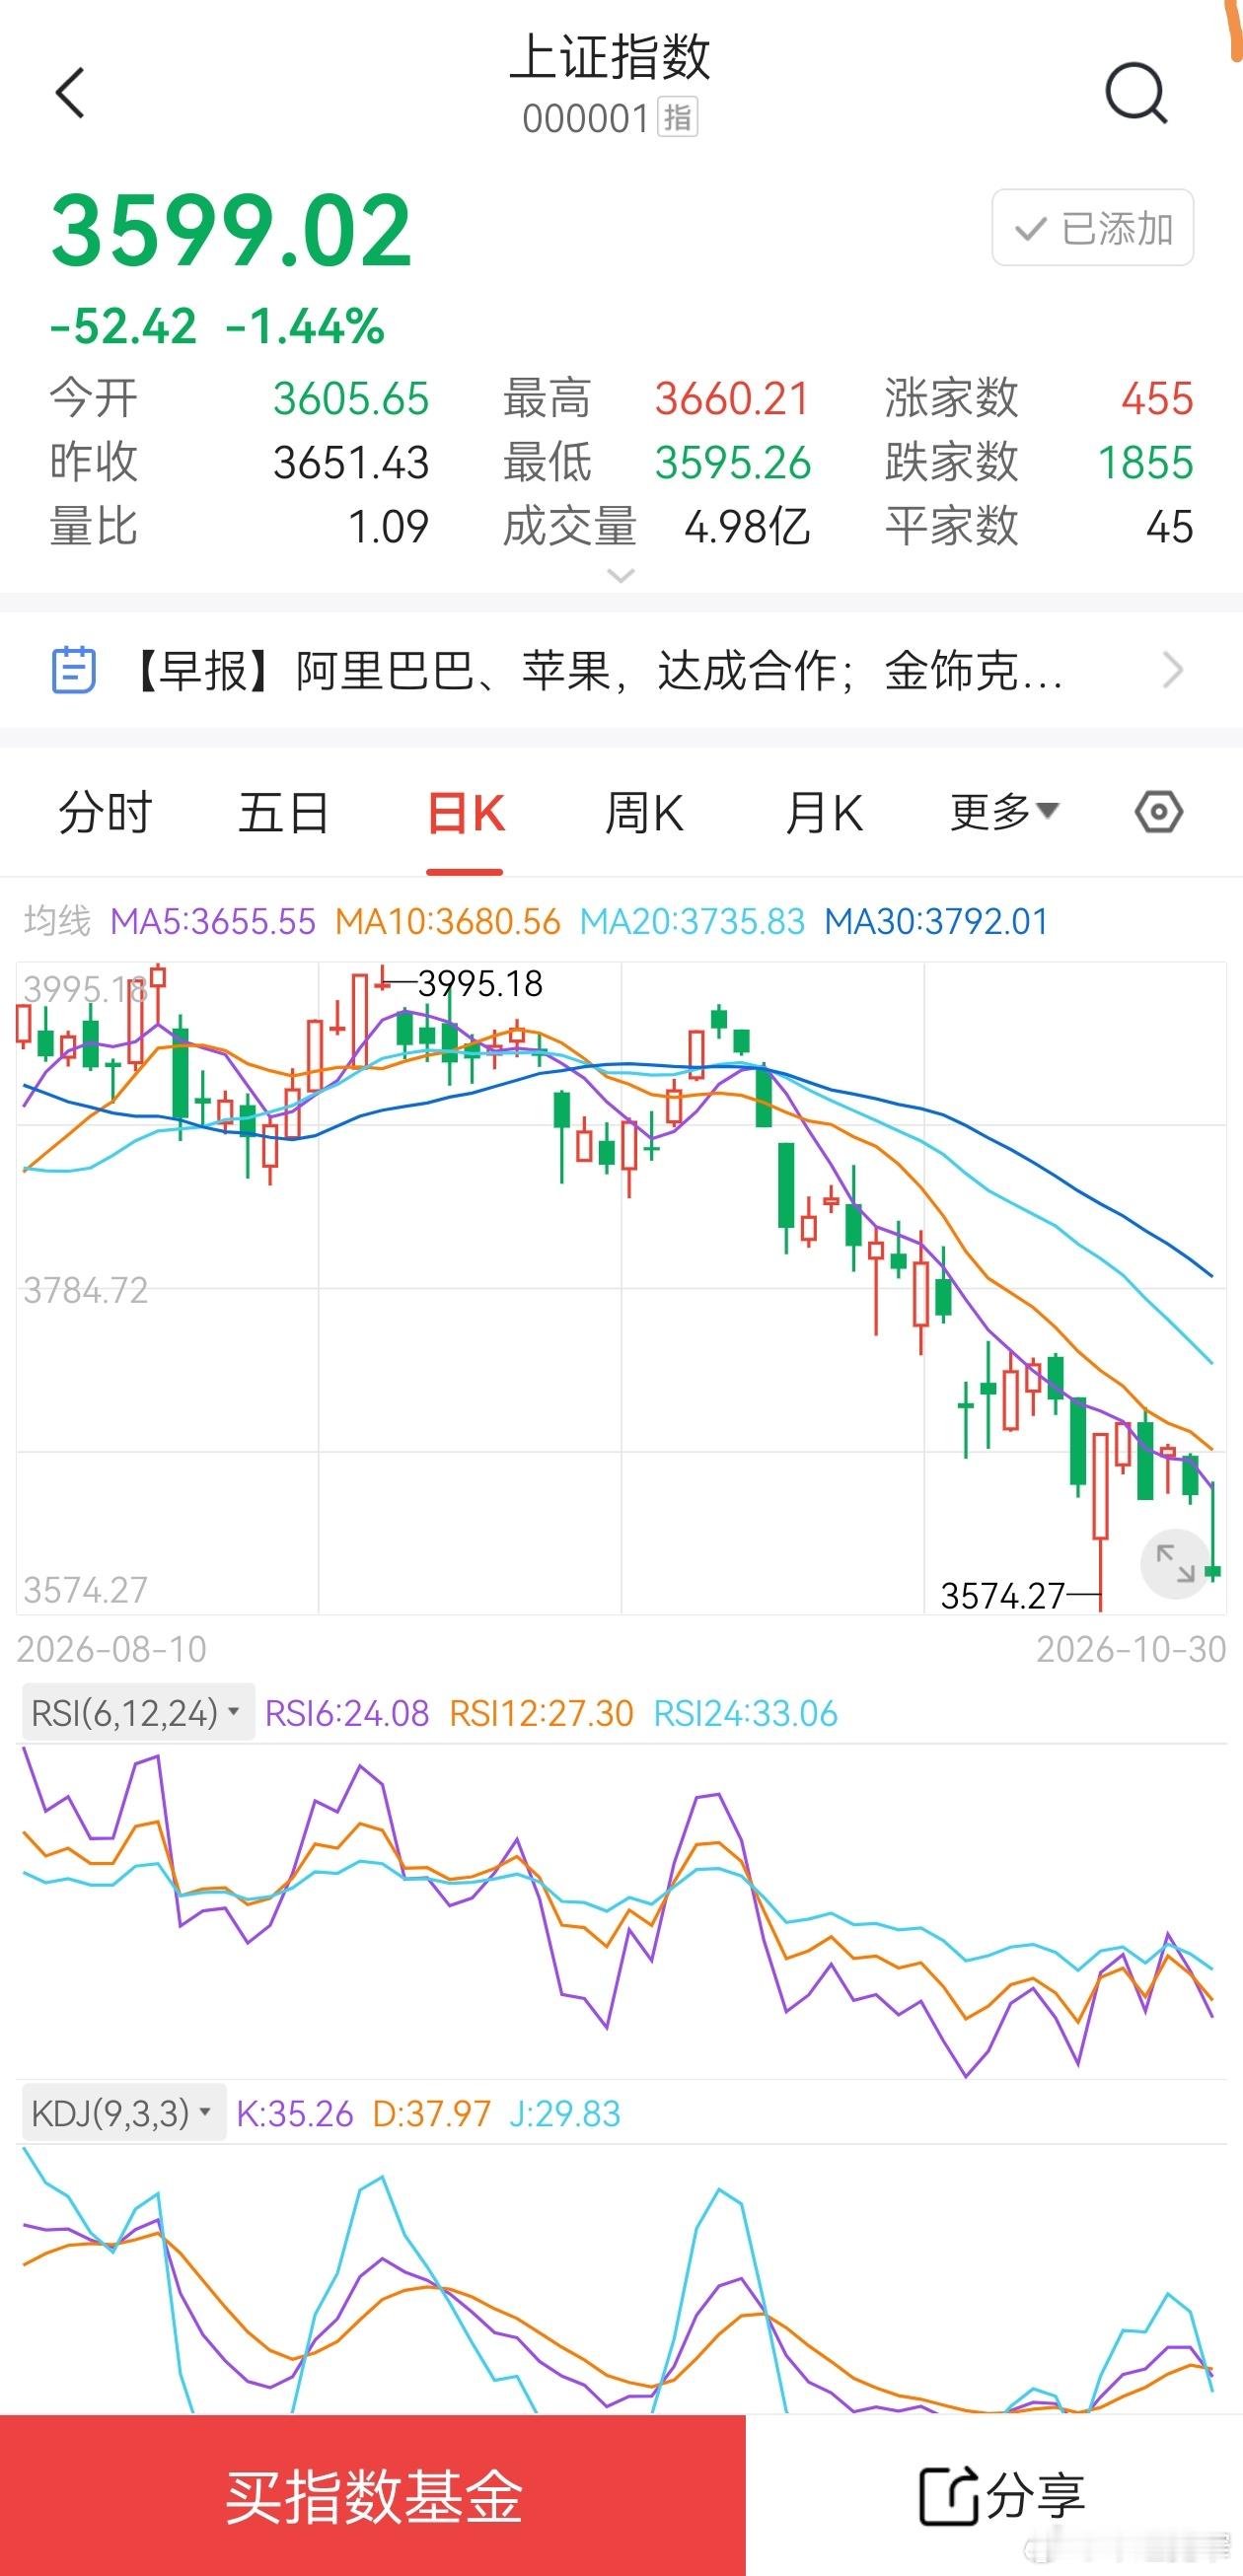
宽窄观察股市分析 先纠个偏:网上说的“11月2日会议+周五收盘数据”,实际对应的是2026年10月30日那轮行情。今天是11月2日周一,A股还在交易中。先把科技股这一局说清楚。
三个硬数字先上桌:盘前上证跌0.02%报3954.08,深成指跌0.10%,创业板指跌0.26%。低开,但没崩。周末两场会把恐慌按住了:央行+证监会研究支持资本市场工具;央行+金融监管总局+证监会研究优化股票回购增持再贷款。流动性闸门明确打开。还有一条暗线:苹果与阿里合作,千问集成至Apple智能,12月随iOS 27.3面向中国用户推出——对AI应用端、端侧AI是情绪修复信号。
周五到底杀了什么?不是全面溃逃,是成长股被定点清算。科创50跌5.48%,上证50只跌0.75%,差7倍多。半导体净流出56亿,白酒净流入30亿,茅台单日净买入超17亿。美股那边,纳指跌2.86%,费城半导体暴跌7.20%,英特尔跌28.58%。关键不是业绩差,是AI投资回报逻辑第一次被系统性质疑:一边加资本开支,一边去杠杆,一边自由现金流为负——市场不知道怎么定价,只能用脚投票。定价锚从“花了多少钱”换成了“赚了多少钱”。
今天科技股三条线在分裂:①AI应用端活过来:吉视传媒、三七互娱涨停,苹果+千问给了“商业模式被验证”的外部样本;②硬件链还在排毒:存储、电子元件、半导体跌幅居前,拥挤筹码没出清完;③算力链“业绩好但不敢信”:天孚通信Q3净利环比增速从44.66%回落到23.47%,不是变差,是斜率放缓;90倍估值上,斜率放缓就等于杀估值。
今天下午到本周盯什么:SFISF会不会第三次操作、额度扩多少;汇金会不会同步公告增持;回购增持贷从“合同3900亿、发放2100亿”的落差里多久把钱放出去。还有10年期美债收益率,周五一度5.022%,站上5%高估值成长就持续承压。海外两颗雷:英伟达资本开支口径、美国中期选举前后风险偏好。
我的判断:今天不是反转日,是情绪底的第一根锚。大概率低开震荡、盘中分化、尾盘看政策面;指数不至于失控,主板有蓝筹托底。科技内部继续“应用强、硬件弱”,AI应用、端侧AI、AI耳机相对有支撑,算力硬件、存储、CPO先观望。真正的市场底要等三个条件同时出现:政策落地细则、美债收益率回落、英伟达财报不再捅刀。最危险的不是继续跌,是抢反弹抢在“政策预期兑现”的节点上——公告一出、高开低走,那才是最大的一把刀。
今天意义不在涨跌,在于验证了一件事:政策的手伸出来了,市场在试探这只手能托多高。
A股科技股AI (仅作盘面逻辑梳理,不构成投资建议。数据以交易所实时为准。)