下午4点半,两条数据前后脚弹出来,让我把刚端起的茶杯又放下了
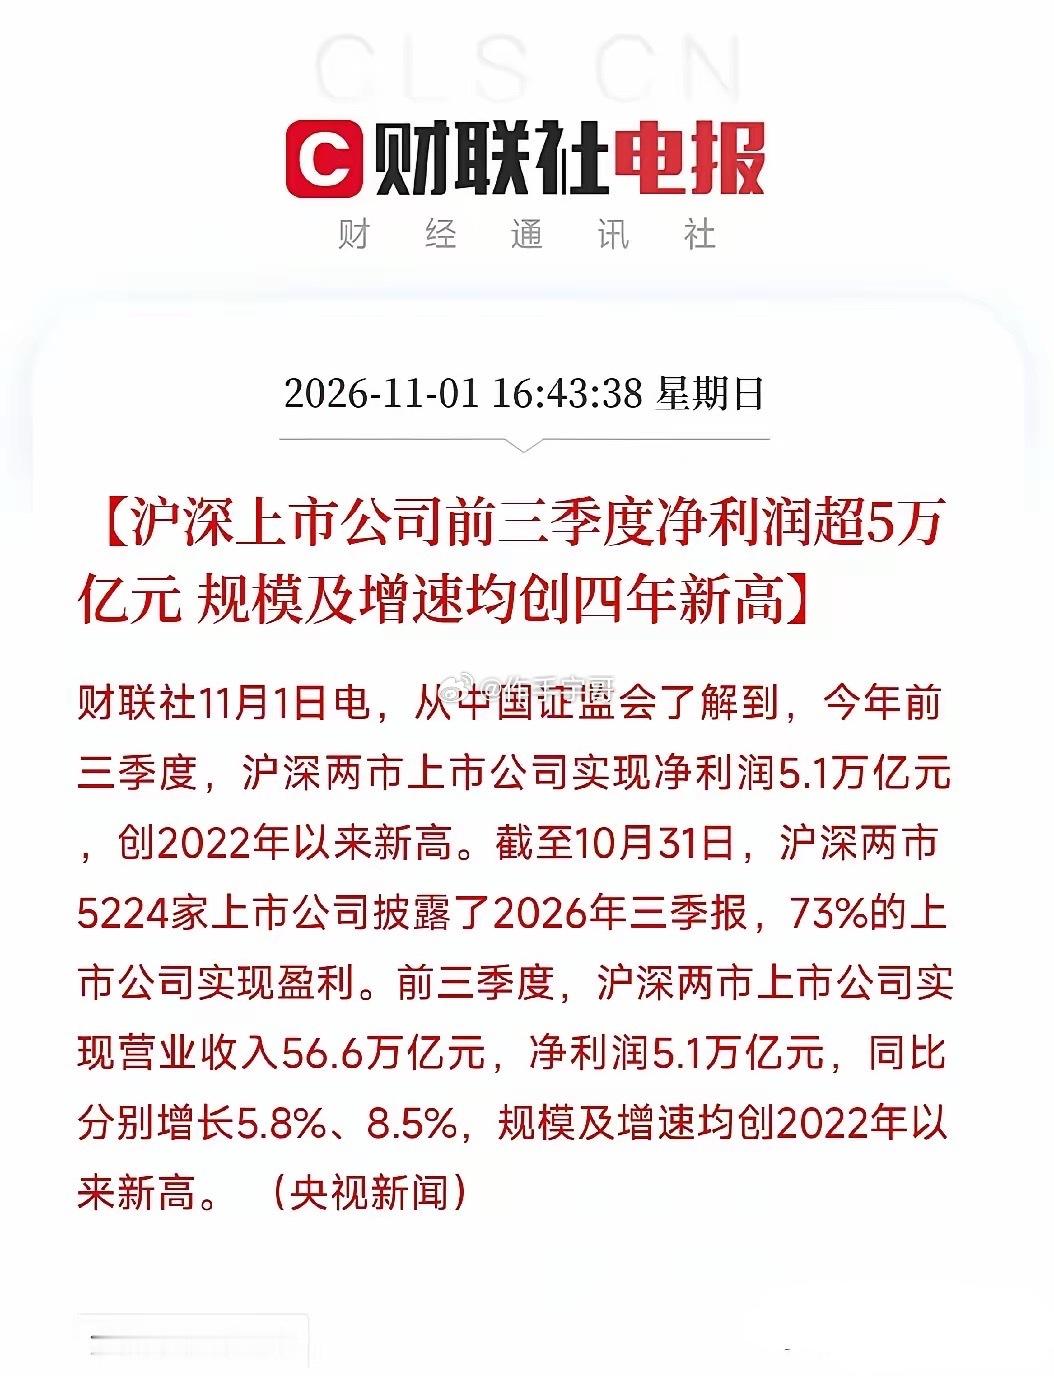
一条,是证监会层面的总量数据。前三季度,沪深两市5224家上市公司,营收56.6万亿元,净利润5.1万亿元,同比分别增长5.8%、8.5%。规模及增速均创2022年以来新高,73%的公司实现盈利。
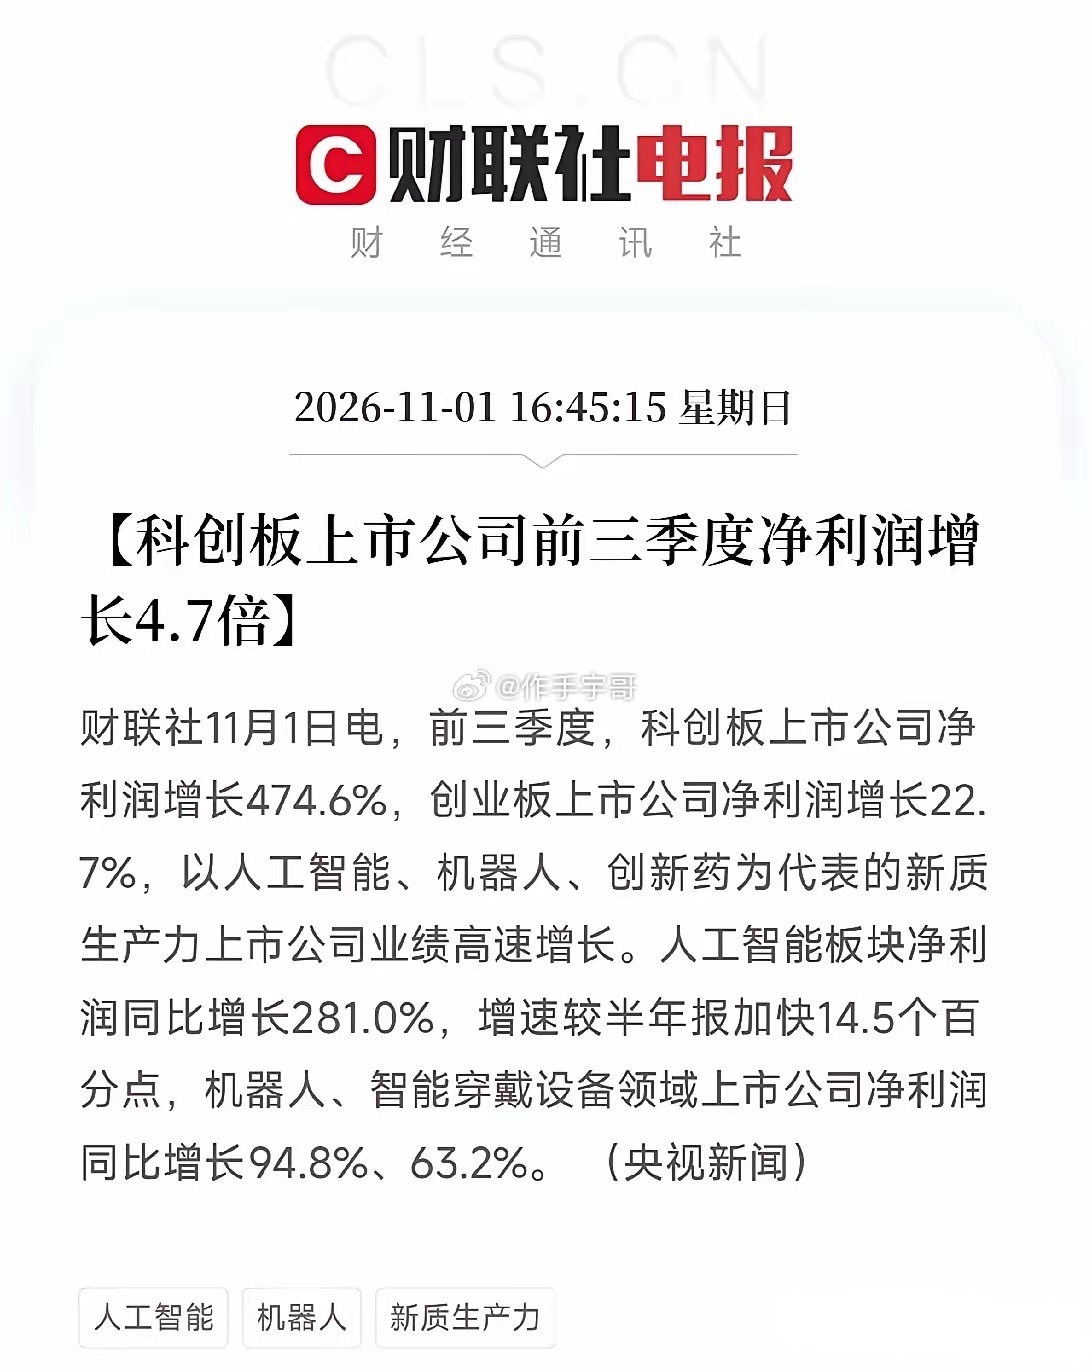
另一条,是结构数据。科创板净利润增长474.6%,创业板增长22.7%。人工智能板块净利润同比增长281.0%,增速较半年报加快14.5个百分点;机器人、智能穿戴设备领域净利润同比增长94.8%、63.2%。
一条讲总量,一条讲结构。放在一起看,这组数据最值得琢磨的地方就出来了:5.1万亿的总盘子里,增量不是均匀撒下去的,是高度集中地砸在了几个方向上。
先看整体。5.1万亿、增8.5%,规模增速四年新高。73%的公司盈利,意味着还有27%在亏。大盘子的利润在修复,但修复的斜率不一样。
再看结构。科创板净利增474.6%,人工智能增281%,机器人增94.8%,智能穿戴增63.2%。这几个数字跟整体8.5%放在一起,倍差是几十倍。新质生产力不是一句口号,是已经写进利润表的东西。
但这里有个关键细节不能漏:科创板474.6%的增速,是建立在低基数上的。去年科创板利润基数低,今年同比才显得夸张。所以看这个数字,不能只看增速,要看两件事:一是环比有没有继续加速,二是利润的绝对额在总盘子里占多大。人工智能板块增速较半年报加快14.5个百分点,这个加快比281%更有信息量,说明趋势在往上走,不是一次性反弹。
这跟前几天银行三季报和芯片股大幅回调,是同一张图的不同区域。建行净息差企稳回升、不良率下降,是传统权重在修复;英特尔毛利率指引38%、盘后走低28%,是高估值科技在还账;A股这组数据说的是另一件事:新质生产力的利润在加速释放,而传统板块提供了利润的基本盘。
三条线合在一起,指向一个判断:三季报之后,市场的定价锚在从故事往利润表切换,但切换的方式不是一刀切。有真实利润增速的科技方向(AI、机器人、智能穿戴)在拿溢价;没有利润兑现的科技方向在杀估值;传统权重靠息差和资产质量拿回定价权。
更值得琢磨的是73%这个盈利比例。五千多家公司里七成多赚钱,说明大部分公司的经营是稳的。但利润增速高度集中在少数方向,说明稳和增是两件事。稳的提供底,增的提供弹性。
所以接下来别只问三季报好不好,要问三个更实的问题:
科创板474.6%的增速里,多少是低基数、多少是真实加速?人工智能板块环比加快14.5个百分点,Q4能不能延续?机器人、智能穿戴的利润增长,是靠订单放量还是靠价格?
5.1万亿是总量,474.6%是结构。总量告诉你底在哪,结构告诉你钱往哪走。真正的定价权,不在总量增速里,在结构的加速度里。