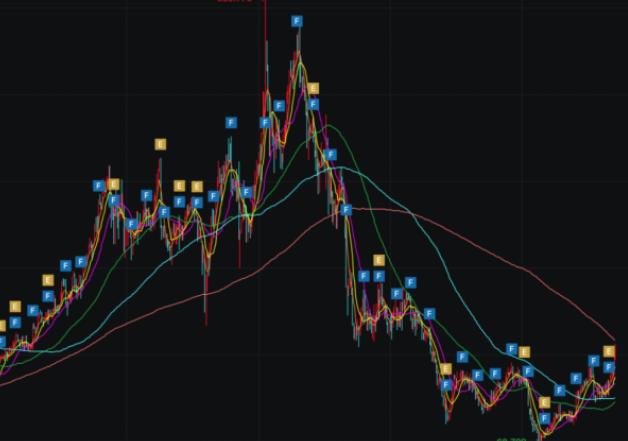
万科资金窟窿堵不住了!
最新披露的三季度经营数据,持续亏损早已不是最大难题,短期债务越堆越高,可随时调动的流动资金持续缩水。背靠国资股东拿到大额资金帮扶,后续资金投放却突然收紧,债券只能陆续办理展期,银行信贷投放也陷入两难,企业自身经营回款能力已经跟不上债务支出。
万科发布三季度经营报告之后,很多人把目光集中在连续亏损这件事上,我觉得这只是表面现象,真正让人揪心的是不断扩张的债务缺口。
短期到期债务规模持续走高,企业手里能够灵活调配的现金已经不足以应对到期兑付压力,账面资金看着不少,多数都被项目保证金、监管资金牢牢锁住,根本拿不到总部用来还债。不少购房者只看到房企卖房变少,却不清楚资金被各类监管账户分流,总部可支配现金流持续萎缩,这才是债务压力越变越大的核心诱因。
此前市场一直笃定,背靠地方国资股东,企业不会出现公开债券违约,国资股东前期投入数百亿资金稳住债券兑付,守住了信用底线。
我认为这笔资金投入只能解决短期兑付危机,没法根治经营层面的问题。国资股东自身还要兼顾大量城市基建与民生项目投入,资金投放不可能无限度持续下去,所以在去年年末,股东借款开始执行额度管控,不再无限制提供资金支持。资金帮扶的闸门收紧之后,企业没有别的退路,只能选择把到期债券向后延期,连续多笔债券申请展期,延缓当下的兑付压力。
银行层面的处境同样十分纠结,金融监管层面出台政策,要求金融机构合理保障优质房企合理融资需求,但是一线支行必须严格守住信贷风控标准,不能随意放宽放款条件。一边是政策层面的融资支持导向,一边是基层严格的风险管控,上下两层执行标准不一致,直接导致房企新增信贷放款进度迟迟达不到预期,外部融资渠道很难顺利打开。
外部资金输入接连受限,就算有股东资金、银行信贷持续输血,依旧没办法稳住局面,根源还是企业自身主营业务失去了稳定造血能力。我一直坚持这样的看法,房企想要长久活下去,不能长期依靠外部资金持续兜底,卖房回款才是最稳定的资金来源。
当前新房市场购房需求趋于平稳,楼盘去化速度明显放缓,项目回款周期被不断拉长,新项目投入还在持续消耗存量资金。项目拿地、工程建设、员工薪酬,每一笔支出都要按时兑付,卖房回笼的资金跟不上开支节奏,经营现金流长期处于流出状态。
外部资金只能用来填补短期债务缺口,却没办法补上经营产生的长期资金缺口,外部输血一旦放缓,债务压力立刻就会暴露出来。
很多同行只看到债务规模不断扩大,却忽略了经营性现金流持续偏弱这个根本问题。单纯依靠股东借款、债务展期只能延后风险,不能彻底化解风险。如果新房销售回款长期得不到改善,就算短期稳住债券不违约,后续还会不断产生新的债务缺口,资金黑洞只会越滚越大。
房企想要走出当下的困境,必须先把销售业务做起来,加快存量楼盘去化,缩短回款周期,把经营性现金流重新拉回正向区间,只有自身具备稳定造血能力,再配合合理的债务重组,才能逐步把高负债慢慢降下来,摆脱对外部资金长期依赖的局面。
当下行业整体处于调整周期,不光这家房企面临回款难题,整个地产行业都在经历经营模式转型。
过去依靠高杠杆快速扩张的时代已经彻底结束,未来房企必须放弃粗放式拿地扩张,精简项目布局,优先保障现金流安全,守住债务兑付底线,稳步化解存量负债。
我觉得房企的债务化解,既要依靠股东适度的资金帮扶、金融机构合理的融资支持,更要依靠自身经营业务回暖,内外条件缺一不可。只等着外部资金源源不断注入,不去改善自身销售回款,再多帮扶资金也填不满长期形成的资金缺口。
以上是小编个人看法。各位读者你们怎么看?欢迎在评论区讨论。