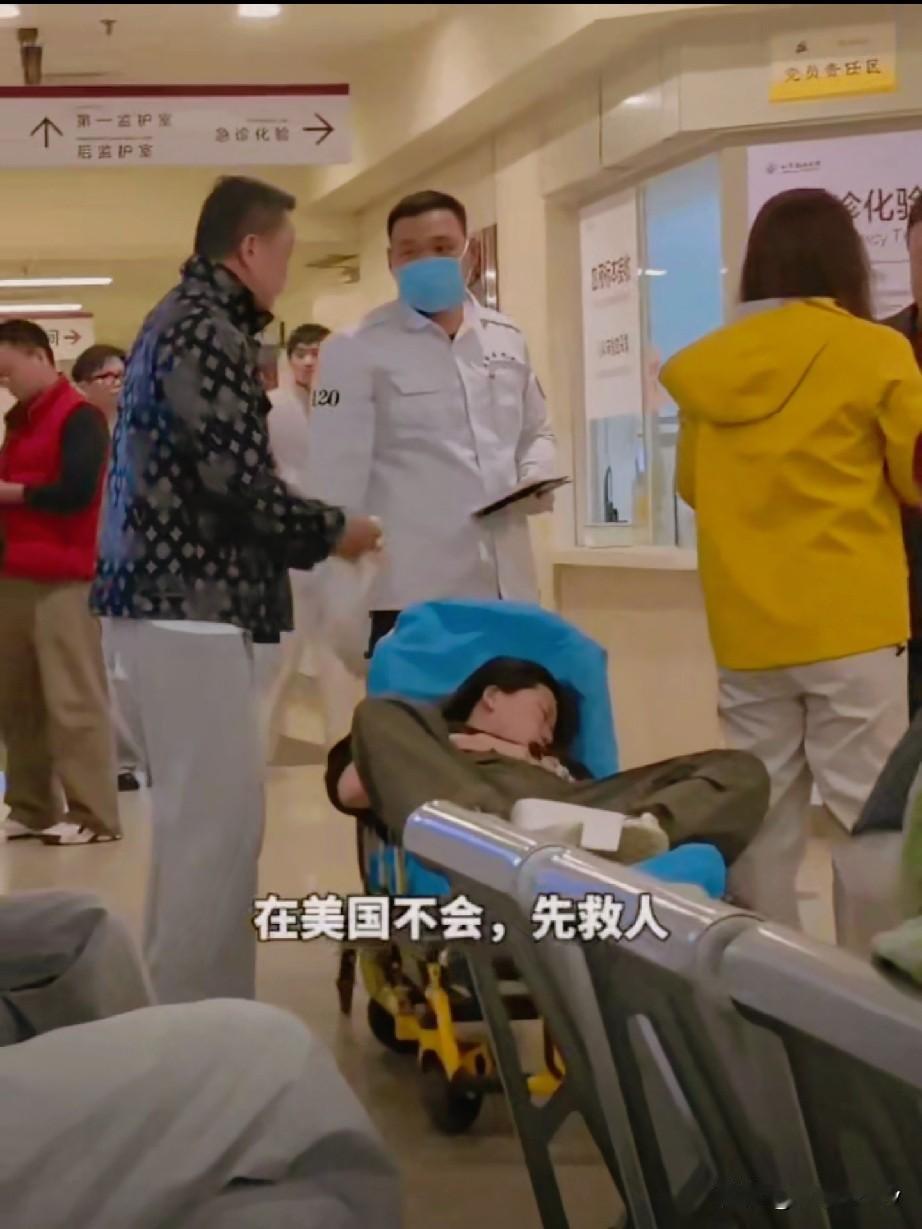
近日有网友分享一件事:一位美籍华人回国就医,不愿挂号不走正规流程,还和医生大声争执,理由是“在美国都是先看病再给钱”。我就有点纳闷了,既然美国医院那么贴心,这位为什么还要跑回来看病呢?
她嘴里的“先看病再给钱”,说的是美国1986年的EMTALA。这法要求参加联邦医保的医院急诊科,不能因为病人付不起钱就把人拒之门外,得先筛查、先稳住病情。可它管得很窄:只管急诊,不管普通门诊;只要求筛查和稳定,不包后续治疗,更不意味着账单会消失。把急诊室这条有限义务,说成“美国医疗先看病后给钱”,不是没弄明白,是只挑了对自己有利的那半句。
被挑掉的那半句,才是账单的分量。无保险看一次急诊,平均2700美元上下,非紧急情况也要1400到3500美元。这还只是进门,光“使用急诊”的设施费平均就要1100到1200美元,医生费、化验费、影像费另算。有人在急诊等候室坐了四个小时没见到医生就走了,账单照样寄到家;加州一个父亲带儿子在等候室待了一阵,没看上病就回家,后来收到5000美元账单,直到当地电视台介入才消掉。“先看病”是真的,“后给钱”也是真的,只是那张纸常常大到让人后悔进去。
这些账,她不会跟国内医生提。美国约1亿成年人背着医疗债务,总额超过2200亿美元,近三分之二的个人破产跟医疗支出或因病失工有关。2025年本来有条规则要把医疗债务从信用报告里拿掉,让约1500万人信用分平均回升20分,结果被法院推翻了。账单继续留在信用记录里,租房、贷款、找工作的时候都等着人。对没保险或保险不足的人来说,这套系统先稳住你的命,再慢慢算你的账。命稳住了是文明,账算下来是现实。
所以“回国看病”在北美华人圈里从来不是稀罕事。算上往返机票,很多人国内自费做检查、做治疗,总花费仍低于在美国走完保险流程后的自付部分。无保险华人做一次胃镜,美国账单能到3000到5000美元,国内同类检查不到其十分之一。她们飞回来,不是因为美国“先看病后给钱”太贴心舍不得,恰恰是那个“后给钱”的后劲太大,大到要用一张越洋机票来对冲。
让人不舒服的也在这儿:她用了EMTALA最不坏的那一面,却把守规矩的成本留给留在美国的人。急诊先救人是底线,但底线不是范本。把只覆盖急诊筛查的有限保障,包装成能对中国医院嚷嚷的通行证,既看轻了美国账单的残酷,也看轻了国内挂号、分诊、排队背后那套让大多数人看得上病、看得起病的秩序。规则不是给嗓门大的人让路的。她真觉得美国那套更贴心,下次不妨先在美国把该看的病看完,再决定要不要买这张机票。
综合美国国会研究服务局、KFF Health News、美国参议院新闻发布及HSChange 2024年至2026年公开信息。