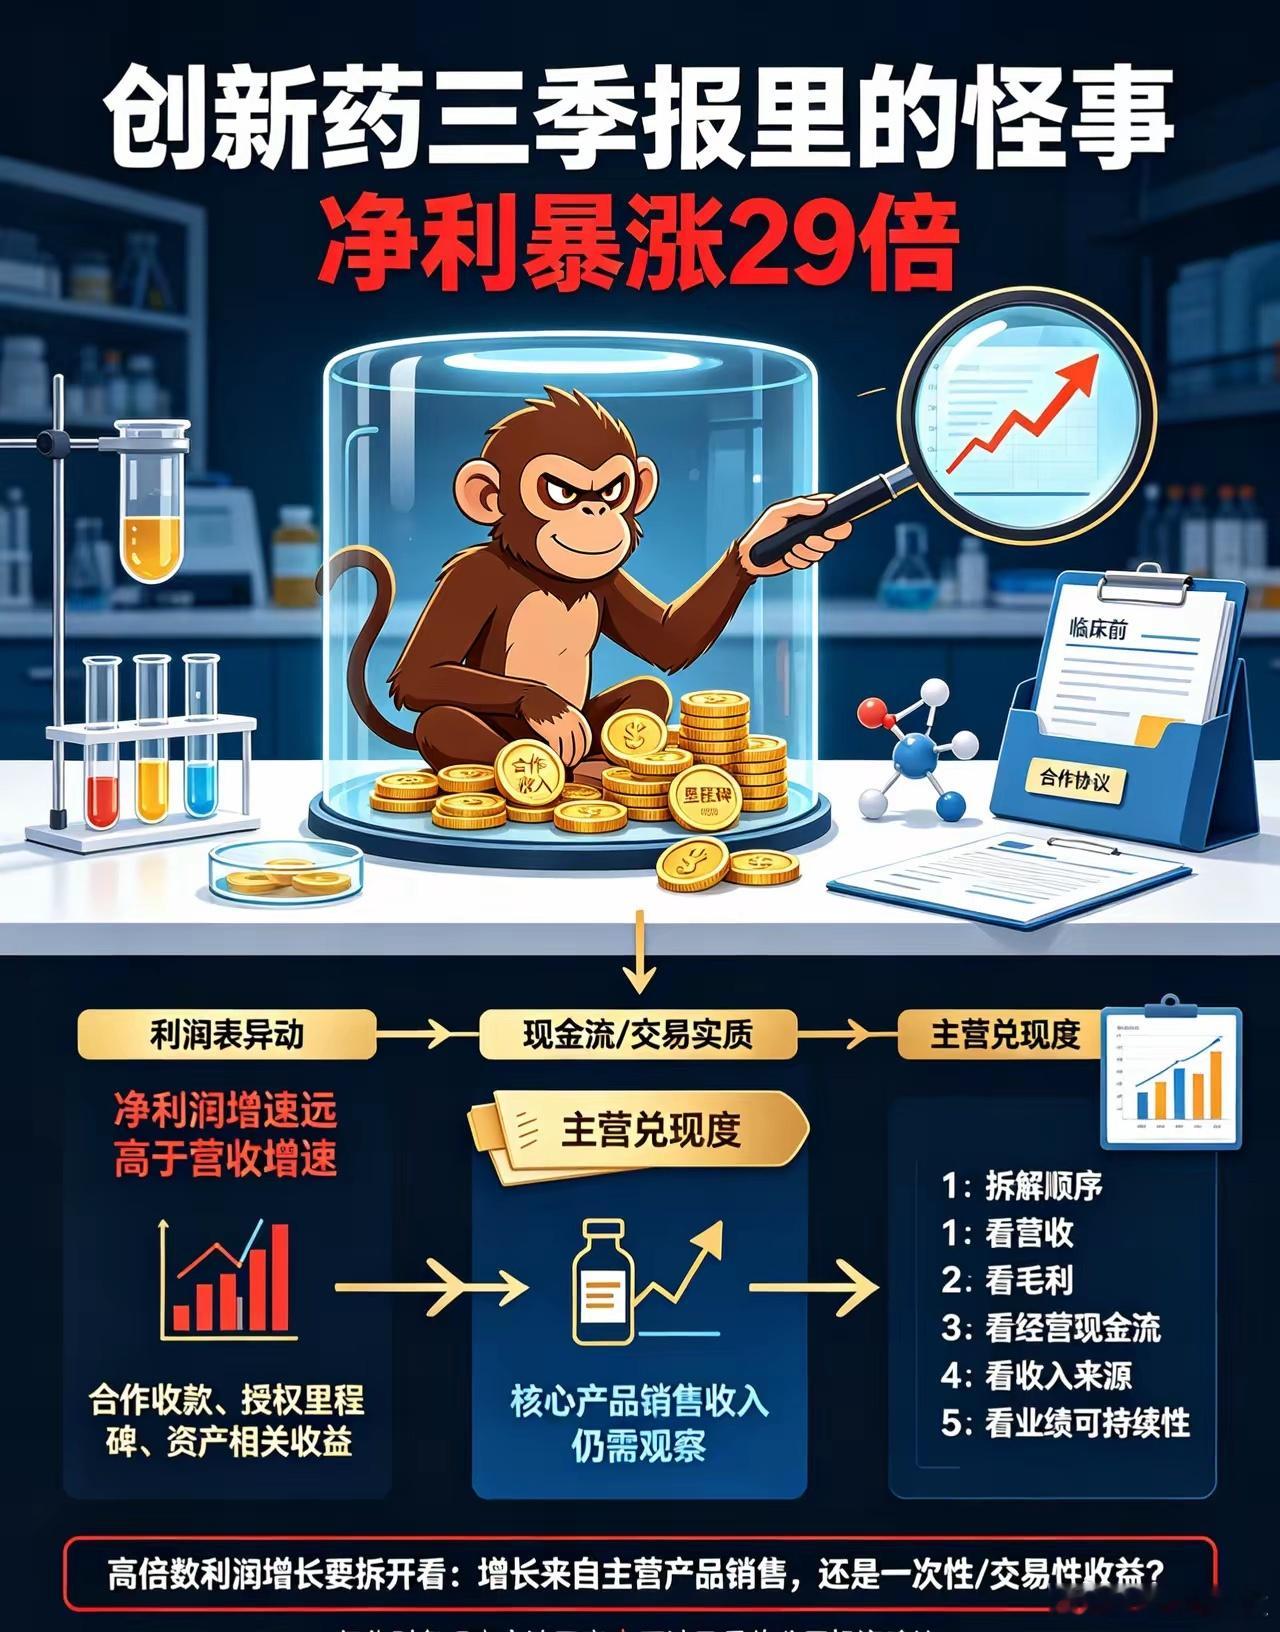
创新药三季报里的怪事:净利暴涨29倍,钱却是猴子赚的三季报里有个特别有意思的案例,值得说说。创新药产业链上,有家做临床前CRO(药物安全性评价)的公司,前三季度扣非净利润8.81亿,同比暴涨2933%——29倍。乍一看是业绩大爆发。但拆开看:- 真正来自实验室服务的净利润,只有1461万- 而生产性生物资产的公允价值变动净收益,是8.66亿也就是说,赚的钱里,98%不是靠做实验挣的。那这8.66亿哪来的?主要是实验猴。这家公司账上有大量用于药物试验的猕猴,会计上按公允价值计量,猴子价格涨了、猴子自己长大了,账面价值就要重估——从年初6.68亿涨到13.28亿,差额计入利润。说白了:主业刚够从亏转盈,真正让它利润翻29倍的,是猴子涨价。这个逻辑听着荒唐,但在创新药产业链里是真事。实验猴是药物临床前试验的"生产工具",一只猴子的采购价这几年被炒得很高,供需缺口一直存在,券商研报也说价格还在稳步上行。但作为投资者,这里有两件事要分开看:第一,好的一面是真的。这家公司新签订单34.2亿、同比增109%,在手订单45亿、增80%——这是创新药产业链回暖的硬信号,不是账面游戏。订单先行,收入后到,这条线值得跟。第二,利润质量要打个问号。 猴子增值带来的收益,不产生一分钱现金流入,而且是双向的:猴价涨它涨,猴价一旦回落,这部分利润就会反过来吃掉业绩。这种利润,本质上是资产重估,不是经营能力。芒格有句话大意是:利润如果不能变成现金,就只是个会计数字。所以看创新药三季报,别被"净利暴增10倍""增29倍"这种标题带走。先问三个问题:钱是主业赚的吗?赚的是现金还是账面?这个增长明年还在不在?答完这三个问题,你会发现一堆"业绩爆发"的公司,含金量差得远。(个人研究记录,不构成投资建议)