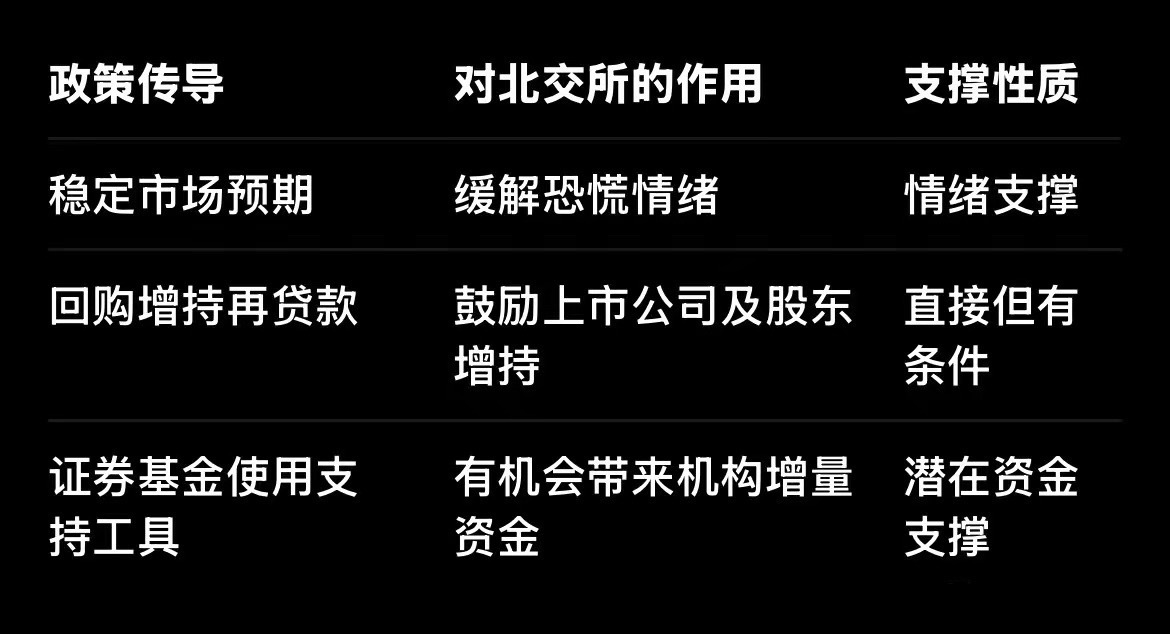
对北交所的支撑作用究竟有多大?央行和证监会的表态,对北交所当然有支撑作用,但真正决定北交所能否止跌的,不是政策表态的力度,而是政策能否转化为二级市场的真实买盘。这里有一个特别值得注意的区别:对沪深市场而言,回购增持再贷款政策可以直接改善上市公司的融资条件,鼓励产业资本增持。对北交所而言,除了上市公司回购、股东增持,更重要的是能否引入增量资金、改善市场流动性,以及稳定投资者对未来制度改革的预期。北交所目前面临的,不只是估值问题,还有市场交易活跃度、资金承接能力和投资者信心的问题。因此,不能简单地把央行释放稳定市场信号,等同于北交所马上迎来反弹。而且,11月2日的会议有一个值得重视的新变化。一、这次政策信号,比此前表态更进一步根据11月1日财联社、上证报的报道,11月2日将有两场重要会议:央行、证监会召集部分证券公司、基金公司,研究推动支持资本市场工具使用。央行、金融监管总局、证监会召集各大银行,研究优化股票回购增持再贷款政策。尤其是第一场会议,值得关注。这意味着讨论范围不只是上市公司回购增持,还涉及证券公司、基金公司如何使用支持资本市场的政策工具。再结合证监会10月30日提出的全力稳市场稳预期、深化投融资综合改革,政策信号已经形成一定的连续性。二、对北交所的支撑,分三个层次(见下图)这里尤其需要关注第三项。北交所现在缺的是什么?不是没有好公司,也不完全是估值便宜,而是缺少持续、稳定、有规模的增量资金。如果政策只停留在鼓励上市公司回购,北交所能够获得的实际资金支持是有限的。但如果基金、券商等机构的政策工具使用范围能够进一步扩大,北交所就有机会从中受益。三、北交所真正需要的是三种支持第一,资金支持。公募基金扩大北交所投资,北证50ETF加快落地,吸引更多机构资金进入。第二,制度支持。市值配售尽快落地,改善二级市场投资者与一级市场打新之间的利益关系。第三,发行节奏支持。在市场流动性明显不足、投资者信心受到冲击的时候,适当考虑发行节奏与市场承受能力之间的关系。这三件事如果能够形成政策组合,其对北交所生态的影响,就不是一次简单的指数反弹能够概括的。证监会此前关于北交所高质量建设的政策文件,也明确把引入增量资金、扩大公募基金投资、改善流动性列为重要方向。四、接下来观察三个信号信号一:11月2日会议是否公布具体措施,而不是只有原则性表态。信号二:是否有资金实际进入北交所,而不仅仅是沪深300、上证50等宽基资产得到支持。信号三:北交所成交额能否持续回升,个股能否摆脱普遍缩量下跌的局面。尤其是第三点。如果指数上涨,但成交量没有明显改善,个股依然缺乏承接,这种反弹的基础仍然比较脆弱。五、核心判断央行和证监会稳定资本市场的政策方向,对北交所是利好;但北交所能否真正受益,取决于政策能否从稳定整个A股市场,进一步传导到北交所这个流动性相对薄弱的市场。沪深市场有庞大的机构资金、ETF和融资融券体系。北交所的资金生态完全不同。北交所不能只期待大盘上涨时跟着涨,更需要一套适合自己的流动性支持机制。我认为,眼下北交所最需要的不是再来一轮新股发行,而是先让存量市场恢复活力。如果一边释放稳定市场的政策信号,一边继续从一个已经缺乏流动性的市场抽取资金,那么政策效果就可能被发行融资消耗掉一部分。这也是我最关注的矛盾。11月2日,我更希望看到的不是又一轮利好预期,而是实实在在的资金和制度安排。