139岁的学生,坐在北京的教室里
奔驰把董事会搬到了北京。2026年10月,康林松带着整个高管团队飞到中国,不是来视察市场,不是来剪彩新工厂,是来上课的。课程表上写着:智能座舱、自动驾驶、用户运营、成本控制。授课方是它在中国市场的竞争对手和合作伙伴。
一个139岁的汽车发明者,坐下来当学生,这件事本身就比任何一款新车发布都更有信息量。
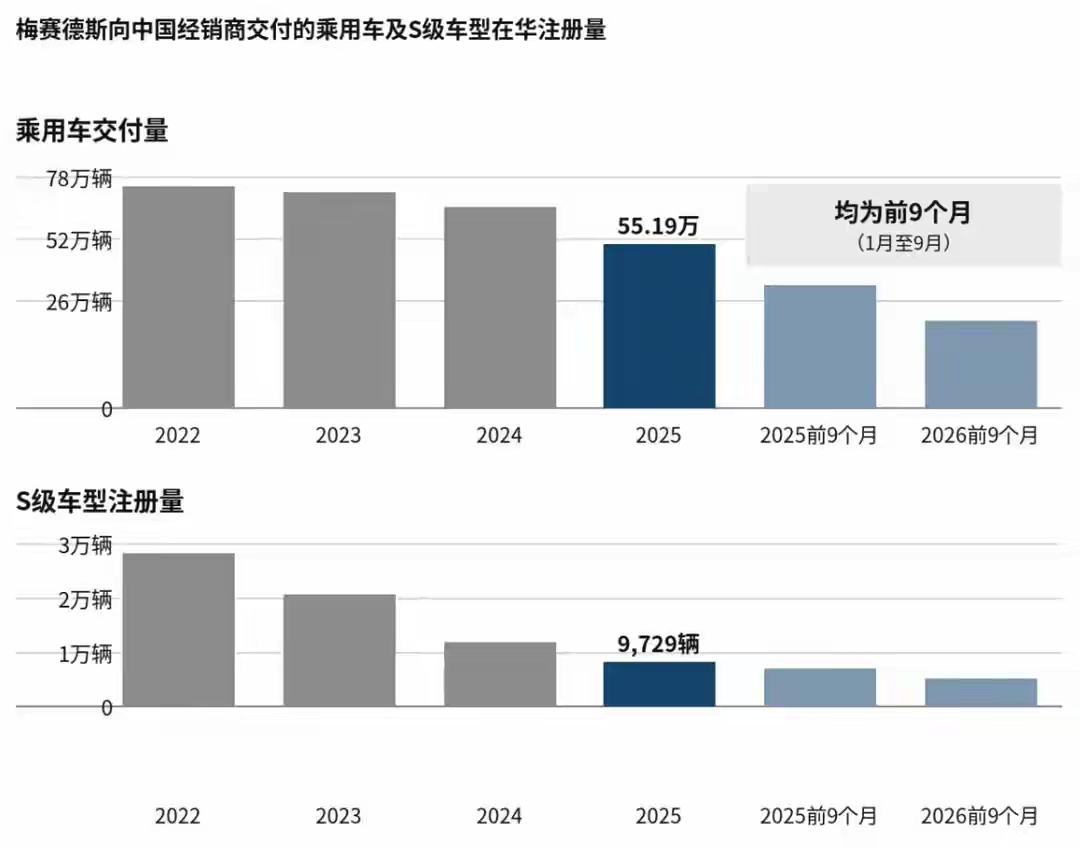
奔驰的账本摊在那里,不用猜。前三季度在华交付41.9万辆,跌了17.7%,其中三季度跌了27%。乘用车业务调整后息税前利润5.6亿欧元,利润率2.5%,去年同期还有4.8%。中国市场从利润奶牛变成了拖油瓶。更扎心的是,奔驰在中国的销量跌幅,比它在全球其他主要市场的跌幅都大。这不是全球周期问题,是中国市场单独在给奔驰亮红灯。
红灯的根子不在产品力,在定义权。
燃油车时代,什么叫好车,奔驰说了算。底盘调校的厚重感、关门的闷响、内饰皮革的缝线、发动机的声浪,这些东西的标准是斯图加特定的,中国消费者跟着学,学着学着就信了。那时候奔驰不需要研究中国用户想要什么,它只需要把德国那套东西原样搬过来,贴上三叉星徽,加价卖。
现在中国用户坐进一辆三十万以上的车,第一件事是划屏幕看流不流畅,第二件事是喊语音助手看能不能连续对话,第三件事是打开城区领航看敢不敢用。这三件事的评判标准,不在斯图加特,在深圳、在上海、在北京。奔驰的MBUX系统在欧洲算好用,放到中国新势力的车机面前,像一台刚连上网的诺基亚。
所以奔驰来北京不是学造车,是学怎么定义好车。 这个课不便宜。奔驰把研发重心往中国挪,纯电E级几乎全部在华采购以压成本,与Momenta共研的辅助驾驶装进了纯电GLC,售价下探到29.99万起。这些动作翻译成一句话:奔驰在把产品定义权的一部分,交给中国团队和中国供应商。
但学和不学,是两件事。学得会学不会,是第三件事。
奔驰的困境在于,它要学的东西,恰恰是它过去成功模式的背面。它擅长的是长周期、高投入、精密工程驱动的产品开发。中国新势力擅长的是短周期、快速迭代、软件定义硬件。奔驰一个车型的开发周期以年计,中国品牌改一版车机UI以周计。让一个习惯了五年磨一剑的公司,去学怎么三个月推一个OTA,不是技术问题,是组织基因问题。
更麻烦的是,奔驰的利润结构绑在高端燃油车上。S级、迈巴赫、G级、AMG,这些是奔驰利润率最厚的产品线。而中国品牌冲击最猛的,恰恰是这一块。尊界S800在2025年12月单月销量超过了奔驰S级、迈巴赫S级、宝马7系和奥迪A8的合计。一个中国品牌用七十万的价格,提供了奔驰S级需要一百多万才能给到的智能座舱和智驾体验。奔驰如果全力转电动智能,燃油车的高利润基盘会加速流失;如果守着燃油车利润慢慢转,智能化的差距会越拉越大。两条路都疼,区别是先疼还是后疼。
北京这堂课,奔驰真正要学的不是某项技术,是怎么在两条曲线之间切换而不掉下去。 大众在合肥的做法是另起炉灶,用小鹏的智驾、地平线的芯片、CEA架构,18个月落地一个全新电子电气架构,把中国研发的东西输出到全球南方。奔驰的路径不同,它更依赖自身体系的渐进改良,与Momenta的合作、纯电GLC的本土化采购,都是在既有框架里做优化。哪种路径更有效,现在下结论太早。但大众至少已经交出了CEA这个答卷,奔驰的答卷还在写。
康林松说“没有把中国放在一边的选项”。这话听着硬气,但潜台词是:奔驰知道自己在中国的问题不是周期性的,是结构性的。周期性下滑可以等风来,结构性下滑只能动手术。动手术的难点从来不在手术方案,在病人愿不愿意承认自己需要手术。
139岁的奔驰,坐在北京的教室里,课本是它曾经不屑于看的东西。它能不能学会,不取决于它带了多少钱来,取决于它能不能接受一个事实:好车的定义,以后可能不再由它说了算。这个事实,比任何一份财报都更难消化。