宽窄观察股市分析【周末两场会,A股在赌一个“市场底”】
这个周末,北京的风比股市还紧。
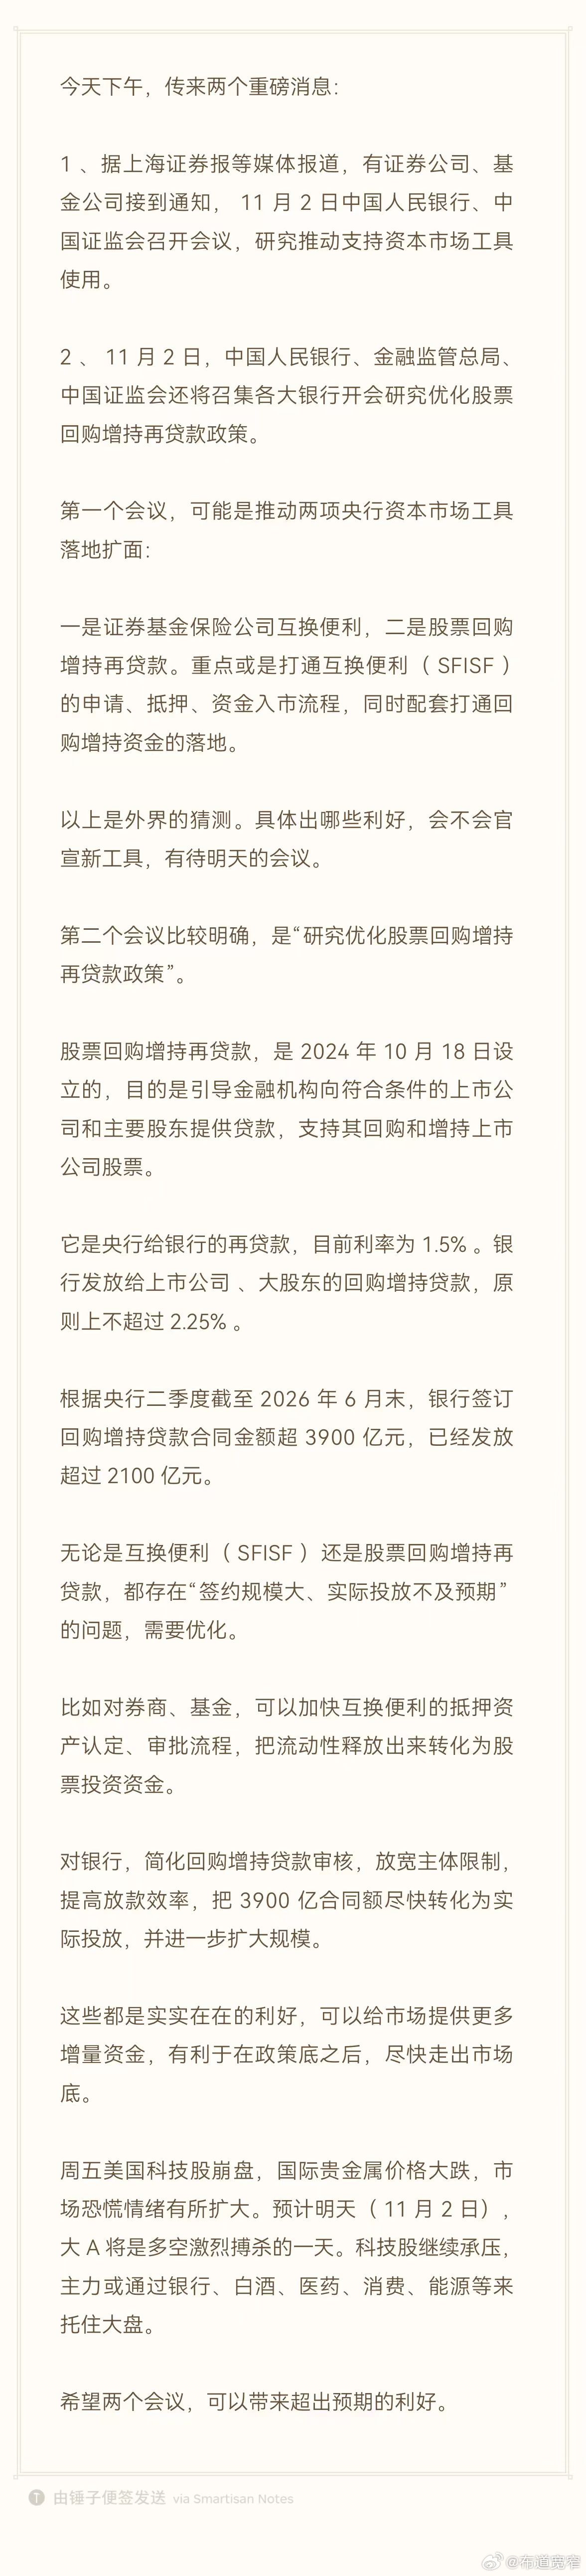
11月2日,两场会要开:
一场是央行+证监会,把部分券商、基金叫去,研究推动支持资本市场工具使用——外界都听懂了,说的是互换便利(SFISF)。
另一场是央行+金融监管总局+证监会,把各大银行叫去,研究优化股票回购增持再贷款。
消息是下午放出来的,A股已经收盘,但情绪没收盘。股民在群里转消息、截K线、算利好级别,像等一场迟来的雨。
可惜,雨不是看云层,是看落地。
一、两项工具不是新发明,是“老药方”到了该加量的时刻
先把底牌摊开。
工具一:证券、基金、保险公司互换便利(SFISF)
2024年10月创设,首期5000亿。机构拿债券、股票ETF、沪深300成分股做抵押,从央行换回国债、央票等高流动性资产,换来的钱只能买股票和ETF。首批20家机构申请额度超2000亿,累计操作1050亿。
工具二:股票回购增持再贷款
2024年10月18日设立。央行给银行再贷款,目前利率1.5%;银行给上市公司和大股东放贷款,利率原则上不超2.25%,资金封闭运行、专款专用,只能回购和增持。
两项工具合并额度后来提到8000亿。
逻辑很清楚:
- SFISF给“机构端”加流动性,让券商基金有钱买;- 回购再贷款给“产业端”加杠杆,让公司自己买。
一手托机构,一手托产业,目标是同一个——在政策底之后,把市场底捞出来。
二、问题不在工具不够,在“签了不放、放了不买”
这次两场会之所以敏感,是因为市场已经看穿了一层窗户纸:
额度不是资金,公告不是买入。
看数据就明白:
截至2026年6月末,回购增持再贷款——
- 签订合同金额:超3900亿- 实际发放:超2100亿
签约率和投放率之间有落差。SFISF更明显:首批申请超2000亿,实际两次操作合计才1050亿。
中间卡在哪里?
对券商基金:
- 抵押资产认定偏严,折扣率分档,优质筹码才换得到钱;- 审批流程不短,市场急跌时工具跟不上情绪;- 资金只能做股票/ETF投资和做市,风险自担,跌了还是自己亏。
对银行:
- 回购增持贷本质是“股权类信贷”,风控模型天然谨慎;- 自有资金比例虽从30%降到10%,但银行仍要算不良率、算问责;- 大股东资质、质押风险、股价继续下跌的追加保证金压力,全在客户经理头上。
结果就是:
政策设计是逆周期,落地节奏却是顺周期的——市场越跌,越不敢放;越不放,市场越跌。这不是某一家机构懒政,是激励不相容。
三、明天为什么是关键博弈点
周五的盘,已经把压力摆到桌面上:
- 沪指跌1.44%,创业板跌4.13%,科创50跌5.48%;- 全市场超4600只个股下跌;- 10月创业板、科创50单月跌幅均超23%。
海外那边更不消停:
- 美股纳指单日跌2.86%,费城半导体跌7.2%;- 英特尔暴跌近29%,英伟达跌超4%;- 国际金价单日大跌约145美元,杠杆资金平仓救急。
也就是说,11月2日开盘前,A股要同时接住三把刀:
1. 美股AI交易崩塌的外溢;2. 贵金属去杠杆的跨市场传染;3. 内部科技成长估值重定价还没走完。
这种时候,光靠“央行喊话”没用。市场要看见的是:
- SFISF能不能加快抵押认定、简化展期、提高操作频率;- 回购增持贷能不能再降门槛、放宽主体、缩短放款周期;- 3900亿合同额,能不能尽快从“纸面额度”变成“盘面买盘”。
会议本身不是利好,会议之后的操作节奏才是利好。
四、明天盘面的可能剧本
大概率是多空贴脸互搏,不是单边反转。
科技端继续承压:
半导体、AI硬件、光模块、服务器,要先消化美股科技股重估。英伟达破位、英特尔历史级暴跌,不是一天能修复的。A股相关板块周一低开几乎没悬念,关键是——低开之后有没有资金接。
防御端出来托底:
银行、白酒、医药、消费、能源、公用事业,这些“低估值+高分红+政策友好”的方向,会被主力拿来稳指数。不是因为它们最性感,而是因为只有它们扛得住恐慌盘。
政策预期交易提前抢跑:
如果市场相信明天会议会出“超预期优化”,盘前和早盘会有博弈性资金去埋伏券商、金融IT、破净股、回购预期强的标的。但一旦会议内容只是“研究”“推动”,没有具体额度新增或流程硬承诺,尾盘容易反杀。
所以明天的K线,可能不是“涨不涨”,而是:
低开多少、谁先护盘、午后预期差是兑现还是加码。
五、真正该警惕的,不是跌,是“工具套利化”
写到这里,得泼一盆冷水。
回购增持再贷款是个好工具,但用不好会变成三种变形:
第一,套利式回购。
1.5%拿央行资金,2.25%放给公司,公司回购拉股价,大股东质押解困。股价短期好看,但基本面没变,只是把筹码结构暂时焊住。
第二,保壳式增持。
一些现金流差、主业萎缩的公司,借低息贷款回购,不是看好自己,是怕跌破面值、怕质押爆仓、怕失去融资资格。
第三,注销不足、激励为主。
真正健康的回购,是注销式回购——减少股本、提升ROE、回报股东。如果大部分贷款用来做员工激励、做市值管理表演,那只是把“股东的钱”换成“管理层的期权”。
监管这两年已经在往“注销式回购”引导,912家上市公司公告申请贷款、上限2338亿,方向是对的。
但明天会议如果只谈“扩规模”,不谈“提质效、强披露、硬约束”,那增量资金进来,也只是给A股换一层更厚的泡沫底。
六、政策底到市场底,差的不只是资金,是信任
这两年我们见过太多次“政策底”:
- 喊话稳市;- 工具创设;- 额度给足;- 汇金入场;- 媒体定调。
但市场底为什么总迟到?
因为散户和机构都学乖了:
- 怕利好兑现即出货;- 怕回购变减持铺垫;- 怕互换便利变成券商自营的短期杠杆;- 怕“支持资本市场”最后变成“支持融资功能”。
A股最深的问题,从来不是没有钱,是钱的来路不清、去处不透明、退出不讲规矩。
所以这次两场会,真正值得关注的不是“会不会加量”,而是三件事:
1. 能不能把SFISF操作从“季度节奏”改成“按需响应”;2. 能不能让回购贷资金对应“注销+分红+长期持有”绑定;3. 能不能对“借利好套现”立一条看得见的红线。
做不到这三条,8000亿额度也只是一串会计数字。
七、我的判断:有暖意,但别把它当反转令
直接给判断:
- 短期:明天大概率是大幅低开、防御托底、政策预期反复拉扯的震荡局;- 中期:如果会议真把落地摩擦打掉,11月有望从“缩量杀跌”切到“结构性磨底”;- 结构:科技先挨打,红利先护盘,真正机会在“有现金流+有注销回购+不受美股AI叙事绑架”的标的;- 风险:最怕会议内容空转,市场用一根高开低走的阴线,把政策预期再计价一次。
别指望一场会解决A股的所有病。
A股的问题,是二十年融资市惯性、估值体系断裂、股东文化缺失的合谋。两场会救不了基本面,只能买一点时间。
时间买来了,能不能换来“长钱愿意留”的机制,才是真问题。
尾声:明天开盘前,记住一句话
政策不是神,市场不是羊。
央行递过来的不是救命稻草,是一根杠杆——
杠杆一头是流动性,另一头是信用。
用好了,托住市场底;
用砸了,只是把抛压往后挪三个月。
周一的A股,会告诉所有人:
我们缺的从来不是“支持资本市场的工具”,我们缺的是“让工具真正尊重市场”的耐心。明天见,盘面会说话。
注:本文仅作市场观察与逻辑推演,不构成任何投资建议。杠杆有风险,抄底需自担。