“电诈”亲手毁掉了中国两个“最赚钱”的行业
第一个被拖下水的行业,通信运营商。第二个被拖下水的行业,银行。
运营商早年最舒服的一块蛋糕就是语音通话,那会儿大家有事第一反应就是打电话,话费收入稳稳当当,是底盘很稳的营收来源。
现在不一样了,到处都是诈骗来电,大家看到陌生号码直接划走,境外来电很多人干脆直接关掉接收权限,工信部2025年全年拦截诈骗电话和短信就有64.8亿次,大量正常通话也跟着被连带冷落,语音业务收入一路往下滑,不少地方这块业务直接负增长。
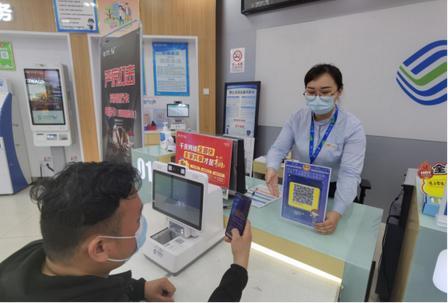
办卡环节更是层层加码,想开一张普通手机卡,要核验身份、问用途、看轨迹,网点怕开出涉案卡被处罚,稍微有点风险迹象就直接拒绝开卡。
运营商一边要守住反诈考核,一边看着原本最赚钱的语音业务持续萎缩,手里握着庞大的通信网络资源,传统的收入路子却越来越窄。
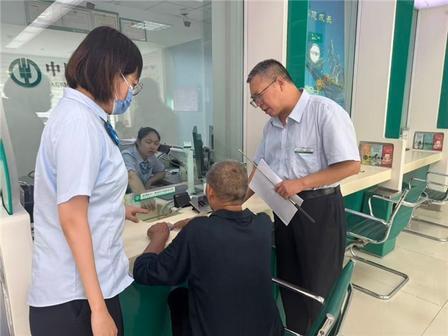
银行这边的处境也好不到哪里去,诈骗的钱最后都要走银行卡流转,银行就成了拦截资金的最后关口。公安那边的止付、冻结指令源源不断,遇到可疑交易就得立刻管控账户,风控标准一年比一年收紧。
很多普通人只是正常做生意、偶尔大额取现转账,账户就会触发风控,跑到柜台要带上一堆材料解释资金来源,来回跑好几趟才能解开限制。
监管对银行反诈的处罚力度一直很重,只要涉案账户管控不到位,罚单马上就下来,不少网点曾经因为涉案账户多,直接被暂停新开卡业务。
银行本身是靠资金流转、开户结算赚钱,现在为了堵诈骗资金通道,主动把账户的流动权限收窄,用户办事体验变差,很多人对银行账户服务的信任感慢慢变淡。
这两个行业都不是主动想为难普通人,是骗子拿电话卡、银行卡当作案工具,监管的压力一层层压下来。
骗子的作案手法更新很快,今天换一批号码,明天换一套转账链路,企业只能不断抬高门槛,用最保守的方式规避风险。风险识别的技术再先进,也没办法做到百分百精准区分好人坏人,误伤就成了绕不开的代价。
普通人感受最深的就是日常办事变麻烦,换手机号、办新卡、大额取钱,都要多花时间解释。运营商和银行同样要承担巨大成本,搭建反诈系统、安排专人核查风险、对接公安的预警线索,这些投入都没法直接转化成利润。
一边是老百姓怕被骗,一边是正常用户嫌流程繁琐,企业夹在中间,稍微松一点就可能给骗子留口子,严一点又会影响正常业务。
反诈这件事本身没有任何争议,守住大家的钱袋子永远是第一位的。只是代价摊到了通信和金融两个行业身上,原本成熟顺畅的商业逻辑,被诈骗链条硬生生打乱。
诈骗一天不消失,这种高强度管控就不会松,运营商和银行就要持续在安全和服务便利之间来回拉扯。
我们都盼着骗子被彻底清干净,到那个时候,办卡、转账不用反复核验,陌生来电也不用下意识当成诈骗,行业才能回到原本健康的运转节奏里。