宇树季报:机器狗养人形机器人,高估值待商业化兑现
近日,宇树科技发布上市后首份三季报:前三季度营收18.17亿元,同比增55.71%;归母净利润3.87亿元,同比增270.54%。但扣非归母净利润3.49亿元,同比降18.78%;第三季度毛利率50.58%,同比降8.36个百分点;经营现金流净额1.94亿元,同比降54.69%。归母高增主要因上年同期一次性股份支付费用压低基数,剔除后主营利润在收缩。次日股价收跌4.82%,市值蒸发138亿元。
利润下滑并非经营恶化,而是主动投入。前三季度研发费用2.63亿元,同比增191.48%;销售费用2.30亿元,同比增202.4%。资金投向具身大模型、训练场地和渠道铺设。公司账上货币资金73.54亿元,王兴兴称当前处于“早期爬坡”。
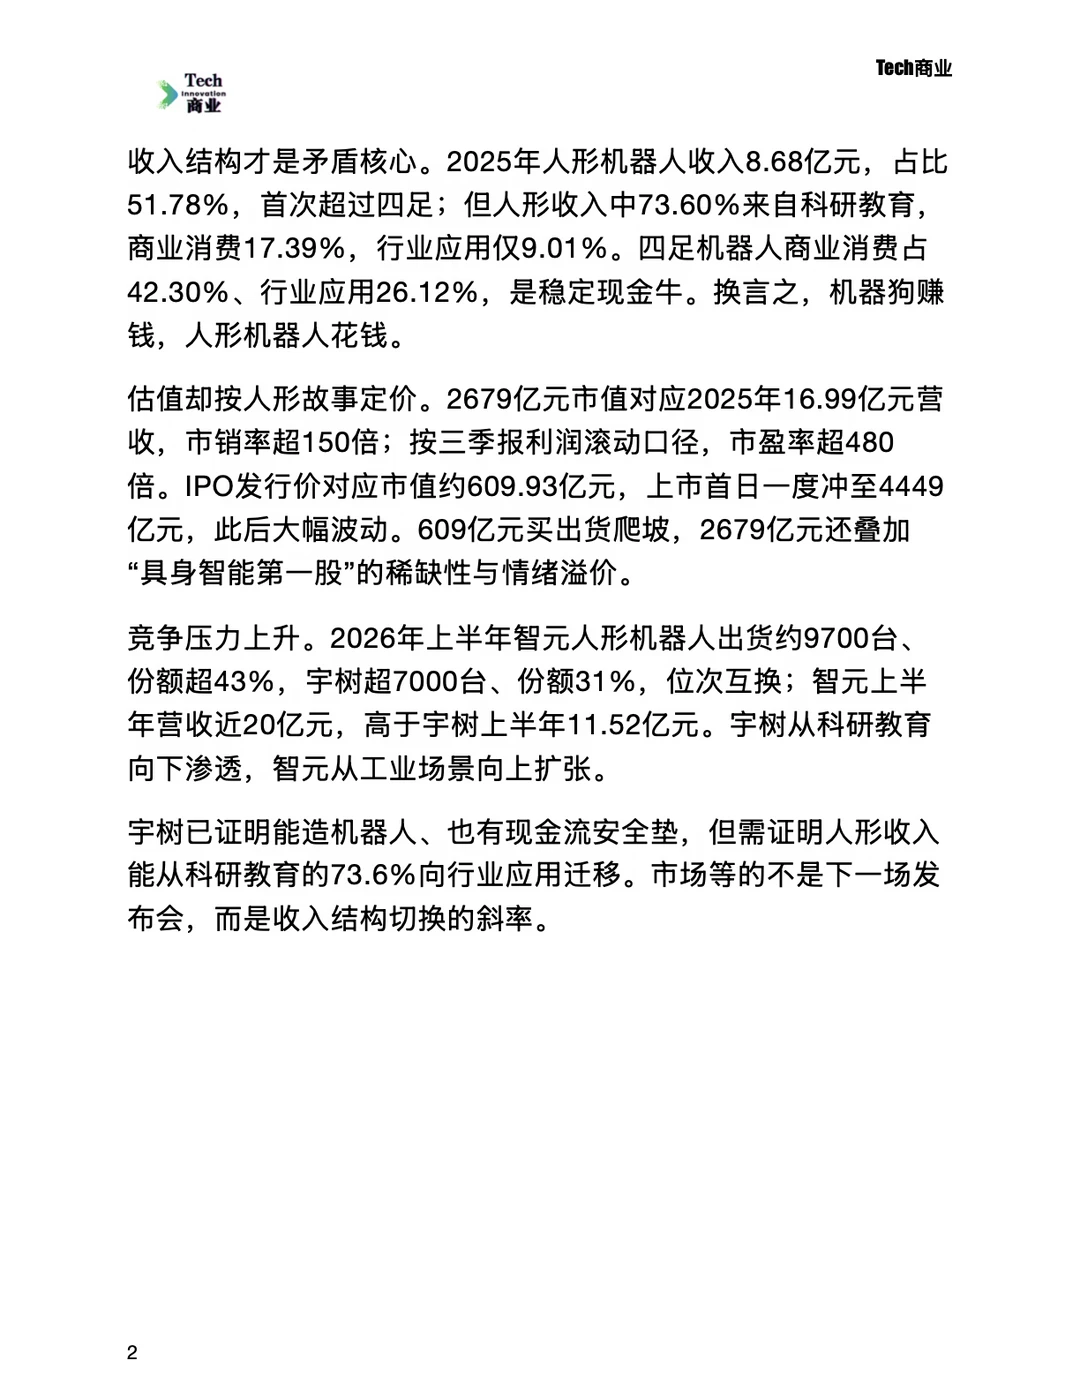
收入结构才是矛盾核心。2025年人形机器人收入8.68亿元,占比51.78%,首次超过四足;但人形收入中73.60%来自科研教育,商业消费17.39%,行业应用仅9.01%。四足机器人商业消费占42.30%、行业应用26.12%,是稳定现金牛。换言之,机器狗赚钱,人形机器人花钱。
估值却按人形故事定价。2679亿元市值对应2025年16.99亿元营收,市销率超150倍;按三季报利润滚动口径,市盈率超480倍。IPO发行价对应市值约609.93亿元,上市首日一度冲至4449亿元,此后大幅波动。609亿元买出货爬坡,2679亿元还叠加“具身智能第一股”的稀缺性与情绪溢价。
竞争压力上升。2026年上半年智元人形机器人出货约9700台、份额超43%,宇树超7000台、份额31%,位次互换;智元上半年营收近20亿元,高于宇树上半年11.52亿元。宇树从科研教育向下渗透,智元从工业场景向上扩张。
宇树已证明能造机器人、也有现金流安全垫,但需证明人形收入能从科研教育的73.6%向行业应用迁移。市场等的不是下一场发布会,而是收入结构切换的斜率。#具身智能 #人形机器人 #商业 #科技 #人工智能 #机器人