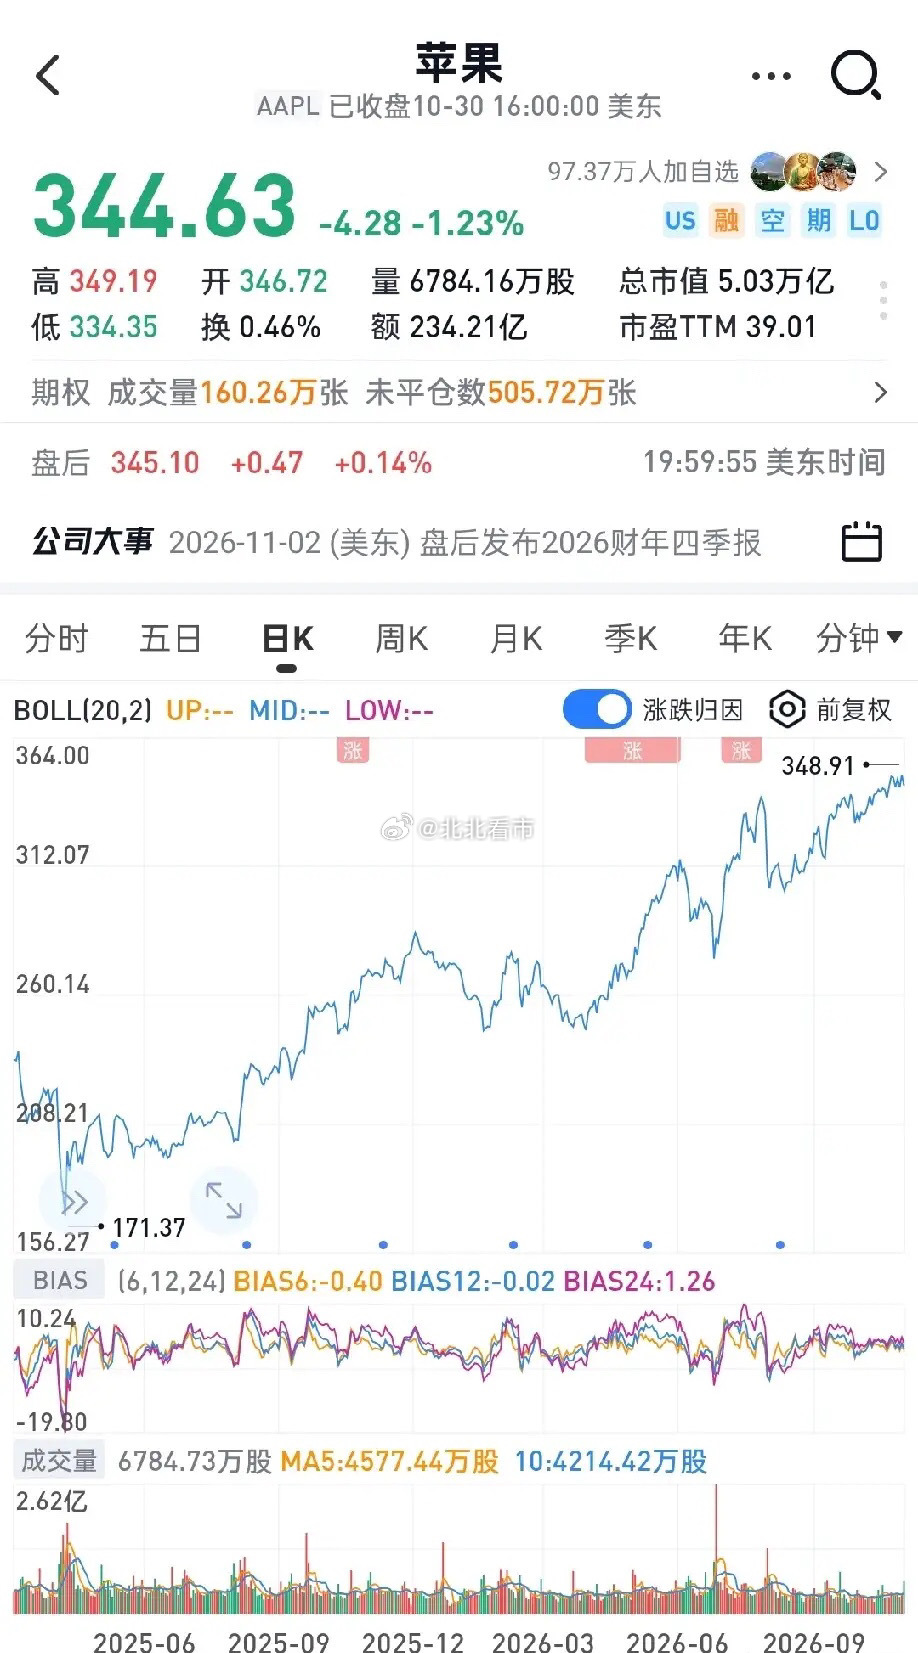
现在哪怕是主流正规市场,估值也越来越抽象。一大批营收、利润都看不到增速的公司,稳稳扛着 30–50 倍 PE;还有不少企业账面利润看着不错,但业务局限在内部循环,对外没有打通稳定的商业化闭环,利润容易随订单、政策摇摆。就算再夺市值第一的苹果公司来说,它算得上过去十几年里最优秀的消费电子公司,这点我并不否认。可放到整个消费电子赛道再问一句:行业还剩下多大持续增长空间,凭什么支撑接近四十倍的估值?这里面真的没有隐患吗?苹果的溢价,押注的不是单纯硬件换机,而是庞大封闭生态、服务业务、端侧 AI 带来的长期变现,以及持续的定价权。但消费电子大盘的天花板肉眼可见,换机周期不断拉长,如果 AI、健康硬件这些新故事兑现不及预期,高估值的根基就会松动。放到更广的盘面看,很多标的不是赚增量的钱,而是靠流动性、筹码预期把倍数推上去。利润如果只在一个封闭圈子来回流转,没法向外持续复制、扩张,这种利润本身就很脆弱。当流动性一旦收紧,增速证伪,高 PE 的杀跌空间,往往远超想象。英伟达披露下一代CPO技术