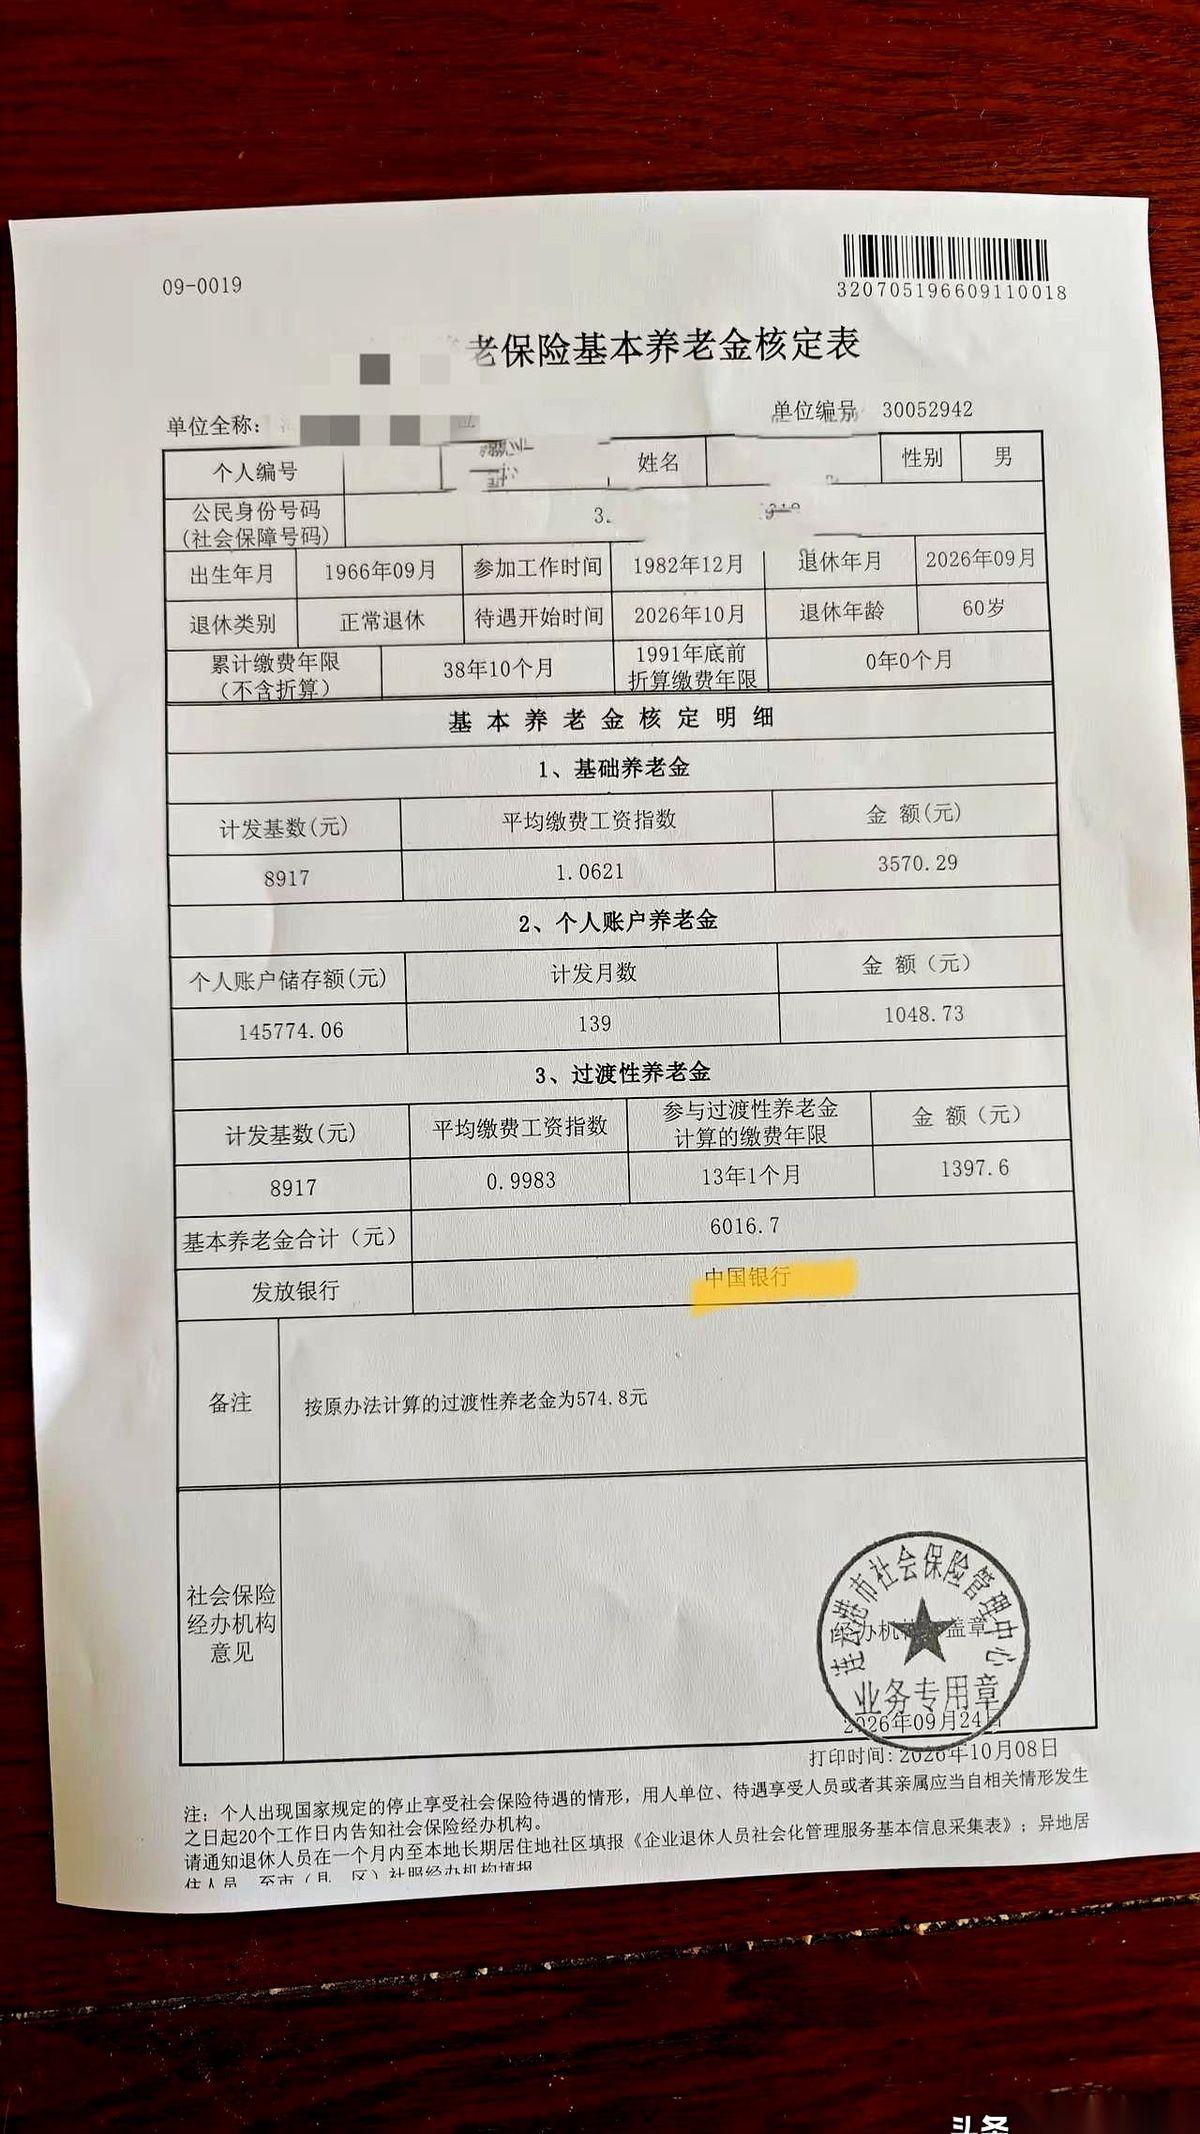
一位1982年12月参加工作的职工退休,核定到手的月养老金是6016.7元。
要是加上企业年金能突破七千,而在企业退休的人群里这个数算得上凤毛麟角。
存了145774.06元的个人账户每月其实只分摊出1048.73元。
真正把这笔账撑起来的,全在底子深处。
很多人总以为养老金高低是碰运气,真把单子摊开看,每一分钱都有来路。3570.29元的基础养老金,靠的是38年10月的累计缴费年限,还有1.0621的平均缴费工资指数,一年一个月地往上垒,谁也绕不过去。
更关键的还有一块:1397.6元的过渡性养老金。
这里面压着13年1月的过渡性年限,过渡性平均缴费工资指数是0.9983。要是缺了早年间这十多年的硬底子,单凭后面自己交的那点钱,总数根本爬不到六千这个台阶。
普通人看这份单子,其实就看明白了一个道理:
工龄不掺水,年限拉得足够长,到最后才是真正的护城河。个人账户里的145774.06元看着不少,分摊到每个月也就一千出头,大头永远落在缴费年限和基数上。
现在每月6016.7元稳稳到账,加上企业年金直奔七千,往后的日子自然有了底气。但凡手里还在交社保的,不妨对照着算算自己的年限和指数,到底还能在哪个数字上再使一把劲。