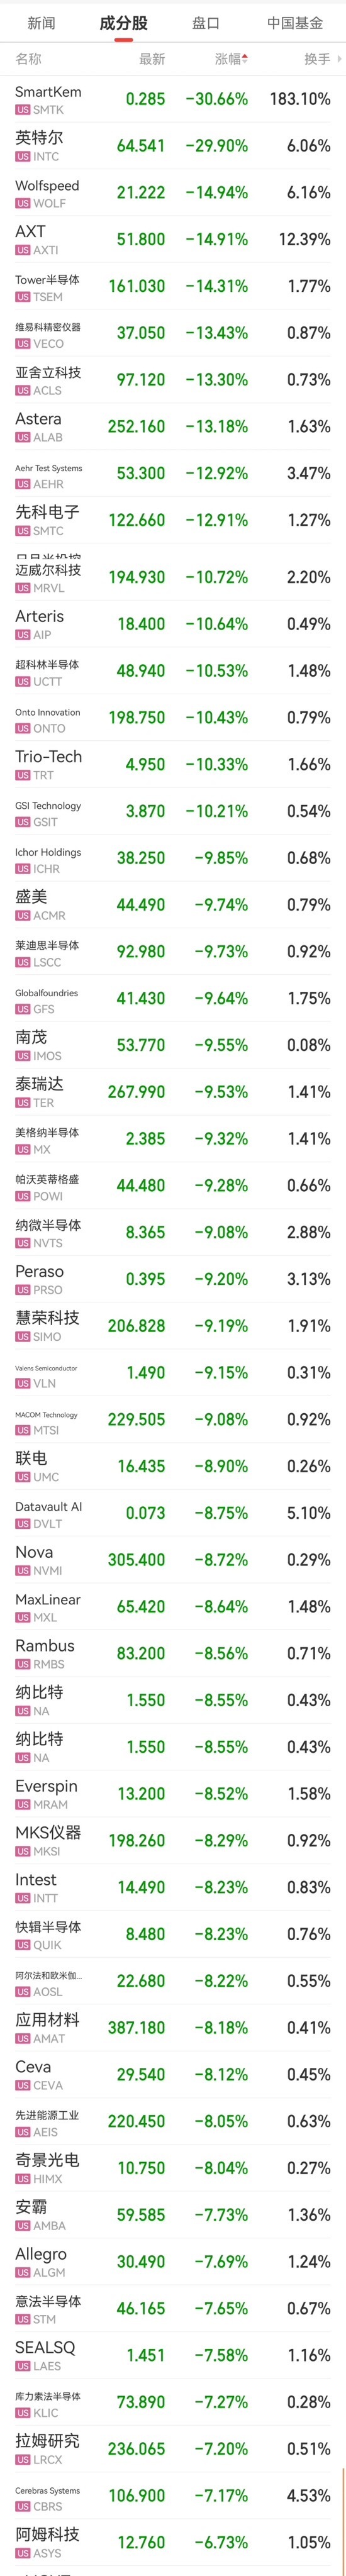
太惨烈了,继谷歌暴跌之后,英特尔昨天也暴跌28.58%,盘中一度跌幅超过30%,相当于近三分之一市值一下就没了。
10月30日美股收盘,英特尔股价下跌28.58%,报65.76美元,盘中跌幅一度超过30%。
这场下跌还带崩了半导体板块,费城半导体指数下跌7.2%,AMD、高通、英伟达等芯片公司也受到波及。
可大家可能不知道,英特尔第三季度的成绩其实并不算差。
公司财报显示,第三季度营收达到165亿美元,同比增长21%,调整后每股收益0.52美元,数据中心和AI业务收入更是同比增长78%,达到73亿美元。
一家企业营收增长两成多,AI业务增长接近八成,股价竟然还能一天跌掉将近三成,是不是有点奇怪?
我觉得问题就在这里。资本市场买的从来不只是企业今天赚了多少钱,还包括投资者对它未来几年增长的想象。
一旦实际表现跟这种想象出现落差,股价调整起来就很吓人。
英特尔的问题还得从PC业务说起,高德纳公布的数据显示,第三季度全球PC出货量同比下降22.4%。
内存和存储设备价格上涨,整机厂商只能提高售价,消费者发现换电脑越来越贵,索性继续使用旧设备。
英特尔自己的客户端计算与物理AI业务收入约81亿美元,同比下降5%。
更麻烦的是,公司预计PC市场的疲软至少会持续到2027年上半年。
这里还有个容易被忽略的细节,这轮内存涨价跟AI基础设施建设带来的需求有关系。
大型科技公司争着建设数据中心,存储资源越来越紧张,传统电脑市场反倒承受了更高的成本。
在我看来,这才是这轮AI投资热潮里特别值得研究的矛盾:新业务正在快速扩张,旧业务却可能被新业务推高的成本拖累。
英特尔既想从AI需求中赚钱,又得承担PC市场萎缩带来的压力,两边的经营节奏根本不一致。
再看公司的第四季度业绩预测,营收预计在150亿至160亿美元之间,中间值155亿美元,而分析师原本预期大约171亿美元。
这就意味着,虽然第三季度增长不错,但接下来的收入可能比市场预计的少十几亿美元。
对于已经被市场寄予很高期望的企业,这种落差足以引发大规模抛售。
英特尔还碰上了以色列晶圆厂爆炸事故。
新华社报道,10月14日,英特尔位于以色列南部加特镇的工厂发生爆炸。
英特尔在后续披露中确认,事故造成人员伤亡,工厂停产约两周,生产恢复还需要时间。
公司财务负责人预计,这起事故可能使第四季度营收减少约3亿美元,对2027年第一季度也会造成接近规模的影响,两个季度合计约6亿美元。
这里必须说清楚,有些文章把事故直接说成中东战争造成的工厂损毁,还把6亿美元写成第三季度已经发生的减值,这跟目前披露的信息不一致。
战争带来的地区风险确实存在,可具体到这座工厂,公开报道披露的是爆炸事故,不能把两件事混为一谈。
我更关注的倒不是这6亿美元本身,而是英特尔的生产能力。
公司数据中心芯片需求增长很快,部分服务器处理器供不应求,工厂停产又影响了交货。
客户想买,企业也想卖,却没办法及时生产出来,这比单纯没有订单更加复杂。
我觉得利率风险真正麻烦的地方,是它会改变投资者愿意为未来收益支付的价格。
资金成本越高,回报兑现时间越长的项目,面临的估值压力通常就越大。
至于英特尔和整个AI板块什么时候反弹,眼下没有可靠答案。
比预测股价更有意义的,是观察订单能不能转化为利润,利润能不能转化为现金。
我依然看好人工智能长期发展的潜力,但看好技术不等于忽视风险。
真正有价值的科技进步,要经得起市场检验,也要能服务产业发展和社会需求。
理性看待波动、尊重事实、重视长期创新,比盲目追涨杀跌更重要。