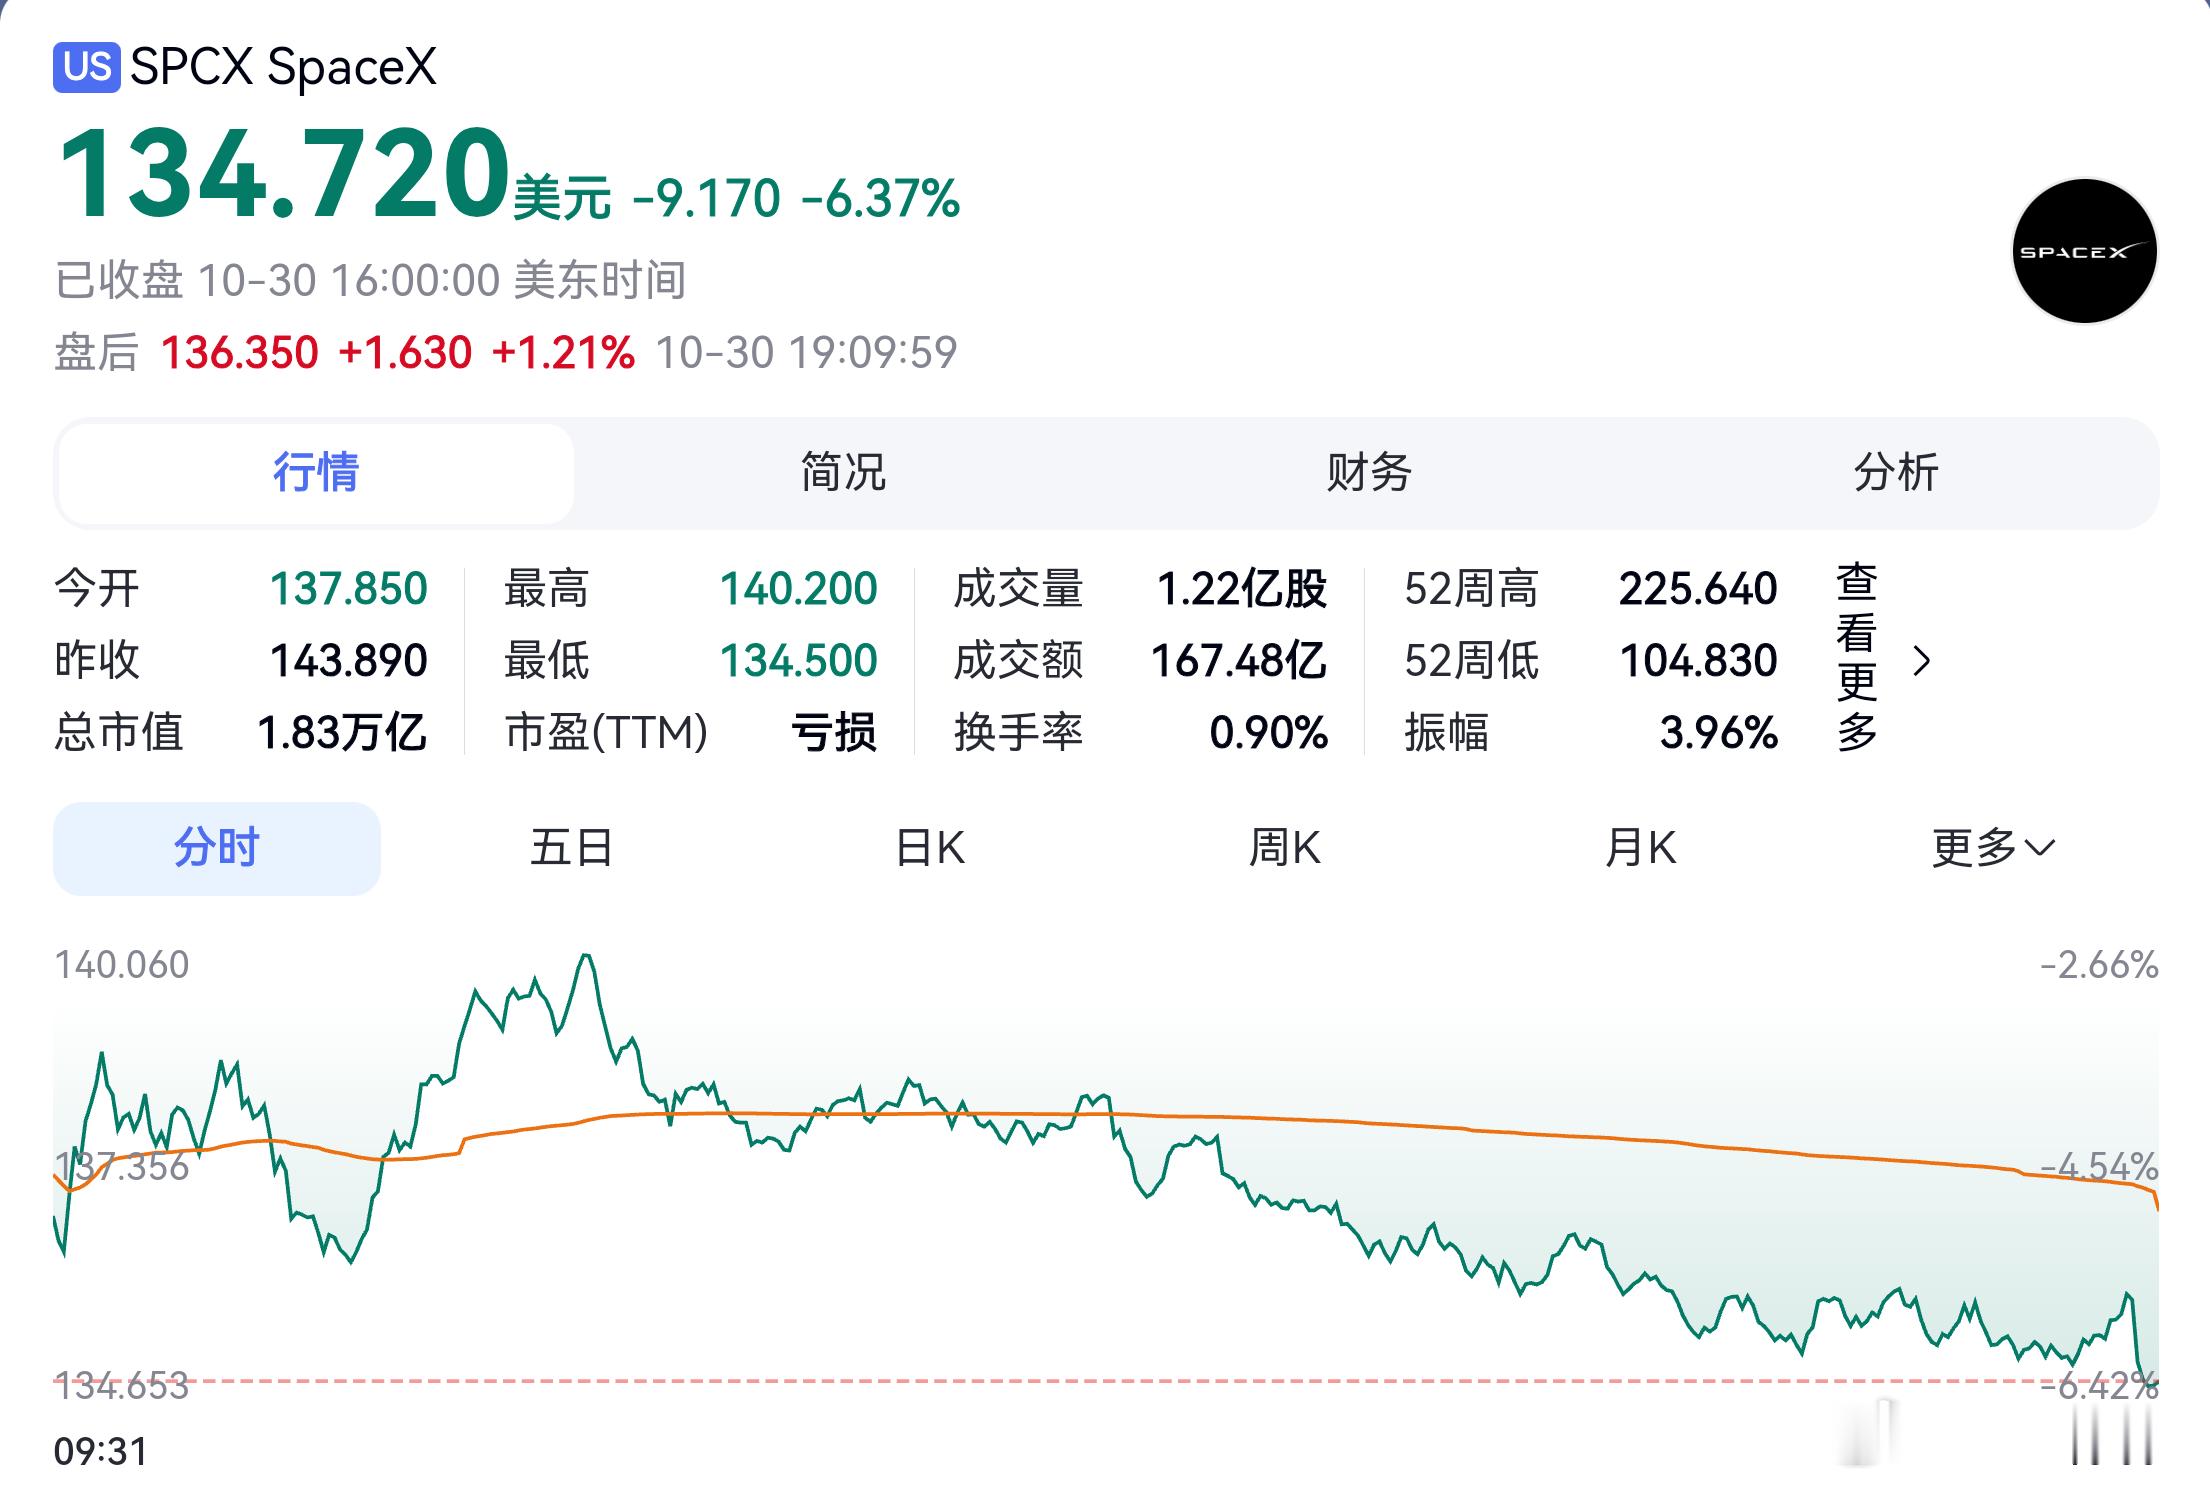
美股万圣节金价波动加密货币 鬼节(万圣节)迎来黑熊:AI经历动荡十月!万圣节前,科技股给华尔街上演了一出“恶作剧”而非糖果惊喜,AI相关交易板块收官动荡的一个月。美股大盘下挫,纳斯达克指数大跌2.86%,接近三个月低点。
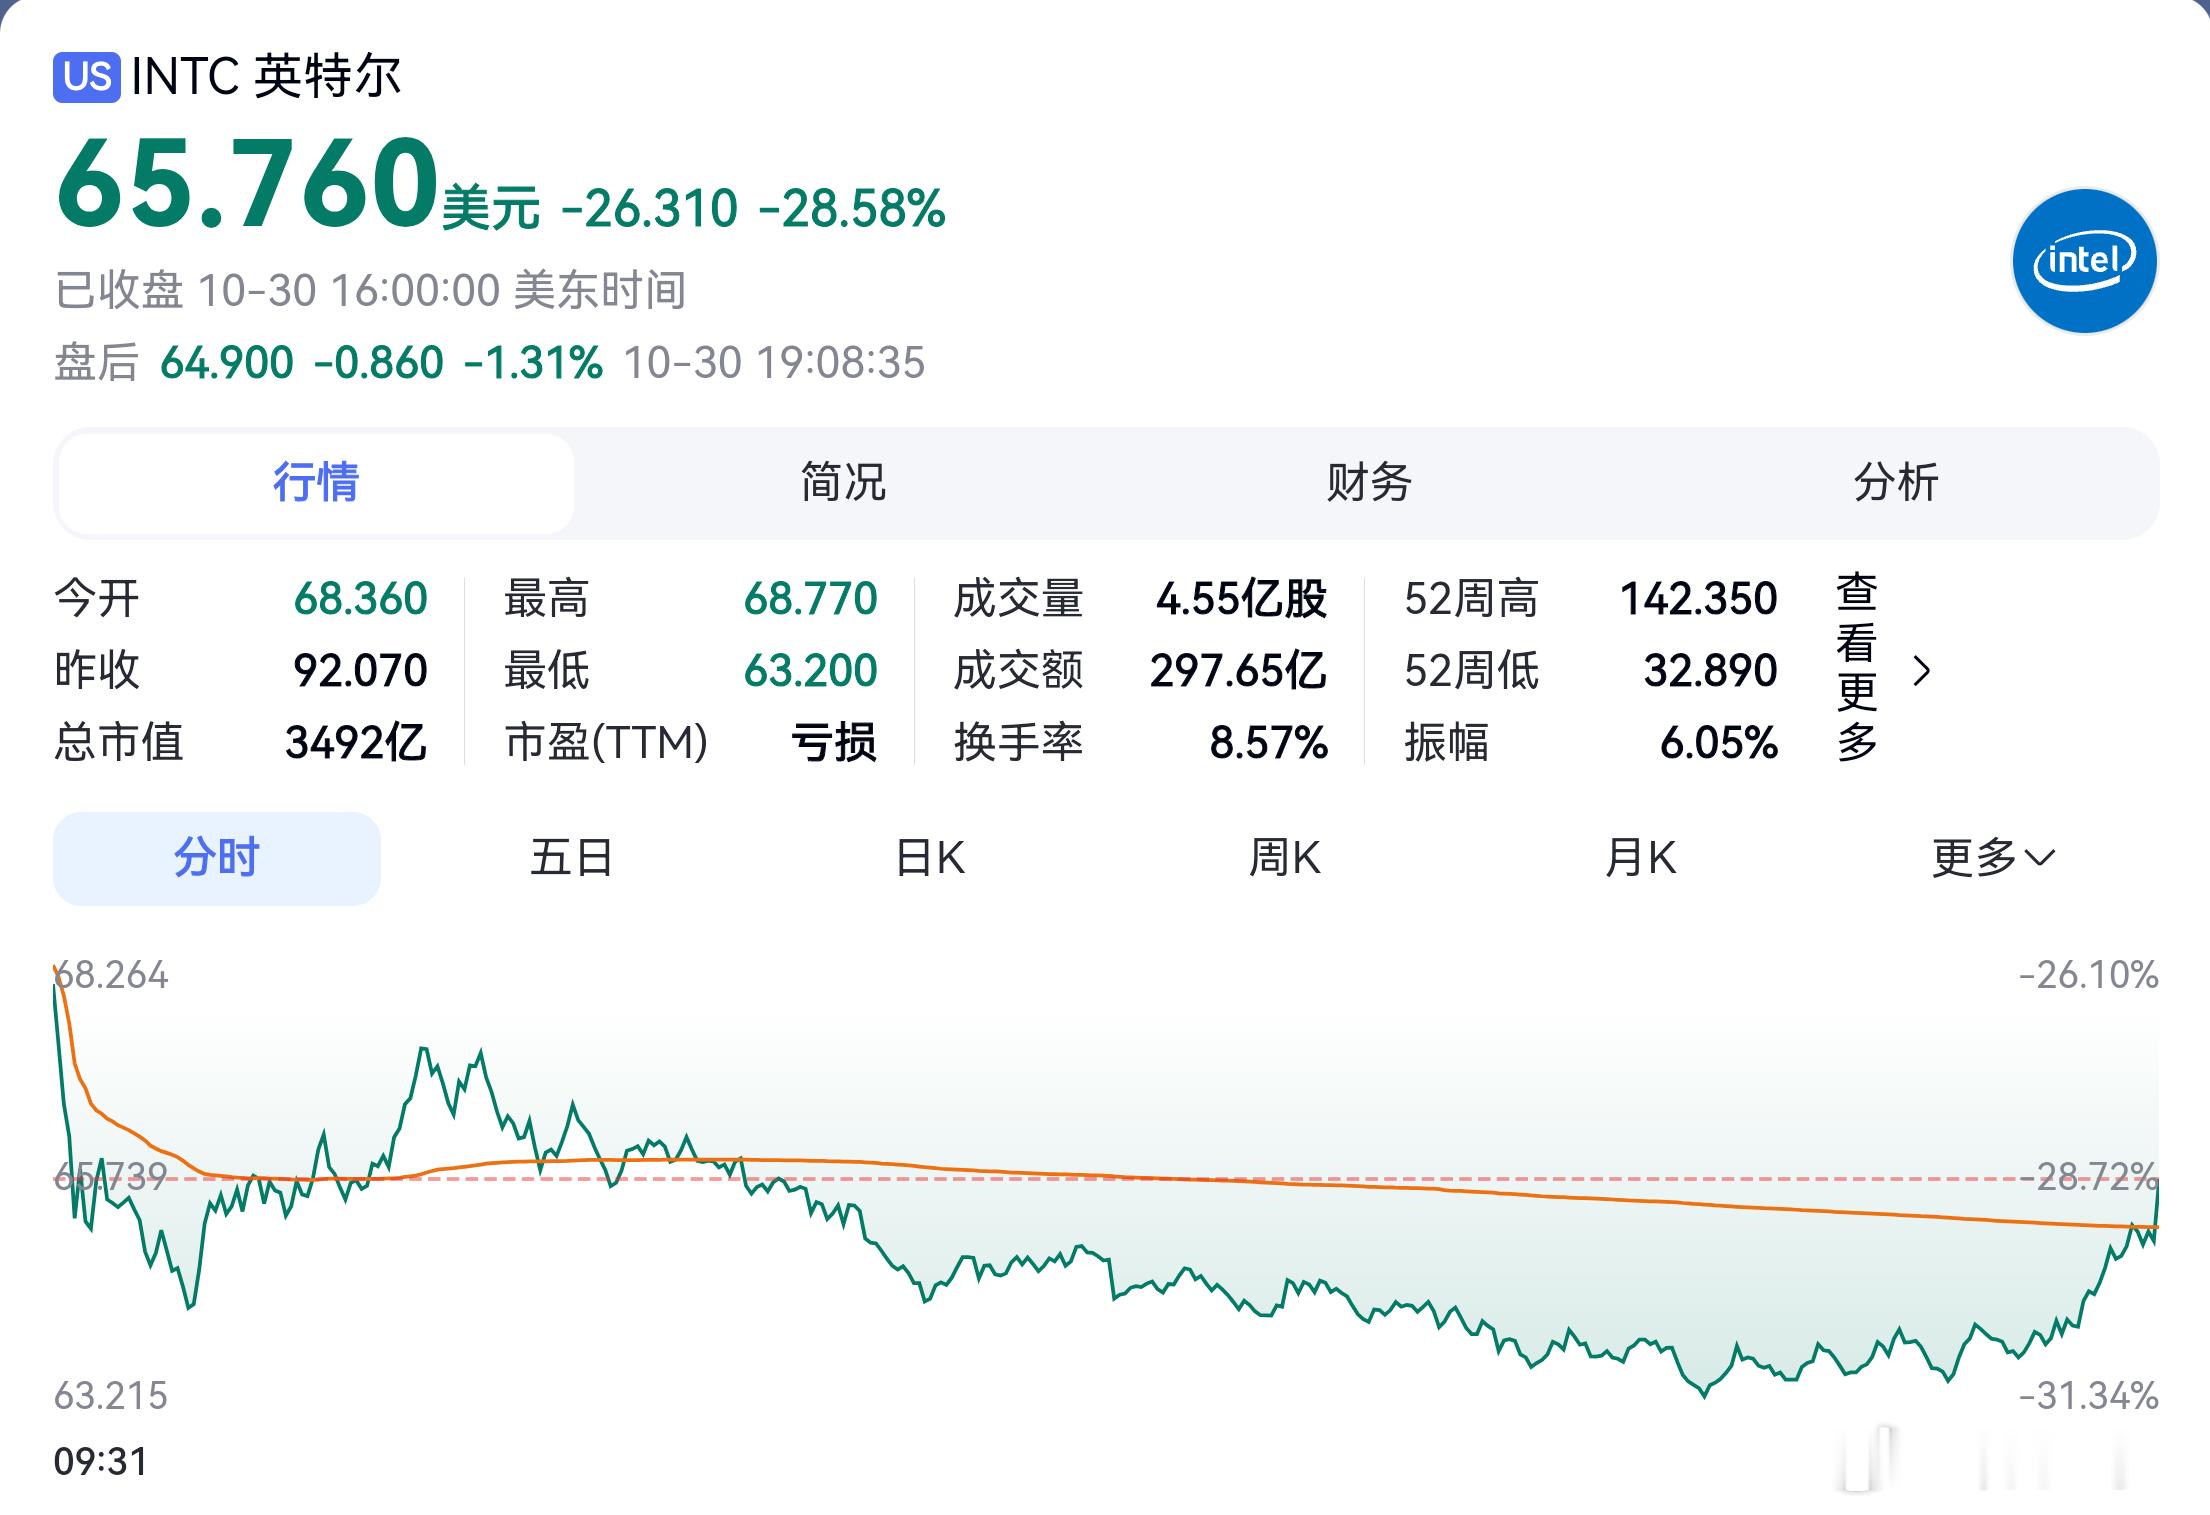
亚马逊、英特尔释放的AI大举投入计划,让投资者愈发担忧AI基建耗资高企、回报周期漫长。英特尔预警今年将现金消耗,叠加PC市场疲软、制造环节受阻、扩产投入巨大,创下史上最大单日跌幅,暴跌近29%!
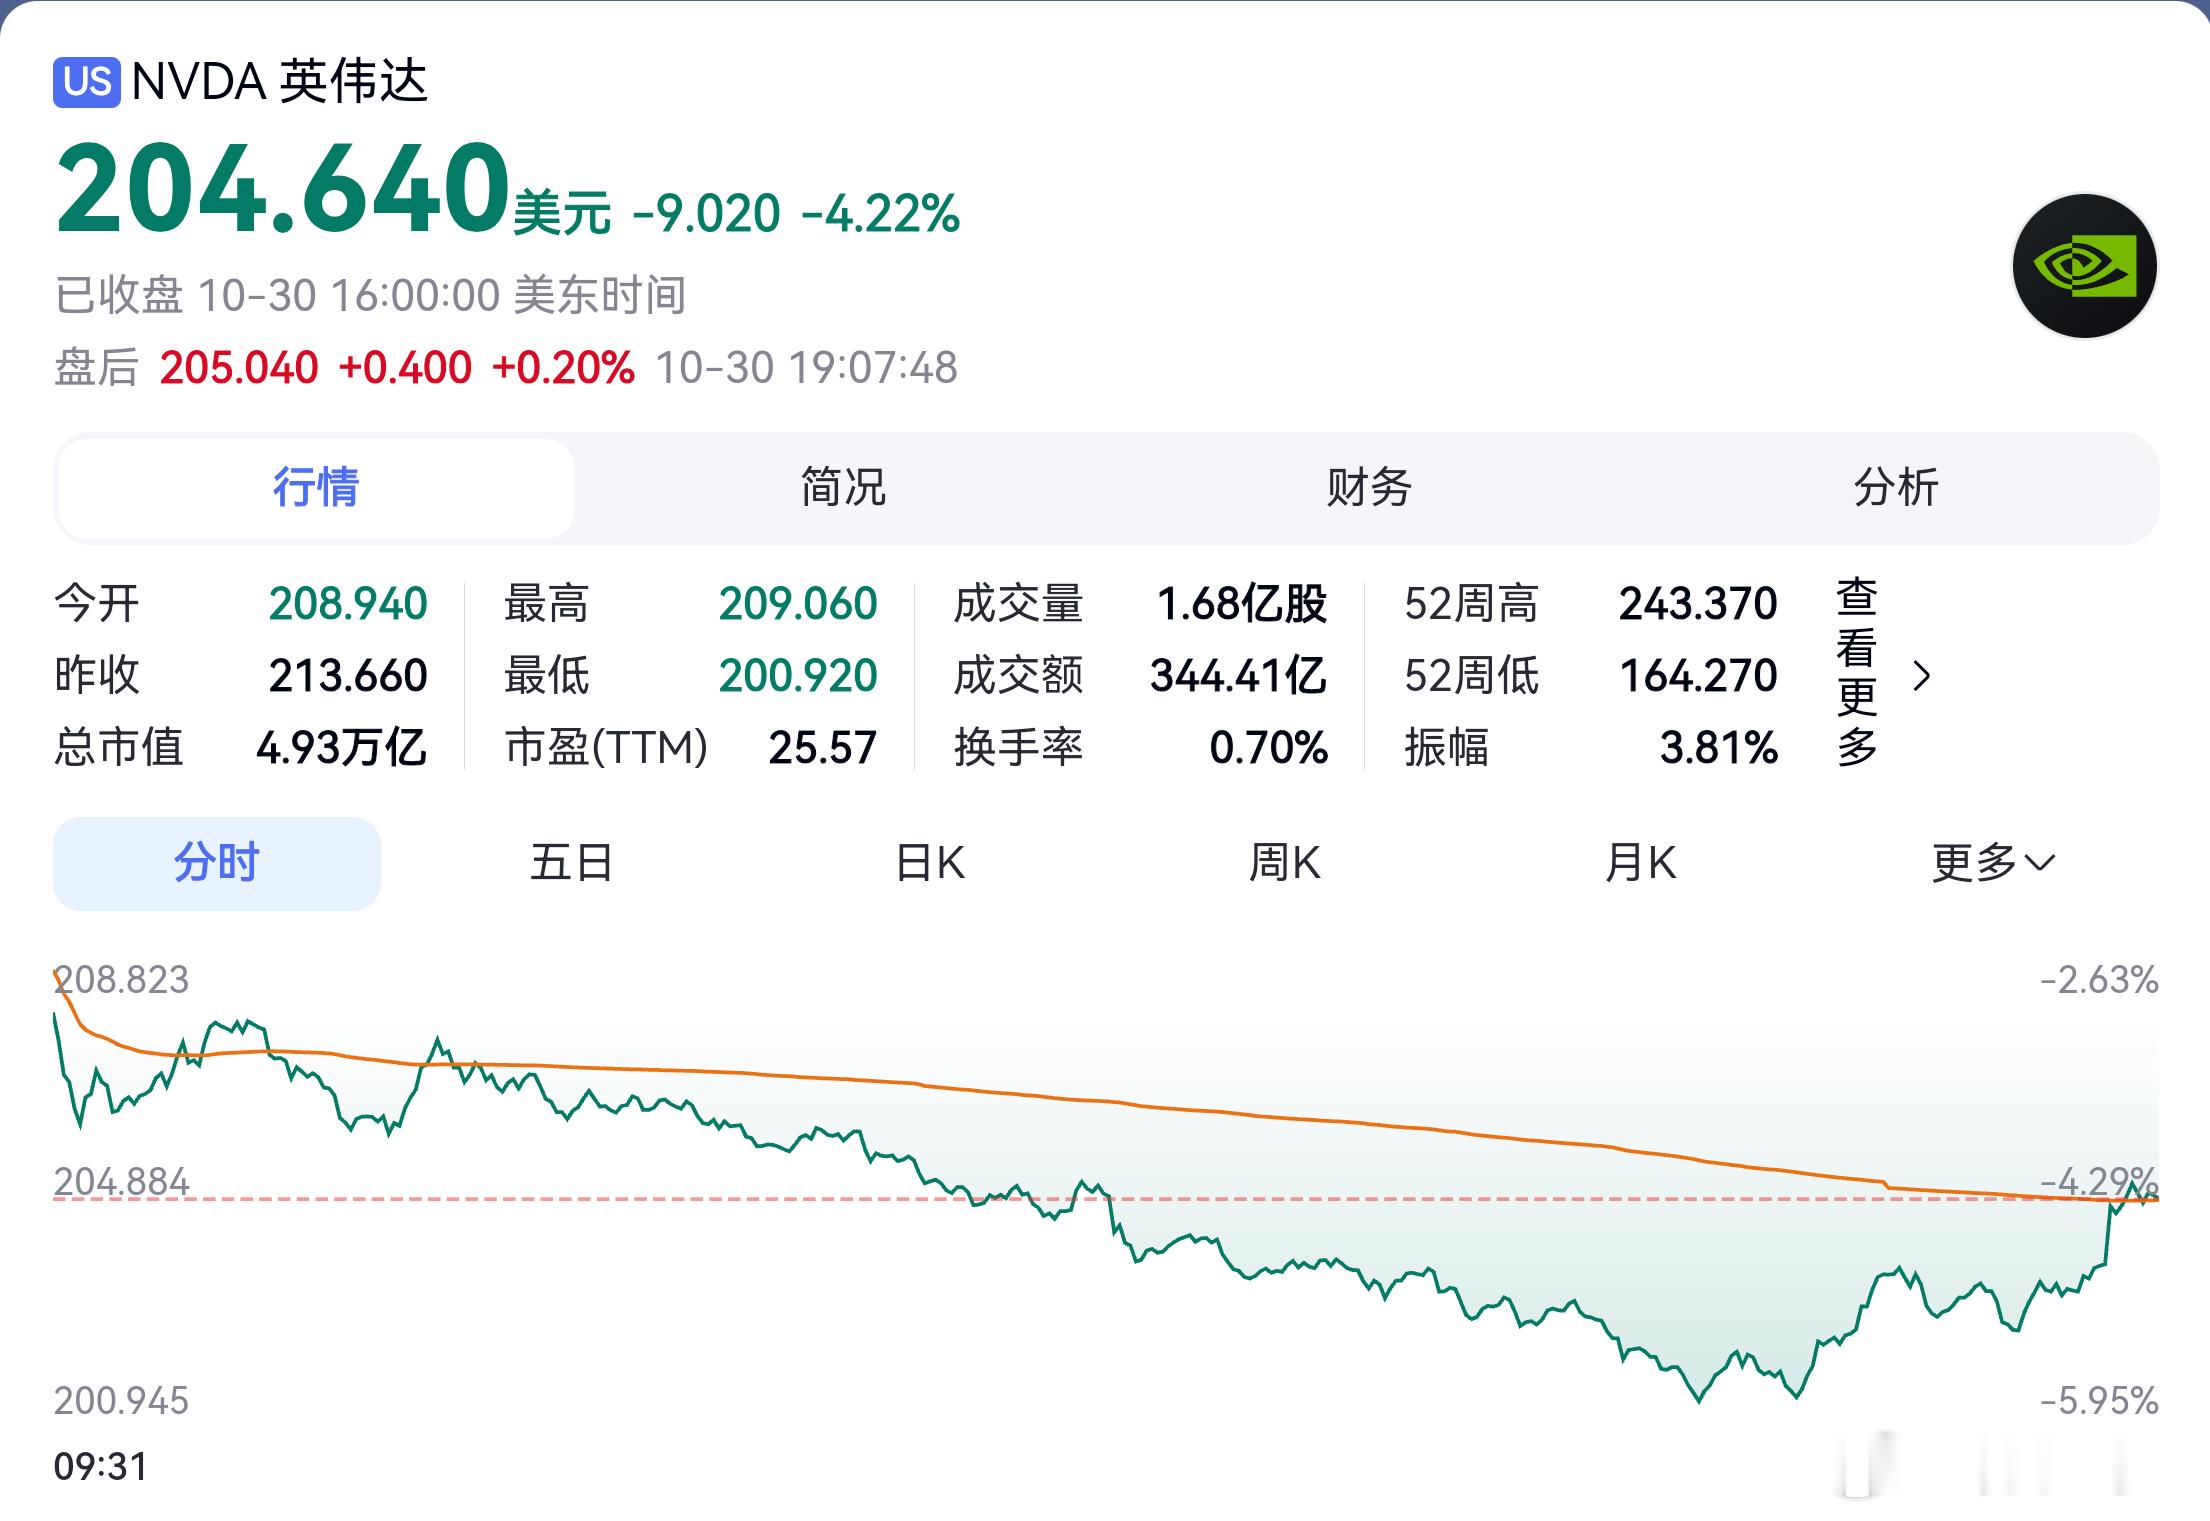
两家巨头的预警,引发半导体与AI产业链进一步抛售,数据中心、光模块、基建类个股延续本月跌势。软件股同样重挫,Twilio因下调指引下跌,而就在前一日,ServiceNow业绩不及预期已经重创板块。标普科技板块周五下跌近5%,费城半导体指数(SOX)跌超7.2%,跌破关键技术支撑位,全月累计下跌超15.3%,尾盘略脱离日内最低点。恐慌指数VIX盘中冲高至23.93,突破10月16日高点22.31,收盘回落至20下方。
整体来看,10月对标普500绝大多数个股而言表现尚可:11个行业板块中有9个录得月度上涨,其中4个板块涨幅达到两位数。通信服务板块(XLC)本月跌超9%,科技板块(XLK)下跌7.5%。资金轮动流向能源板块(XLE),受油价大涨推动,10月涨幅13%;防御板块医疗、公用事业、必需消费品月度涨幅均超10%。
三大股指本周悉数收跌。纳斯达克创下6月5日以来最大单日跌幅,也是2025年3月以来最大月度跌幅。本周,标普500下跌0.58%,纳斯达克下跌2%,道指下跌0.85%;月度维度:标普500跌0.94%,纳斯达克跌5.3%,道指上涨1.7%。标普500、纳斯达克连续第三周收跌,是自3月以来持续最久的连跌行情。
纳斯达克100指数10月市值蒸发规模达近2万亿美元,投资者开始审慎审视大型科技公司巨额AI开支。Alphabet、Meta的现金流消耗问题引发市场忧虑,微软、亚马逊的AI投入则初步显现回报。亚马逊、谷歌、Meta、SpaceX等云厂商,此前没有向市场清晰披露今明两年AI基建投入规模,实际支出远超预期。长期高强度投入导致自由现金流持续枯竭,拖累债市与股市表现。持续走高的融资成本,也让举债扩张的合理性受到质疑。
过去十二个月,亚马逊自由现金流转为净流出424亿美元,去年同期为净流入148亿美元;谷歌本季度自由现金流为负91亿美元,市场预期仅负35亿美元。Meta上周出现2012年以来首次自由现金流转负。SpaceX本季度自由现金消耗约99亿美元。
加密市场爆出重大事件:全球最大加密交易所币安遭遇黑客攻击,被盗63亿美元,为史上最大规模失窃案,分析师认为袭击方为北韩相关组织。消息传出后加密货币走低,比特币下跌1.5%,报77600美元。币安暂停提币业务,表示将自行承担全部损失。被盗资产中约半数很快被Tether、Circle以及特朗普旗下World Liberty Financial等稳定币发行方冻结。币安在X平台发文称,本次攻击手段复杂,正与执法部门协同处置;客户资金安全,团队合作冻结涉案资产,目前已追回约30亿美元,预计45小时内恢复提币,剩余33亿美元去向尚未说明。币安联席CEO表示,将动用公司自有资金赔付损失。
贵金属遭遇惨烈的单日、单周、单月行情!12月交割黄金大跌132.5美元跌幅3.29%,收于3898.9美元/盎司,创52周新低;白银下跌3.1美元跌幅5.93%,收于49.28美元/盎司。能源价格上涨叠加对美联储为控通胀维持高利率的担忧,持续压制贵金属。黄金自1月创下5595美元历史高点以来,累计下跌30%,并跌破4000美元/盎司心里价位。市场押注利率将长期维持高位,同时亚洲需求偏弱。本周白银、铂、钯跌幅7%-9%,黄金跌幅约2.9%。
油价延续本周涨势:WTI原油上涨2.12美元涨幅2.08%,收于104.12美元/桶,为9月15日以来最高收盘价,本月累计涨幅超15%,连续第四个月收涨;布伦特原油上涨2.76美元,涨幅2.4%,报117.64美元/桶,创4月29日以来新高。(北京汽油零售价92和95的价格分别接近9元和10元/升)
全球国债收益率10月末显著下行,避险买盘推升国债需求,尽管市场仍在预期美国财政部加大短期发债规模。美国10年期美债收益率4.913%,当日下行6个基点,全月下行36.4个基点,为2023年12月以来最大单月降幅。德国10年期德债收益率3.319%,本月下行26个基点,为2025年4月以来最大月度跌幅。2年期美债收益率当日下行7.5个基点至4.579%,10月累计下行30.6个基点,终结连续7个月上行,连续5周走低。