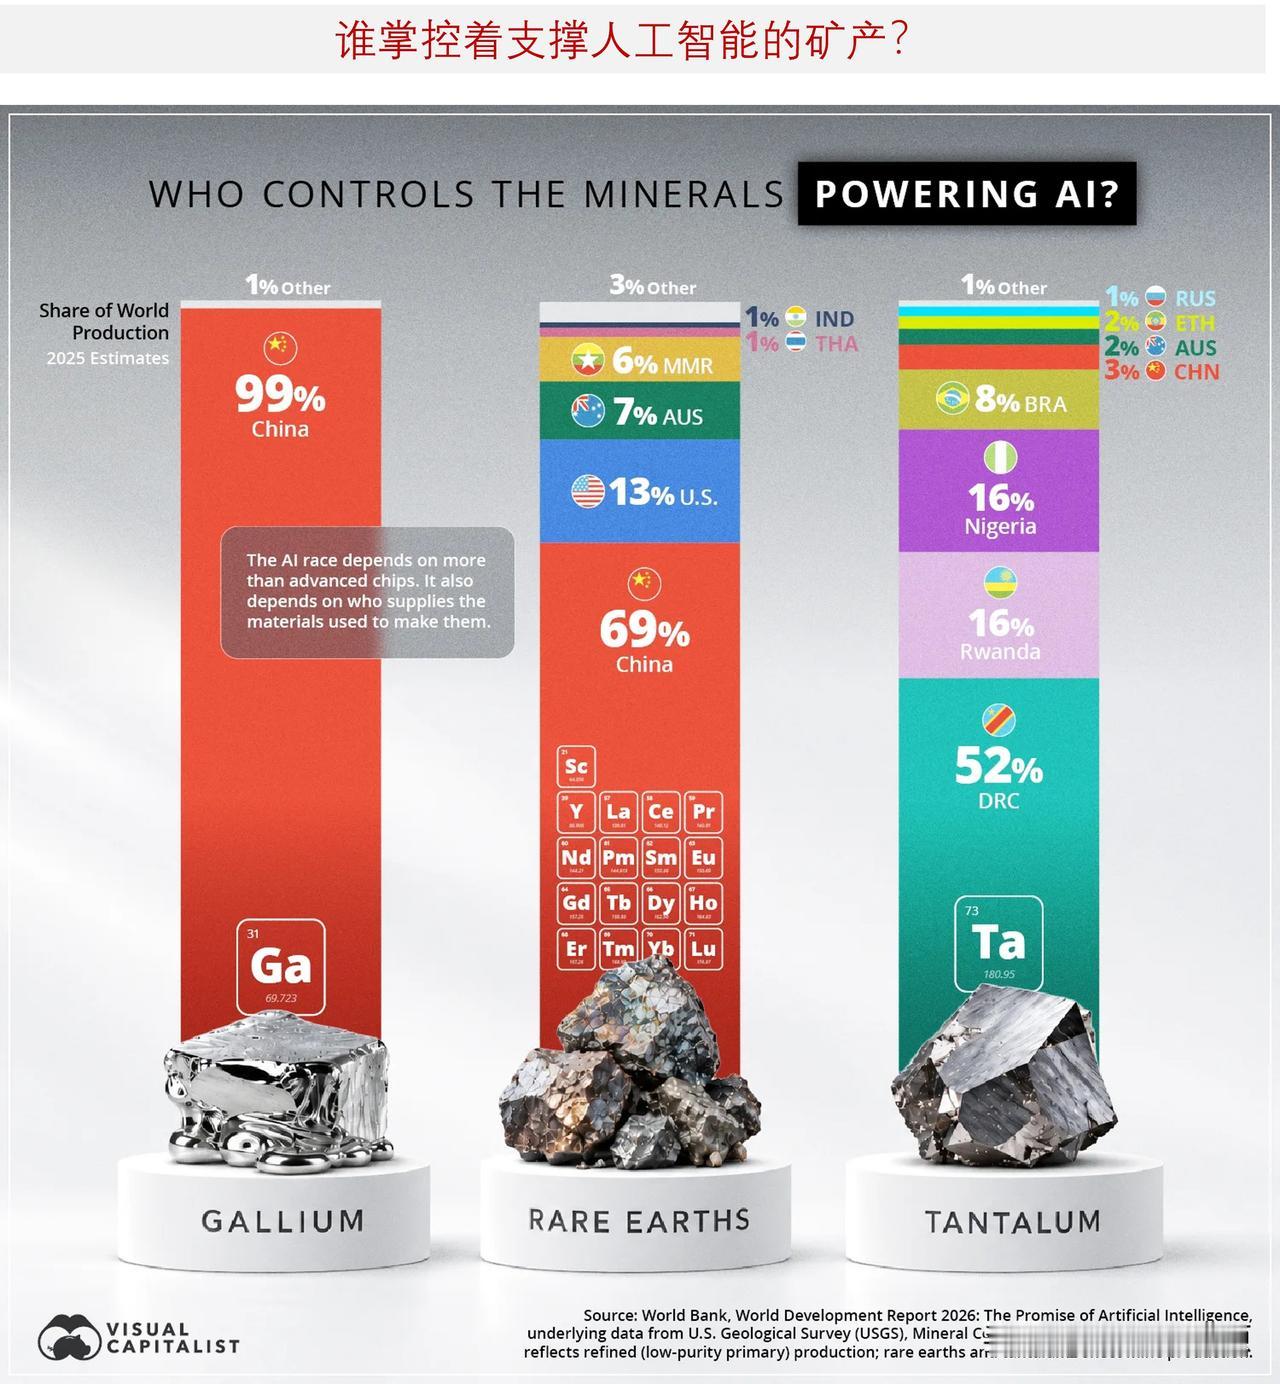
谁掌控了支撑人工智能供应链的三种关键矿产?
人工智能基础设施所依赖的远不止芯片与电力,还包括一系列关键原材料:镓、稀土和钽。它们是制造半导体、永磁体与电源管理系统不可或缺的原料。
世界银行《2026 年世界发展报告》 重点列出了镓、稀土和钽这三种材料,原因是其生产集中在少数国家。
图文中数据为美国地质调查局《2026 年矿产商品摘要》给出的 2025 年估算值:镓采用精炼产量,稀土与钽采用矿山产量。
—— 镓:中国占全球精炼产量 99%
中国占全球总产量的 99%。但这并不意味着全球地下镓资源的 99% 都在中国。镓一般是铝土矿炼制氧化铝过程中的伴生副产品。中国庞大的铝产业,支撑了规模化的镓提取产能。早年的供大于求、价格低迷,也导致其他地区的生产商退出市场。
镓之所以重要,是因为氮化镓(GaN)等化合物可以在高压、高温环境下高效工作。这些特性让镓适用于高性能电力电子器件。随着人工智能数据中心对算力和电力需求持续增长,这类材料的重要性不断提升。
——稀土:并非单一元素
中国稀土矿山产量占全球 69.2%,其次是美国(13.1%)、澳大利亚(7.4%)。
尽管名字叫 “稀土”,它实际包含 17 种元素,不同元素在计算硬件中各司其职。例如钕、镨用于硬盘等设备中的高性能永磁体;其他稀土元素则应用于半导体、显示屏、光学器件与数据存储。
—— 钽:AI 服务器的电源保障
刚果民主共和国的矿山产量占全球估算总量的 52%,卢旺达、尼日利亚分别占 16%、15.6%。三国合计占 83.6%。
钽和人工智能的关联主要来自电容器。聚合物钽电容可以在紧凑体积下实现高电容,同时保持稳定电气性能,适合严苛工况下的电力系统。2026 年行业报告显示,AI 服务器正在成为钽电容需求的增长来源。
——矿产供应:战略瓶颈风险
生产集中并不自动转化为人工智能领域的优势,先进芯片、制造产能、能源基础设施、资本投入都同样关键。但当一种或少数几个国家垄断某类关键材料的生产时,出口限制或其他供应中断事件,会沿全球科技供应链层层传导。
这类风险已真实显现。近年来,中国对镓相关物项以及部分中重稀土实施出口管制。这些举措促使其他国家政府与企业寻找替代供应商、新建产能。在中非地区,钽矿高度集中的格局带来另一重挑战,包括潜在供应中断与负责任开采溯源问题。
随着全球数据中心规模持续扩张,保障芯片、服务器、电力系统背后的矿产供应,其重要性将不亚于保障芯片本身。