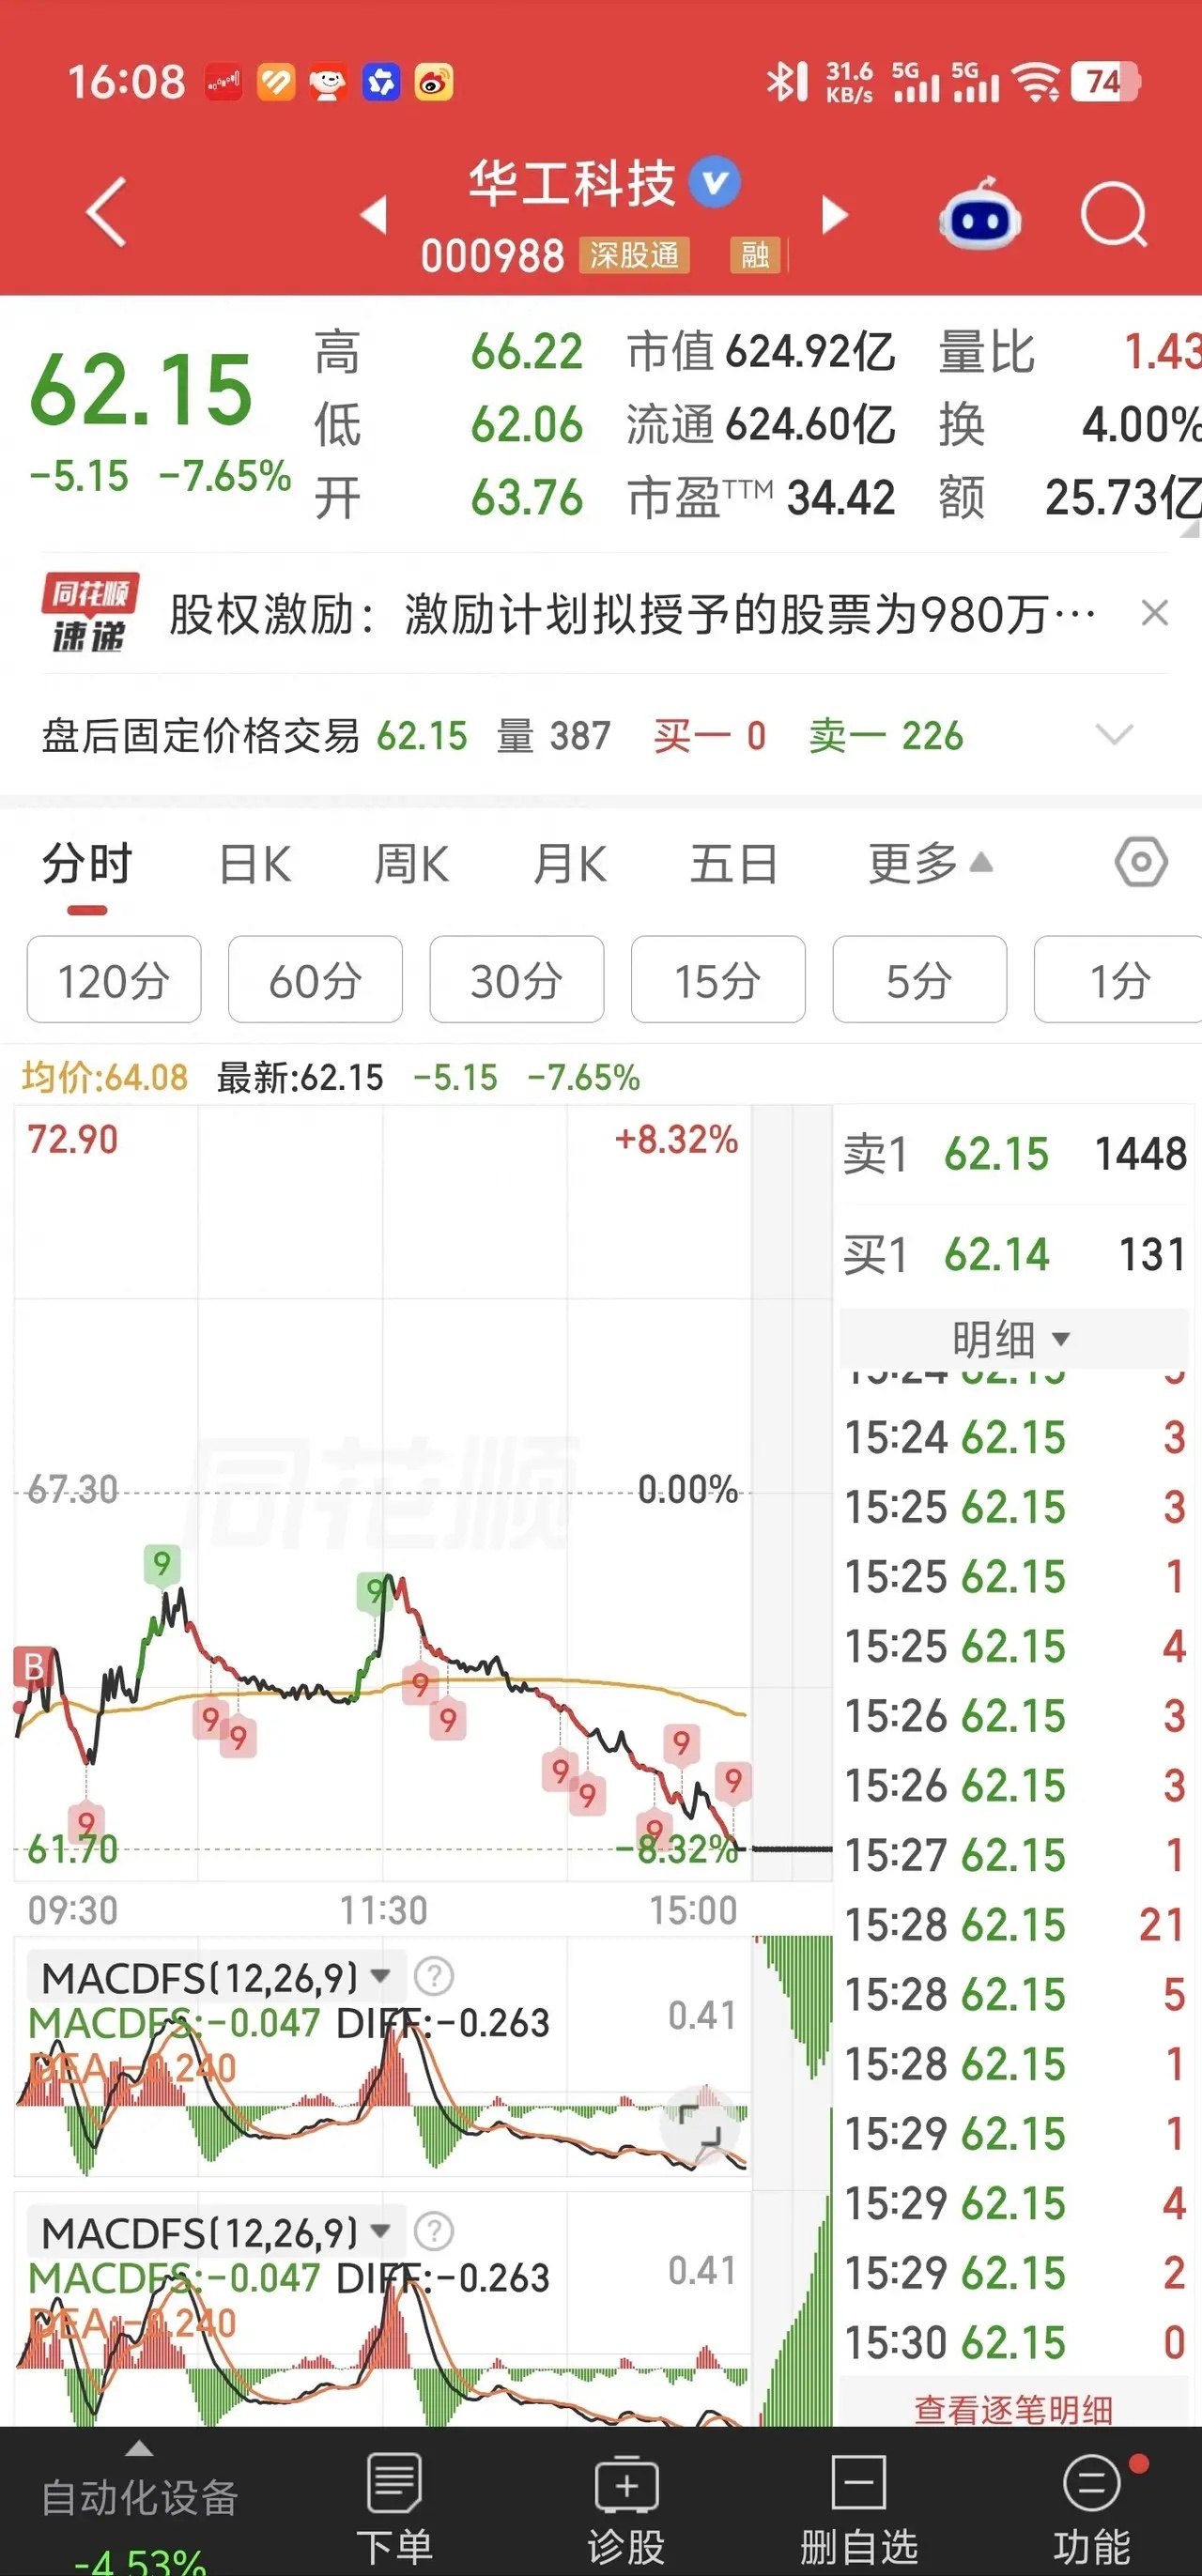
华工科技这次真是杀人诛心,散户真的熬不动了
我认为,华工科技这次让持仓者最难受的地方,不是业绩突然暴雷,而是财报上的增长和股票盘面的表现完全不在一个频道。
散户盼着三季报落地,想着业绩只要没有问题,股价至少能喘口气。
可市场给出的反馈,却让不少持仓者措手不及。
只是,把这轮下跌简单归结为主力诱多、机构提前跑路,恐怕并不符合实际情况。
先把这几天的行情摆出来。华工科技2026年三季报于10月29日盘后披露,10月30日股价收于62.15元,下跌7.65%,成交额达到25.73亿元。
当日开盘价63.76元,盘中最高66.22元,而前一交易日收盘价是67.30元。
这意味着,所谓早盘开盘冲高翻红,其实并不准确。股价盘中确实有过反抽,可最高价依然没有收复前一交易日的收盘价,收盘时又回落到了62.15元。
而且,这轮下跌并不是财报公布之后才突然开始,三季报披露前的交易日,股价已经出现明显回落。
把全部下跌都归结为三季报不及预期,逻辑上也站不住脚。
再看大家最关心的业绩,前三季度,华工科技实现营业收入126.54亿元,同比增长14.64%;归母净利润16.66亿元,同比增长26.09%;扣非净利润11.84亿元,同比增长7.19%。
单看第三季度,公司实现营业收入48.32亿元,同比增长41.75%;归母净利润4.80亿元,同比增长17.03%;扣非净利润4.37亿元,同比增长16.47%。
这些数据摆在这里,显然不能用简单的“增收不增利”来概括。
可我觉得,真正值得琢磨的恰恰是这几组数字之间的差距。
前三季度归母净利润增长26.09%,扣非净利润却只增长7.19%,说明利润增长的结构并没有表面数字看起来那么简单。
三季报显示,公司前三季度非经常性损益合计约4.82亿元,其中包括投资收益、交易性金融资产公允价值变动收益以及政府补助等项目。
这些收益并不是虚假的,可它们和主营业务持续创造的利润,不能完全画等号。
对于一家科技制造企业来说,我更关注扣非利润能不能持续增长。
归母净利润体现的是最终经营成果,扣非净利润更能帮助投资者观察主业的盈利能力。
两组数据放在一起,才更容易看清企业真实的经营状态。
还有一个细节值得注意,第三季度归母净利润虽然同比增长17.03%,但环比第二季度下降了12.33%;扣非净利润却环比增长16.65%。
这说明单季利润出现了不同方向的变化,不能只拿一个数字判断公司经营好坏。
市场关注的,可能不只是今年赚了多少钱,还包括接下来能不能持续赚到钱。
比利润增速更值得关注的,是现金流,前三季度华工科技经营活动产生的现金流量净额为负12.88亿元,同比下降664.64%。
公司在三季报中解释,这主要是订单增长以及部分原材料供应波动,公司增加了备货。
再看资产负债表,应收账款较年初增长30.44%,存货从35.81亿元增加到46.48亿元,增幅接近三成。
我的看法是,订单增加确实是好事,可订单转化成收入,收入再转化成真正收到的现金,中间还有一个过程。
库存增加意味着资金被占用,应收账款增长意味着回款需要持续观察。
对于制造业企业来说,规模扩张和现金回笼必须保持平衡。利润表上的增长值得肯定,现金流上的压力也不能视而不见。
再看华工科技的业务结构,一些文章把整个光模块赛道描述成彻底凉透,这个判断也太绝对了。
公司10月30日披露的投资者关系活动记录表显示,光互联业务前三季度实现营业收入65.39亿元,同比增长26%;净利润5.66亿元,同比增长30%。
其中第三季度净利润达到2.9亿元,环比增长201%。
智能制造业务前三季度营业收入30.1亿元,同比增长13%,净利润3.99亿元,同比增长22%。
智能感知业务则相对承压,前三季度营业收入29.34亿元,同比增长3%,净利润2.92亿元,同比下降37%。
从这些数据就能看出来,华工科技内部不同业务的发展情况并不一样。
光互联业务保持较快增长,智能制造也有不错的表现,智能感知业务却面临盈利压力。
这才是理解公司经营状况应该有的角度,不能因为股价下跌,就把所有业务都说成没有希望。
还有一个容易被忽略的情况,公司在机构交流中提到,高端DSP、PCB等上游物料存在结构性供应紧张的问题。
为了保证交付,公司采取了提前锁定物料、多种供应方案认证以及推进国产替代等措施。
这说明行业需求和供应链之间仍然存在现实矛盾。
光模块业务有订单增长,并不意味着生产、交付和盈利能力就能毫无压力地同步提升。
尊重事实、理性分析、控制仓位,不盲目追涨,也不冲动补仓,才是普通投资者应该坚持的原则。
风险提示:本文仅为公开信息整理及个人观点,不构成投资建议。
股市有风险,投资需谨慎,请结合自身风险承受能力独立决策。