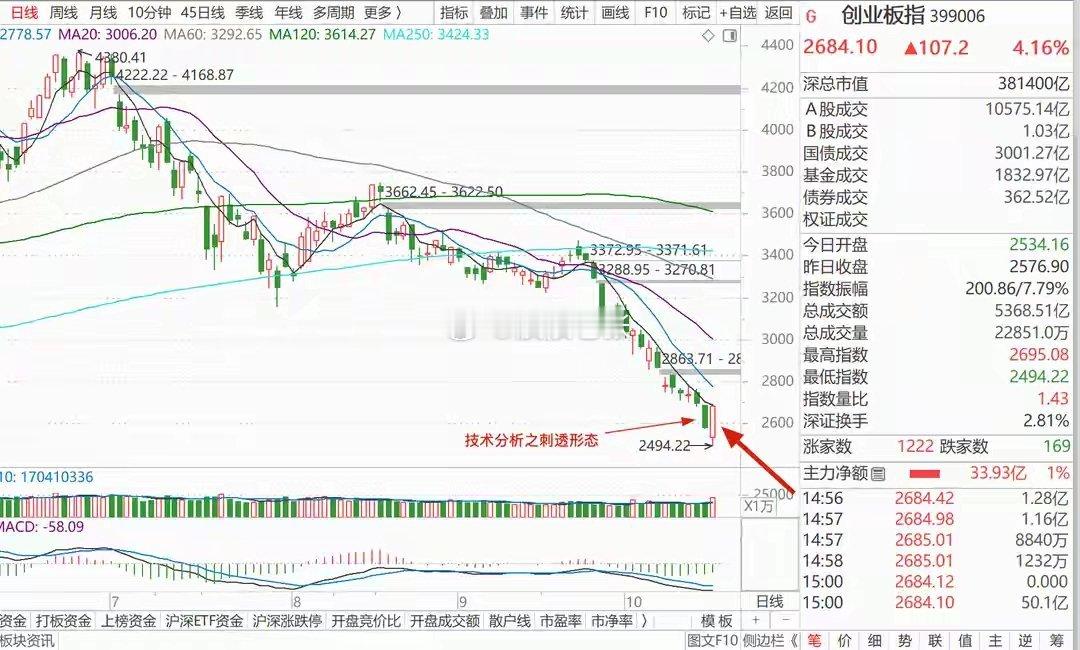
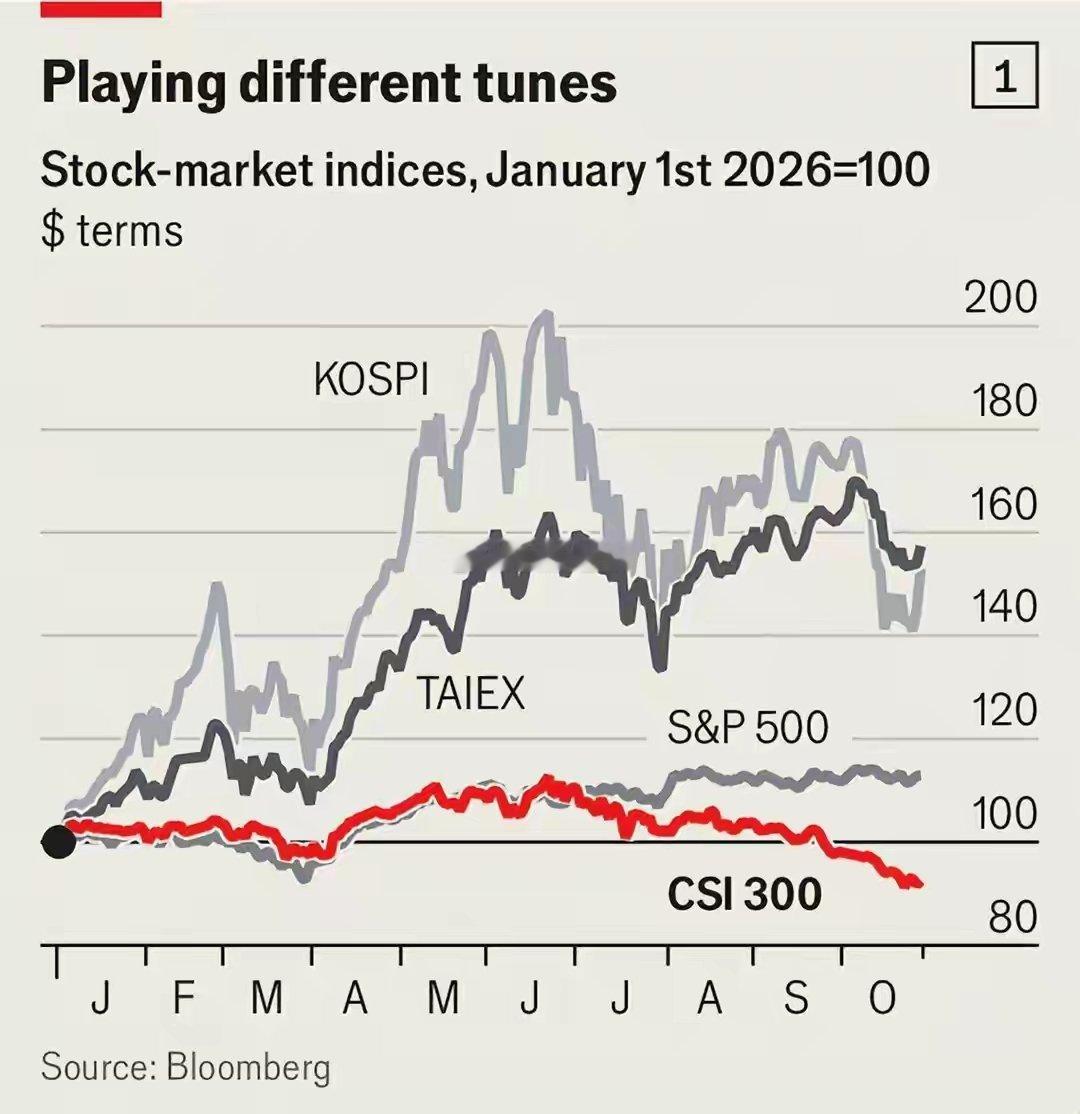
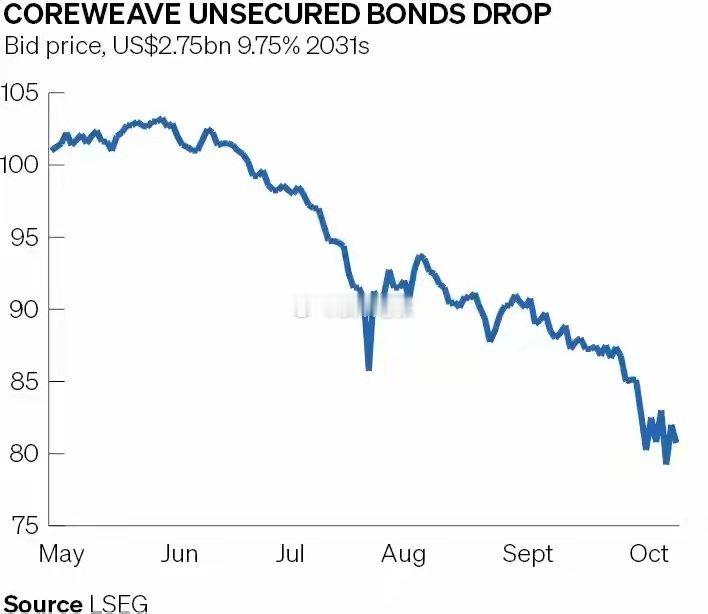
这个 10 月,手里拿着创业板股票或者基金的人,日子不太好过。10 月 30 日周五,创业板指收在 2413 点,一天跌了 4.1%,收在当天最低点,到收盘前还有不少人着急卖出。这波下跌不是一天形成的:从 9 月下旬高点算起,指数一个多月回撤近三成,很多账户连着好几个星期都是绿的。跌的也不只是 A 股,10 月上旬以来,美国费城半导体指数跌了约 14%,韩国股市跌超 18%,日本股市也跟着调整。更值得琢磨的一点:这轮下跌看着像恐慌抛售,本质是资金的打分标准变了。之前炒成长股,远期规划、订单预期、行业故事都能抬估值;现在资金更看重实打实兑现的利润和现金流。这只是阶段性的偏好变化,不是以后完全不看成长预期,看懂这点,再考虑要不要布局会理性一些。这次,警报最先从债市响起这一轮全球集体抛售,导火索是美国 CoreWeave 这家公司。它靠大量借钱修建 AI 机房,再对外出租算力。进入 10 月,它的债券持续下跌,价格跌到市场开始怀疑它能不能按时还本付息。风险爆发有明确先后顺序:先出问题的是债券,不是股票。做股票投资,大家更看重行业订单、营收增长;做债券投资,只关心一件事:本金能不能按时收回。同样一家 AI 企业,股市还在看好长期增长,债市已经开始担心偿债能力。离资金安全最近的债市资金,最先不再看好这套增长逻辑。这一轮 AI 算力扩张,很大一部分资金来自借贷。依靠负债扩张出来的行业繁荣,风险一定会先出现在债务端。股市只是反应慢了半拍,随后才跟着转向悲观。盈利定价标准下,宁德时代率先调整新的定价标准刚出现,权重股就出现调整。市场开始重视盈利兑现,创业板权重最高的宁德时代三季度利润环比下滑(同比仍增长),单日股价下跌 12%,直接带动创业板指数走低。创业板调整幅度更大,原因在于板块内公司估值,很大程度依赖远期收益预期。美国 9 月 CPI 同比 3.7% 高于市场预期,市场下调降息预期,资金成本预期上行,远期收益对应的估值会受到压制,前期估值偏高的成长板块调整幅度更大。还有一个容易判断失误的地方:估值高低要看指标计算结果,不能只看股价跌幅。估值等于股价除以盈利水平。指数下跌三成,如果市场同步下调对企业盈利的预期,估值水平并不会明显下降。目前三季报还在陆续披露,盈利预期还没有稳定,仅凭股价下跌就判断估值偏低,并不严谨。估值调整带来下跌,杠杆平仓放大跌幅估值标准改变,只是股价下跌的开端;真正放大跌幅的,是使用融资借钱买入股票的投资者。不少投资者会疑惑:部分企业经营状况没有变差,股价跌幅却超出基本面。核心原因是市场出现大量被动卖出的资金。股价下跌后,抵押在券商账户里的股票资产缩水,券商随即通知投资者追加保证金;资金无法到位,券商就会自动卖出持仓。集中卖出会进一步压低股价,引发更多账户触发平仓条件,形成连锁卖出。两融余额从 2.5 万亿元的高位持续下行,就是本轮被动减持的直接数据体现。在这个阶段,短期股价无法反映企业真实价值,只体现被动卖出的压力。当下需要重点观察的,是还有多少融资账户面临强制卖出。等到被动平仓盘基本出清,股价才会重新回归基本面定价。ETF 资金流入,不代表行情反转在不少投资者卖出持仓的同时,10 月 15 日至 23 日,有约 2250 亿元资金通过股票 ETF 流入市场,创业板是主要买入方向之一。很多人认为这笔资金进场,代表大资金确认市场底部。这个理解并不准确。这类资金一般是在一个价格区间分批布局,接受买入之后市场继续调整,看重中长期的收益空间,不代表当前点位已经是底部。可以参考历史情况:2015 年 7 月初救市资金集中进场,市场后续继续调整大约两个月才企稳;2018 年 10 月政策层面明确支持市场,底部直到次年年初才出现。这类资金的作用,是缓解极端恐慌,避免市场出现无序大跌,不代表调整已经结束。单纯跟随这类资金流入信号买入,是布局亏损比较常见的原因。怎么办?与其猜点位,不如盯几件看得见的事:借钱炒股的规模什么时候不再缩、权重股什么时候不再创新低?海外人工智能相关的债券还会不会继续出事?在信号转向之前,把每一次上涨先当作反弹看待,而不是反转,是更稳妥的。还有两条历史规律值得记住。每一轮大反弹的主角,几乎都不是上一轮暴跌前的明星,2015 年最风光的是互联网金融,2019 年之后领涨的换成了新能源和半导体,完全是两批面孔,这也是普通投资者更适合关注指数而非押注个股的原因之一。每一轮大跌里伤得最重的,往往不是买入时点偏早的人,而是借钱买入的人,后者要承担利息和强制平仓线,等不到市场回暖。至于要不要参与、何时参与,没有统一答案,但可以用两个问题检验自己的前提:这笔钱三五年内用不到吗?买入后再跌两成,拿得住吗?两个答案都是肯定的,说明这笔资金至少具备承受当前波动的前提;有一句答不上来,说明当前风险超出了这笔钱的承受范围。一个月跌掉 23% 的市场里,最贵的是恐慌,最便宜的是耐心。市场的算法已经换了,看待它的方式也得换。