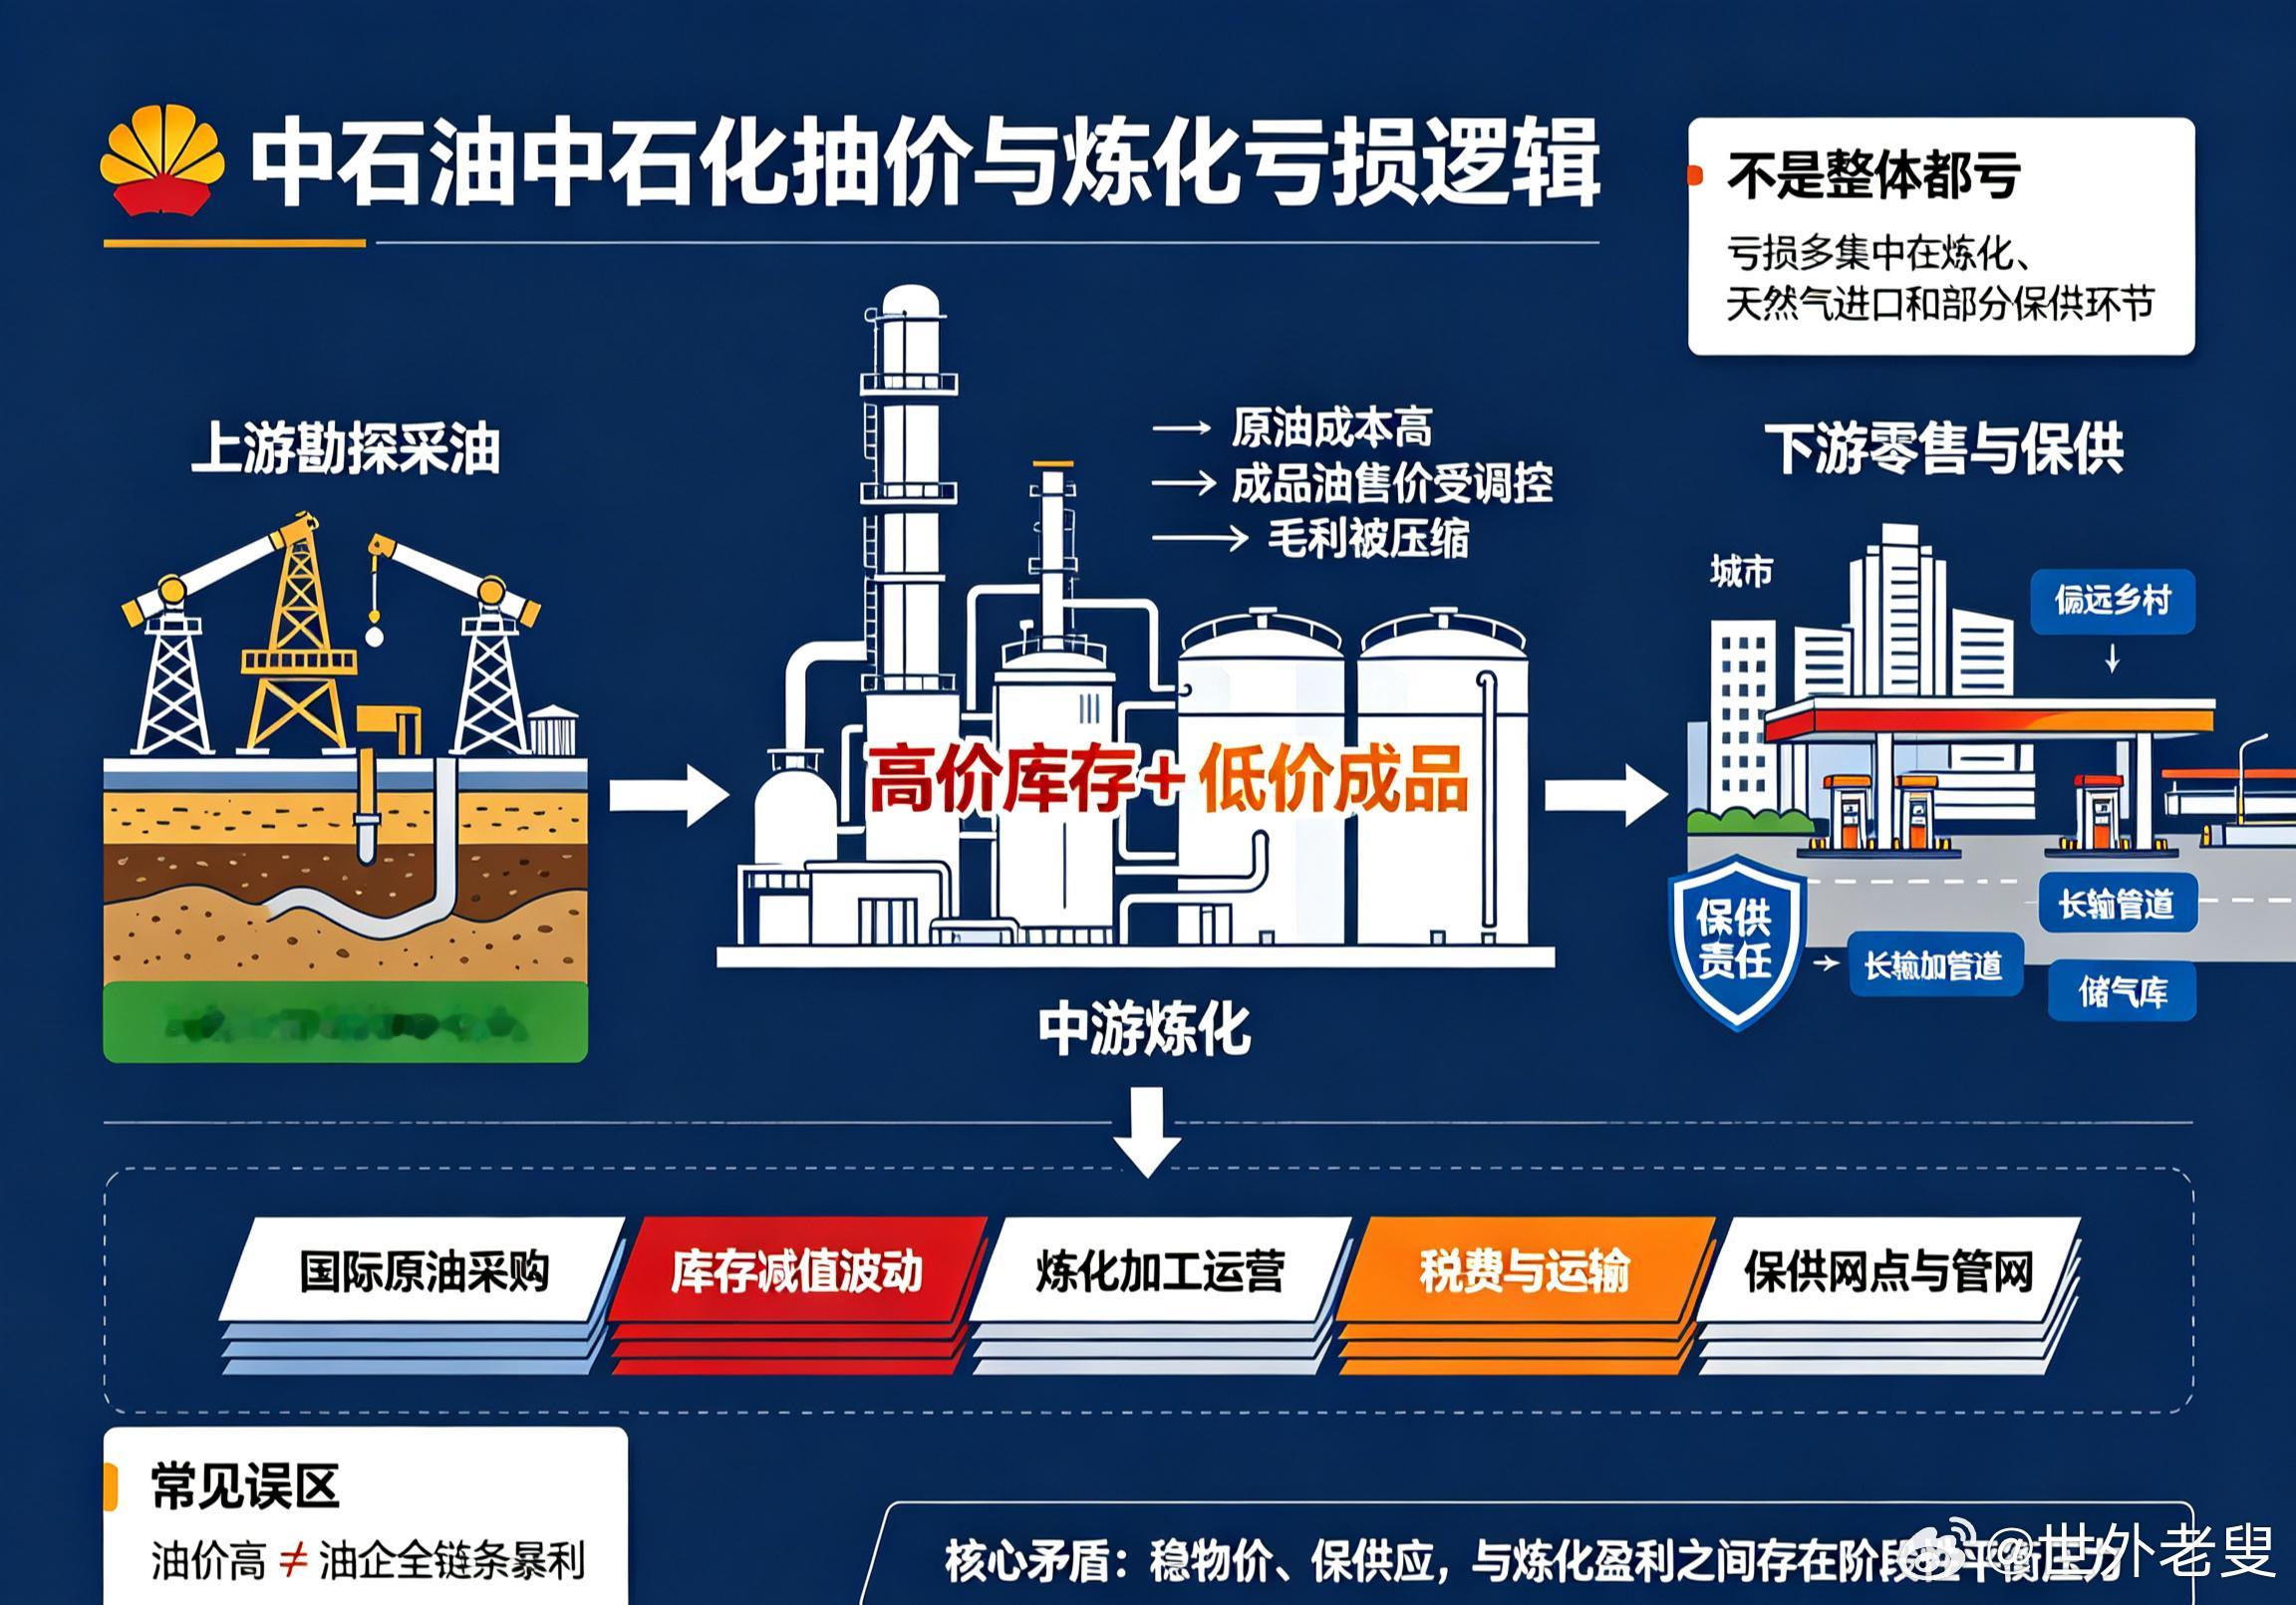
油价年年被吐槽,中石油中石化还总说"亏损":到底是真亏还是算账方法的问题?开车的人几乎都有同一个疑惑:加油站的油价涨起来毫不含糊,大家都在感叹用油成本越来越高,可隔一段时间,就会看到新闻——中石油、中石化发布财报,炼油板块、销售板块出现亏损。很多人第一反应就是怀疑:是不是有意渲染困难?是不是员工福利太高、开销铺张,把利润吃掉了?本文依据公开财报和国家定价政策,把这笔账拆开讲。先说最核心的一句话:两桶油并不是整个集团常年整体巨亏,亏损大多集中在炼油、化工等下游板块;上游勘探采油板块,多数年份是赚钱的。所谓"亏损",是分板块独立核算出来的结果,不是整个公司全盘赔钱。 很多人把"炼厂亏钱"等同于"整个中石油、中石化在赔钱",这就是最大的误区。先回答第一个核心疑问:亏损到底是真的,还是账面数字游戏?从上市公司经过审计、对外披露的财报来看,板块层面的亏损是真实计入财务报表的,不是凭空编造的话术,但它有很强的时间性。以2024年年报为例:中国石油营业收入2.9万亿元,同比下降2.5%,归母净利润1646.84亿元,同比增长2.0%;中国石化营业收入3.07万亿元,同比下降4.3%,归母净利润503.13亿元,同比下降16.8%;中国海油营业收入0.42万亿元,同比增长1%,归母净利润1379.36亿元,同比增长11%。三家企业2024年合计净利润约3529亿元,日均净赚约9.7亿元。也就是说,整体上,两家企业仍然是巨额盈利的。 出现"亏损"的,是其中的特定板块。那么,为什么会出现板块亏损?先看最容易被误解的一环——库存。很多人想象的生意逻辑是:今天原油什么价,今天加的油就按这个成本卖。现实完全不是这样。石油炼化是连续不间断的重工业,炼厂不能说停就停。为了维持生产稳定、保障全国供油,企业必须提前储备大量原油库存,这批原油往往是两三个月之前采购入库的。等到国际油价快速跳水,终端成品油跟着下调,炼厂卖出去的油品,售价是当下的低价,但它的原材料成本,却是之前高价拿货的原油。这中间的差价,就是存货减值损失。2024年,中国石化存货减值亏损45.5亿元。这是造成阶段性亏损的重要原因之一,也是普通人最不容易理解的一笔账。举个简单的例子:两个月前按90美元一桶的价格囤了大批原油,现在国际油价跌到70美元,加油站售价跟着下调。炼厂加工出来每卖一吨油,都在用高价原料生产低价成品,账面直接就亏了。这笔亏损,白纸黑字记在财报里。反过来,如果油价持续上涨,手里的库存跟着升值,还会产生额外的库存收益。数据同样印证了这一点:2024年油价第二至第四季度下跌13%(从85.03美元/桶降至74.01美元/桶),中石油、中石化炼油利润分别下降49.7%、73.9%。接下来,一条条捋清楚,钱到底亏在了哪里。第一,定价机制的约束:高油价阶段,炼厂利润会被主动压缩。国内成品油不是企业自主定价,执行的是国家统一的调价规则。根据《石油价格管理办法》,国际市场原油价格低于每桶80美元(含)时,按正常加工利润率计算成品油价格;高于每桶80美元时,开始扣减加工利润率,直至按加工零利润计算成品油价格;高于每桶130美元(含)时,汽、柴油价格原则上不提或少提。此外,办法还规定了"地板价":当国际原油价格低于每桶40美元(含)时,按原油价格每桶40美元、正常加工利润率计算成品油价格。调价周期上,现行机制是"汽、柴油价格根据国际市场原油价格变化每10个工作日调整一次",当调价幅度低于每吨50元时不作调整。(2009年首次公布的试行办法中,曾采用"连续22个工作日、价格变化超过4%"的规则,两者不可混为一谈。)也就是说,国际油价冲到高位的时候,哪怕原油采购成本暴涨,成品油的零售价也不能同步、同幅度上涨,炼厂的加工毛利会被不断压缩,甚至被压到零毛利。这是制度层面的调控安排,目的是避免国际油价暴涨直接传导到国内,让全社会承受通胀压力。同时,成品油里面,税费占相当比例。我们加到油箱里的油价,包含增值税、消费税、城建税等多项税费,这部分钱并不归油企,而是上缴国库。很多人把全部油价都当成油企的收入,自然会觉得油价这么贵不可能亏钱——这是一个常见误解。第二,庞大的保供责任:有大量"不赚钱甚至赔钱的网点和管线"。很多人只看见城市核心地段车流不息的加油站,却忽略了一件事:作为承担全国能源保供任务的央企,它的供油网络必须铺满全国。在偏远牧区、山区、边境乡镇,一座加油站一天卖不出多少油,人工、运输、油罐维护、安保全都一分不少。从商业角度看,这些站点本身持续亏损,但出于能源安全、民生保障,不宜简单关停。(这一部分属行业普遍情况的定性描述,具体亏损数据企业未单独披露。)此外,还有贯穿全国的长输油气管道、储气库、应急储备库,巨额建设投入,几十年持续折旧维护。这些基础设施,属于国家能源底盘,不能完全按照市场化盈利逻辑运营。这里需要纠正一个流传较广的说法: 有观点认为"天然气进口业务常年稳定亏损"。从最新财报看,这一说法并不准确。2024年,中国石化天然气全产业链盈利创历史新高,进口LNG采购成本同比下降64亿元,板块营业利润同比增长29%至491亿元;中国石油天然气销售分部经营利润同比增长25.5%至540亿元。更准确的说法是:进口天然气在部分年份、部分合约下存在价格倒挂,但并非"常年稳定亏损"。第三,老油田开采成本高,还有持续的转型投入。国内很多主力油田已经开采几十年,进入开发中后期,地层压力下降、含水越来越高,开采一桶原油的成本,明显高于中东那些浅层大油田。哪怕国际油价处在中等水平,部分老油田采油的成本已经偏高;一旦油价走低,上游部分区块也会收益承压。不过要注意,2024年上游板块整体是增长的:中国石油油气和新能源分部经营利润同比增长7.1%至1597亿元;中国石化上游利润增长29.2%,是唯一正增长的板块。所以"老油田成本高"并不等于"上游整体亏损"。最近几年,能源转型是硬性任务。两家企业每年拿出巨额资金投入风电、光伏、氢能、储能、CCUS碳捕捉项目。这类新能源项目回报周期长,短期难以盈利,大额资本开支会拖累当期利润。第四,需求下滑,化工板块产能过剩,成为新的拖累。电动车普及,国内汽柴油的长期需求缓慢下行,炼厂的开工效率和销量受到影响。而且炼油不是只产出汽油柴油,还有大量乙烯、塑料、化纤等化工副产品。最近几年国内化工产能集中释放,市场竞争激烈,化工品价格持续低迷,很多时候化工板块单独就是亏损的,直接把炼油业务好不容易挣到的毛利吃掉,最后合并之后,整个炼化板块呈现亏损状态。数据可以印证:2024年,中国石化炼油板块营业利润同比下降67%至63亿元;化工板块亏损(年报口径为经营亏损100亿元,券商测算口径为140亿元),同比增亏。中国石油炼油化工和新材料分部经营利润下降42.1%至214亿元。然后专门回答大家最热门的猜想:亏损,是不是因为员工福利、工资太高?客观来讲,作为大型央企,人工成本确实是一笔不小的固定开支,但从公开财报看,职工薪酬在万亿级别的营收盘子里面占比有限,远比不上原油价格波动带来的库存损失、原料价差的冲击。而且最近多年,两家企业一直在持续推进降本、控编、压缩非必要开支,薪酬也受到国资监管部门的严格管控。因此,把板块亏损归因于"员工福利太高吃掉利润",缺乏数据支撑。当然,也不必一味美化。体量这么庞大的巨型企业,链条冗长、层级复杂,管理效率对比民营小型炼厂,确实存在差距,存在管理冗余、部分环节浪费的问题。这属于成本优化问题,但不是造成阶段性巨额亏损的决定性因素。这里还要区分一个容易混淆的知识点:为什么民营炼厂好像很少喊亏?国内民营炼厂,体量更小、机制灵活,很多不承担全国保供义务,不用维持偏远站点、长输管道、战略储备。它们可以灵活选择采购油种、灵活调整开工负荷,行情不好的时候可以降低加工量,甚至阶段性停工避险。而中石油中石化作为保供主体,炼厂必须维持稳定开工,抗波动的压力天然更大。聊到这里,这个看似矛盾的画面就清楚了:我们开车感受到油价很贵,是因为原油本身的国际采购成本、税费、运输、运营叠加在一起;而油企的"亏损",大多集中在炼化这个中间环节,上游采油板块、优质路段的加油站零售板块,很多时候是可以赚钱的。整个集团经常是"东边赚钱西边亏",用盈利板块的收益,去对冲炼化、保供带来的压力。那为什么明明会亏,还要坚持炼油、坚持供油,不能干脆不做?石油供应属于国民经济的命脉,它不只是一门普通生意。如果完全按照市场化盈亏逻辑,行情不好就关停炼厂、砍掉偏远加油站,一旦遇到国际能源震荡,国内供油就会出现缺口,物流、工业、民生都会受到冲击。这套体系的底层目标,第一优先级是能源安全和稳定供应,其次才是盈利。最后,我们也要理性看待这件事。 这套模式,是兼顾全局的取舍。油价调控,是为了避免国际能源波动直接冲击普通人的生活;炼化板块阶段性承受亏损,是为了守住国家能源供给的底线。对于普通人来说,不必陷入两种极端:既不要简单相信"油价高就一定暴利",也不要全盘认定"喊亏就是纯粹的表演"。 账本的真相,藏在板块拆分、库存波动、保供责任、定价调控这一系列规则里面。当然,对企业自身而言,持续提升管理效率、压缩无效成本,用好新能源转型机会,缩短炼化业务的亏损周期,也是大家共同的期待。在保障能源安全的前提下,兼顾民生油价和企业可持续运转,才是这个难题长久的平衡点。