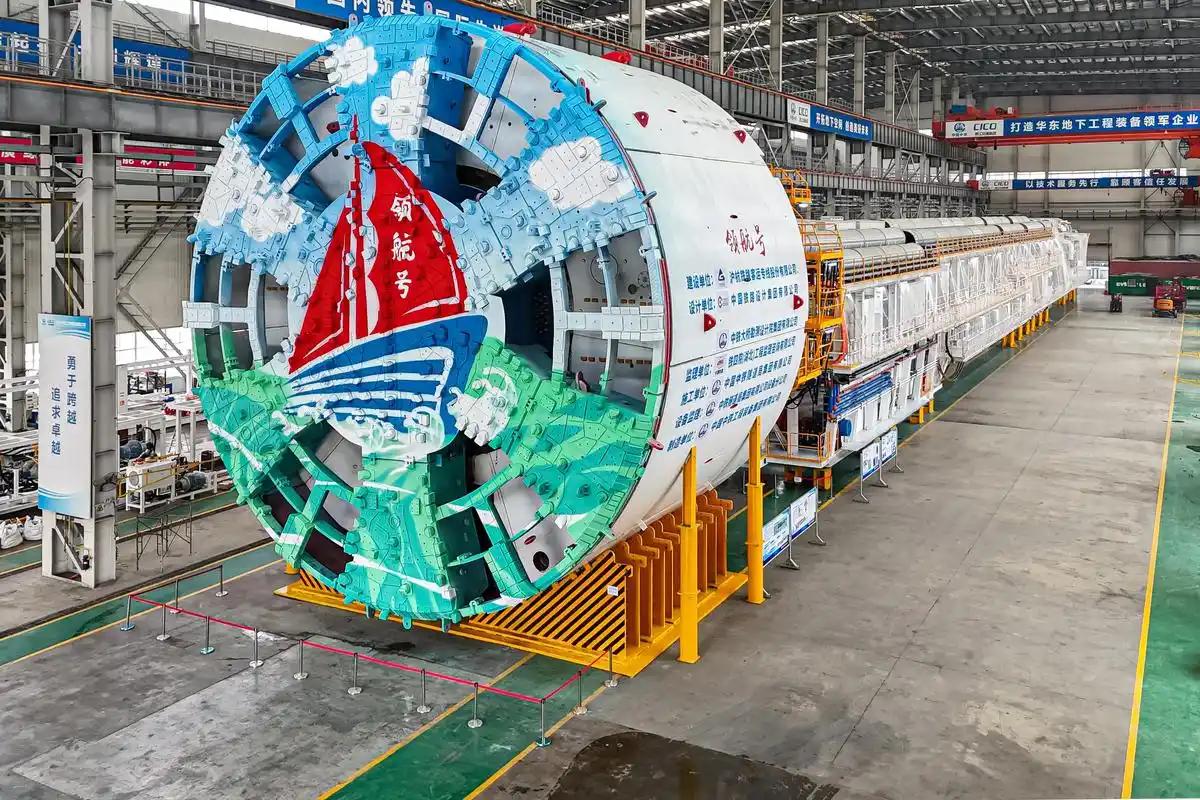
美国日本那么发达,为啥做不好盾构机呢?其实美国跟日本不是造不好,而恰恰相反,他们是能做好盾构机的。
很多人看到国内盾构机在全球工程里出现得多,就形成一个固定印象,认为美国和日本没有能力造出合格的盾构设备。
这个看法本身并不符合事实,两国都有长期的技术积累,也拿出过适配复杂工况的盾构产品,只是他们的产业走向和市场选择,和国内盾构行业走了完全不一样的路线。
美国本土很早就有盾构相关的企业,长期深耕硬岩掘进设备,在长距离山体隧道项目里一直有稳定的应用记录,相关企业可以根据工程地质条件定制整机结构,应对坚硬岩层的掘进需求。
只是美国本土大规模地下基建项目的持续投放时间很早,后续新增的地铁、跨河隧道项目数量有限,稳定持续的工程需求不足。
盾构机这一类重型装备,技术迭代不能只靠实验室图纸,要依靠大量现场施工暴露问题,再持续调整刀盘、密封、渣土输送这些配套结构。
缺少持续的本土工程订单,企业就没有动力持续扩大产能,也很难铺开标准化产品线,产品更多服务于少量专项工程,不会面向全球批量供货。
不少美国本土新建隧道项目,招标阶段不会优先选择本土设备,一部分项目直接采购其他国家的盾构产品,进一步压缩本土盾构制造产业的生存空间。
日本的盾构技术起步同样很早,早年大量城市地铁建设,给本土重工企业提供了充足的试验场景。
日本企业更偏向城市软土地层盾构的研发,对控制地面沉降、密集城区施工的配套方案有成熟经验,曾经制造过超大直径盾构,交付到海外大型隧道项目投入使用。
日本重工企业的盾构业务,大多依附自身综合重工板块,不会把盾构机当成核心主业。
随着本土城市地下空间建设进入收尾阶段,新增工程变少,相关企业慢慢收缩盾构业务规模,不再大规模量产通用型号,转向小型盾构、特殊断面盾构这类细分赛道,承接少量定制化订单。
在大众能看到的大型地铁项目里,日本盾构机出镜的机会变少,慢慢让人误以为他们已经失去制造能力。
盾构行业的竞争,从来不是单纯比拼能不能造出一台机器,而是整套产业循环的比拼。
一台盾构机交付之后,还要配套现场调试、备件供应、故障抢修、地质方案调整等长期服务。
国内持续不断的基建项目,形成了工程需求带动研发、研发成果再投入工程的闭环,设备制造企业和施工单位长期绑定,遇到陌生地层可以快速修改设计,快速落地改进方案,慢慢形成规模化、标准化的供货能力,在全球常规隧道项目招标里拿到更多订单。
美日企业没有这种持续的国内需求托底,没有形成大规模量产的商业模式,产品路线偏向小众定制,订单量有限,在大众视野里存在感很低。
这件事背后,能看出制造业强弱判断不能只盯着单一产品有没有造出来。
很多人习惯用单一装备的市场份额去判断一个工业国家的制造水平,这套判断方式本身存在局限。
工业能力是一个完整体系,需求端的变化会直接决定一个细分产业的走向。
美日保留盾构制造能力,却主动或者被动放弃主流大众市场,本质是市场取舍,不是技术能力不足。
反过来也要看到,国内盾构产业走到现在,不是单纯依靠技术单点突破,而是依托持续的工程场景完成迭代。
这种依托本土需求成长的路径,也存在对应的短板,一旦外部工程需求收缩,产业同样要面对调整压力。
细分重型装备的格局变化,也给所有制造业门类提供参考,技术底子只是基础,稳定的应用场景、配套服务体系、成本和交付节奏共同决定一款产品能不能在全球市场站稳脚跟,单一技术优势很难长期决定市场结果。
不同国家根据自身基建周期、土地开发模式选择不同产业路线,本身没有绝对的优劣之分,只是发展路径适配各自的现实条件。
看待这类装备竞争,要分开看待技术储备和市场份额两个维度,不能混为一谈,简单用市场占有率直接判定技术高低。