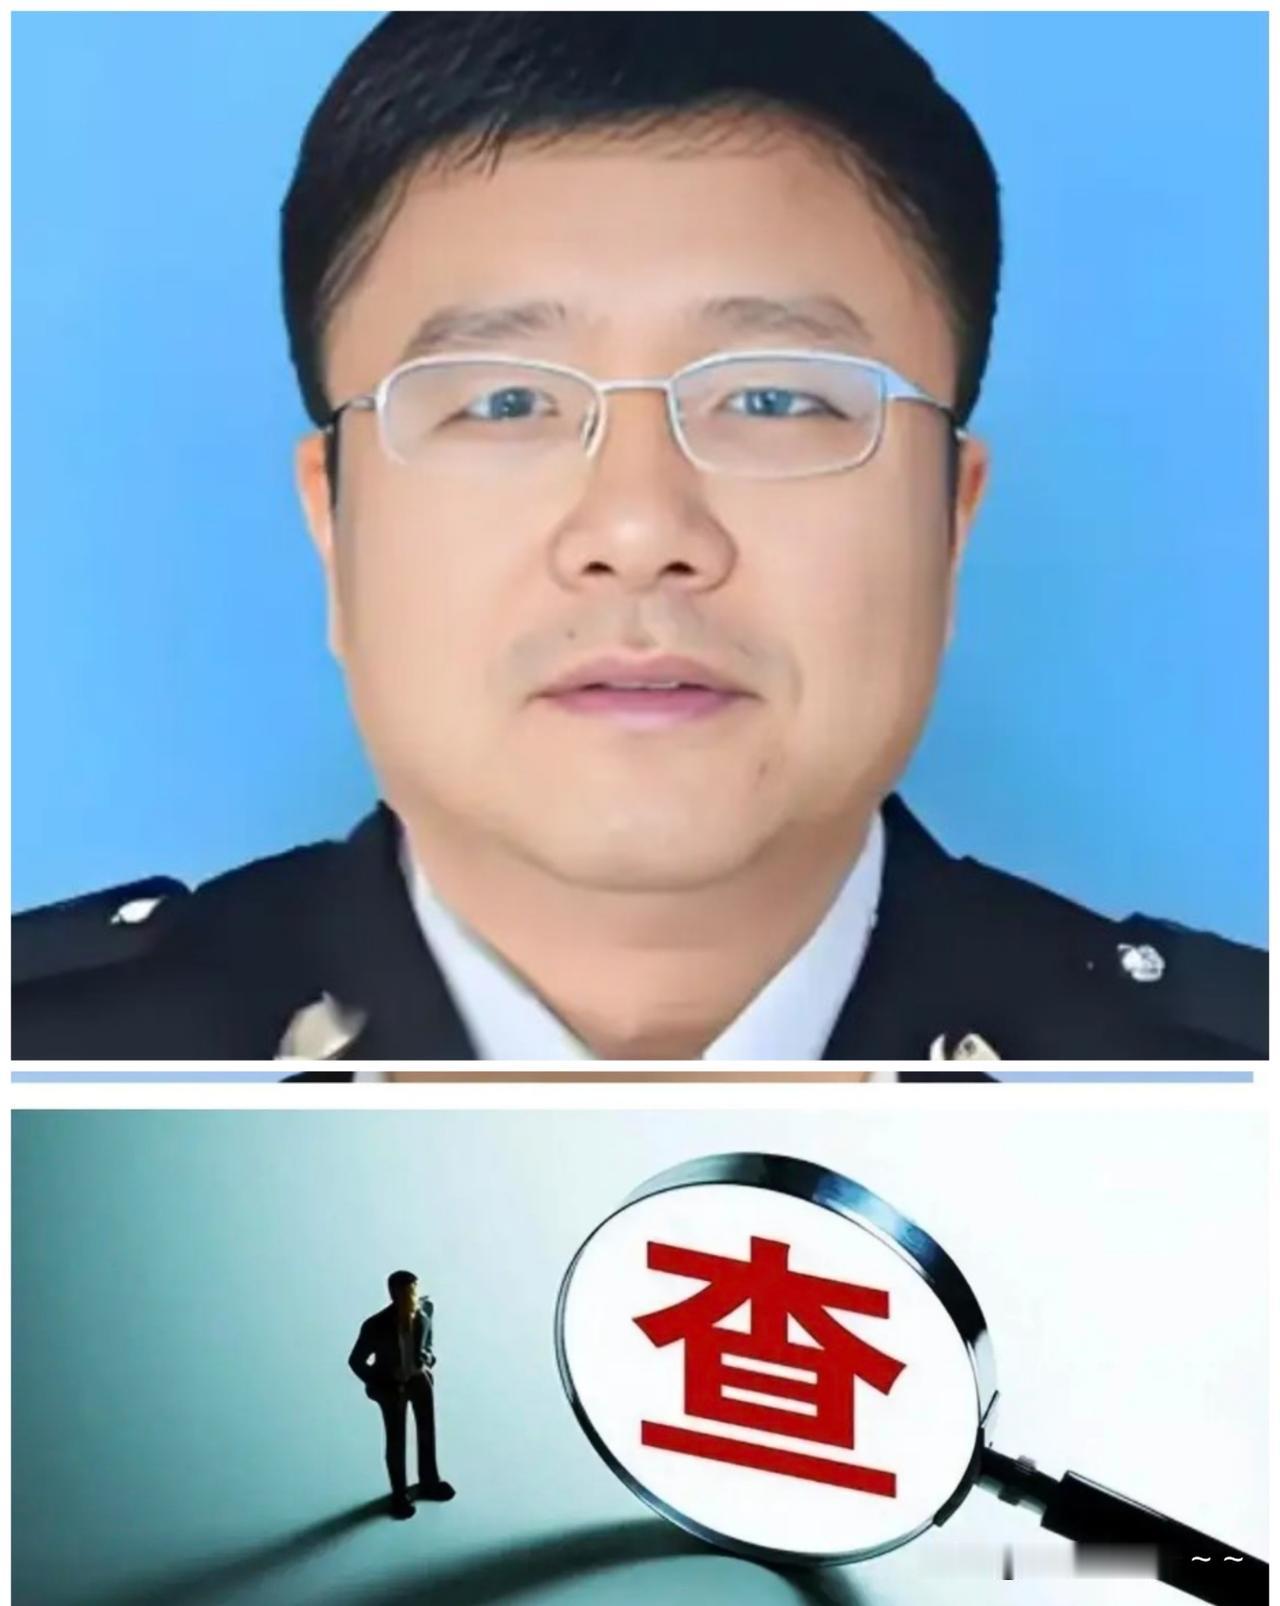
10月31日,
国家税务总局吉林税务局副局长【于洋】被查,公开资料显示,他1972年6月出生,吉林集安人,研究生学历,1995年7月参加工作,2001年5月入党。
履历显示,早年他参加工作以后,长期在长春地税系统任职,历任涉外分局管理科科长、净月开发区地税局副局长、双阳区地税局局长、长春市地税局办公室主任等职。
值得注意的是,他曾担任长春市地税局党组成员、纪检组长,专门负责过内部纪检工作。
在国地税合并后,他于2018年出任四平市税务局局长,2022年10月,任国家税务总局吉林税务局总会计师。
2025年11月,开始担任国家税务总局吉林税务局副局长,此时级别也达到了厅级。
看看他的履历,可以说是一个曾负责税务纪律的人踩了红线,在掌握核心业务权限的岗位上被查,且刚升任副局长不到一年。
从他分管领域来看,他主要分管企业所得税处、个人所得税处、收入规划核算处、国际税收管理处、税收经济分析处等。
可以这么说,于洋分管的并非普通行政事务,而是省税收的‘大脑’和‘闸门’。个税企税的优惠裁量、地方财政的收入调度、头部企业的跨国税收……每一项都握着巨大的资源配置权。权力越核心,诱惑就越大,风险也越高。在税务系统这种高度专业的领域,不懂敬畏法律和权力、存有侥幸伸了手,哪怕业务再精、职务再高,最终也只会作茧自缚。
当前,税务系统的反腐正在啃硬骨头,手握裁量权的人,极易成为被“围猎”的对象。于洋曾在纪检组长的位置上监督别人,又在核心业务局长的位置上了迷失自己,这深刻地警示着:专业能力绝不能成为逃避监督的护身符,越是核心的高权重岗位,越需要把权力关进制度的笼子里。
信息来源,环球网。