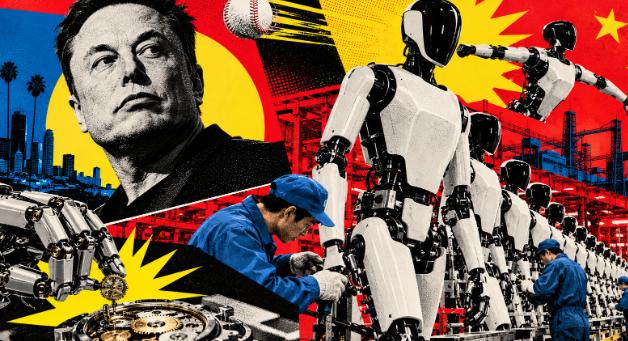
马斯克对全球人形机器人行业下了最终判决:“中国以外,我们看不到任何像样的对手。”
很多人把这句话当成对国内机器人企业的夸奖,可放在整条产业链的现实里,这句话更像是硅谷科技巨头在面对制造短板时,发出的一句无奈感慨。
特斯拉的Optimus机器人,一直被外界视作具身智能领域的标杆,大家聊起它,大多聚精会神地讨论背后端到端AI算法有多厉害,却常常忽略了一个残酷的事实:硬件量产能力,才是卡住特斯拉大规模扩张死穴的关键。
2026年9月,特斯拉机器人团队低调来到长三角,先后奔波于宁波、上海、杭州等地,对多家国内零部件企业展开了严苛的审厂工作。
拓普集团、三花智控、均胜电子等老牌汽车供应链巨头纷纷杀入特斯拉供应商名单,首批订单规划达到了五千台规模。一台Optimus全身拥有二十八个灵活关节,像旋转执行器、线性执行器、行星滚柱丝杠、谐波减速器这些支撑机器人完成高难度动作的核心构件,绝大多数都由中国工厂包揽,唯一依靠海外供应的,只剩下那块负责运算的AI芯片。
长三角地区极其密集的配套网络,就是这套庞大硬件体系能够落地的最大根基,从苏州的减速器到宁波的丝杠,上百家上下游工厂在两小时车程内紧密聚集。
模具调整、样品测试、公差调试都能以“小时级”的速度快速响应,熟练工人长年积累的精密装配经验,持续把零部件成本压到极致。
这种高密度、高响应速度的工业配套体系,在全球其他任何地方都很难复制,难怪连华尔街的顶级投行,如今都把Optimus的量产推演直接和中国供应链的产能进度挂钩——一边看好具身智能的万亿空间,一边对特斯拉的量产交付节奏保持谨慎。
说白了,中国供应链够不够稳、产能产出够不够快,直接决定了马斯克画下的出货大饼能不能兑现。
更精彩的是,国内整机厂商并没有被动等待海外技术的溢出,而是依托自家门口这套成熟的供应链,独立推进整机的研发与出货。
宇树科技、智元机器人、优必选等本土独角兽,早就陆陆续续实现了规模化交付,部分厂商甚至在某些细分赛道实现了盈利,自研零部件的占比持续走高。
最新的出货数据能直观体现这种格局变化:2026年上半年全球人形机器人出货量大幅增长,国内整机厂商凭着极具竞争力的价格拿下了绝大部分市场份额。
当海外很多实验室还在为机器人走稳步子发论文时,国内的机器人早已被送进新能源车厂搬运零件、走进展馆当导览员了。
两条发展路线并行,形成了这个赛道特殊的竞合格局,特斯拉掌握着顶层AI大模型框架,负责定义机器人的“大脑”,中国供应链和本土厂商则负责打造机器人的“肌肉与骨骼”。
特斯拉在向外采购的同时,用极高的质检标准倒逼国内供应商提升工艺,而国内厂商在给特斯拉供货的过程中,同步积累了航空级别的精密制造经验,反过来优化自家的整机方案,在成本和交付速度上打出了绝对优势。
可以说,特斯拉每一轮量产的推进,都在客观上为中国本土整机企业铺平了硬件地基。
AI算法的迭代速度固然飞快,但随着开源模型的普及,技术壁垒的窗口期正被无限拉近,一旦国内外企业在算法上的差距收窄,硬件制造能力、规模化降本能力、稳定交付能力,就会成为决定这场马拉松输赢的核心要素。
人形机器人不是纯粹的软件代码,它的落地一刻也离不开实体工业体系的支撑,没有成熟供应链撑腰,再惊艳的算法也只能永远困在实验室的跑道上。
这场全球人形机器人产业的终局之战,绝不是单一技术点的比拼,而是算法研发、零部件制造、规模化生产、场景落地的综合较量。
海外企业或许能在智能算法上持续领跑,但中国产业依托长期积累的工业底蕴,死死守住了硬件制造的绝对护城河。
未来的赛道走向,注定是“数字智能”与“物理制造”相互融合、持续博弈的过程,谁能同时兼顾顶尖的脑力和硬核的造物能力,谁才能在这条万亿赛道上站稳脚跟,真正推动人形机器人走入千家万户。
信源:
人民网,《人形机器人产业加速迈向规模化落地》,2026 年 09 月 22 日
光明网,《具身智能开启机器人产业新赛道》,2026 年 10 月 11 日
新华网,《我国机器人产业链配套能力持续提升》,2026 年 09 月 05 日