工资改发数字人民币,钱一分没涨,真正坐不住的不是老师,是银行
扬州大学财务处10月20日那份通知在教师群里传开的时候,不少人第一反应是翻工资条,看看数字有没有变。答案是没有。钱一分没多,只是到账的地方从银行卡换成了数字人民币钱包。
南通大学、江苏师范大学紧跟着发了类似的文件,江苏省财政厅是背后推手,高校在这件事上没有太多讨价还价的余地,执行就是了。
真正睡不踏实的,是那些常年盯着高校代发业务的银行客户经理。一笔账摆在那里:一所中等规模的高校,在职员工几千人,每月工资流水几千万,一年下来几个亿的资金从手里过。
过去拿下学校的代发资格,等于把这几千个客户的日常账户、存款、理财、贷款需求一并揽进了自家院子。工资卡在谁家,房贷大概率也在谁家,这是银行零售业务里最稳当的一条入口。
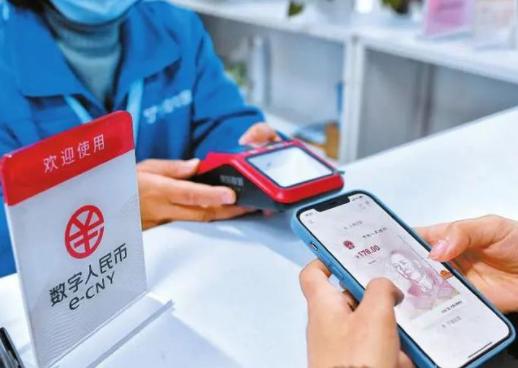
数字人民币把这扇门换了个开法。工资先落到老师的数币钱包里,这个钱包挂在运营机构名下,但老师想转回哪张银行卡、想什么时候转、想转多少,全是自己点几下的事。
兑回绑定银行卡免手续费,实时到账,跨行也一样。过去靠一纸单位协议锁住的客户关系,现在变成了一道没有门槛的选择题。银行拿到的只是一个过路账户,钱在里头停多久、留多少,得看人家愿不愿意。
2026年1月1日之后,局面又多了一层变数。人民银行那份行动方案把数字人民币从“数字现金”推到了“数字存款货币”的位置,实名钱包余额按活期存款利率计息,同时纳入存款保险,最高偿付50万元。
这意味着数币钱包里的工资不再是躺在那里的死钱,它开始生息了,安全等级跟普通存款拉平了。对银行来说,这笔钱从“过路资金”变成了可以计入负债端、可以拿去放贷的存款来源。
理论上是好事,可前提是客户愿意把钱留在钱包里。留不住,计息也好、保险也好,都只是别人家的嫁衣裳。
有业内分析点出了一个更现实的问题:截至2026年上半年,数字人民币存量钱包8132万个,月活只有1231万个,占比不到16%。大量钱包开完就搁在那儿,没人用。
发工资是刚需,人不得不来激活,这是行政推动能给数币生态注入的最优质的一批用户,收入稳定、余额沉淀周期长。可激活之后能不能留住,靠的不是财政厅的红头文件,是银行自己能提供什么。
曾刚在接受采访的时候说得挺直白:工资转入数币钱包只是完成了资金导入,能不能沉淀下来,要看线上线下商户受理范围够不够广,钱包能不能顺畅对接理财、信贷、自动扣款,甚至要看用户原来的支付习惯改不改得过来。
这就把银行逼到了一个跟过去完全不同的位置上。以前拿下单位就完事了,剩下的工作是维护好跟财务处的关系,保证代发不出岔子。现在单位只负责把人送进门,进门之后每个人都是独立的,几千个老师就是几千个需要单独争取的客户。
利息给多少、转账快不快、能不能直接在钱包里买理财、还信用卡有没有优惠,这些东西以前藏在代发协议的背面,现在被推到了前台。
招联那边的分析提到,银行还可以围绕计息数币钱包开发存款、理财和信贷产品,打造“支付加金融”的综合生态。
话说得漂亮,做起来是另一回事。习惯用银行卡的人不会因为工资发到数币钱包就改掉十几年的支付路径,兑回银行卡只需要点几下,没有摩擦成本的时候,惰性才是最大的对手。
对老师来说,这件事的体感其实很轻。钱没少,社保公积金基数不变,贷款审批看的是收入流水而不是发在哪个账户,兑回银行卡不收钱。该还房贷还房贷,该转余额宝转余额宝。财政部门看重的也不是老师方不方便,是资金从国库到个人这一路的穿透式管理能力。
传统模式下钱进了商业银行账户,财政端就断了线索;数币钱包每一笔流转都有记录,截留挪用的空间被压到了最小。效率提升也是实打实的,广东开平那边公职人员数币发薪,到账时间从传统模式压缩到了半小时以内。
三方各算各的账,谁也没打算替谁考虑。财政要的是透明和效率,银行要的是存款和客户黏性,老师要的是钱到账之后别添麻烦。
数字人民币发工资这件事,目前还只是江苏几所高校的试点,央广财经的报道里专家也说得很清楚,这是试点框架下的场景探索,不是要取代银行卡代发。可试点本身就带着信号。过去银行靠单位关系把客户带进门,门一关就是十几年。现在门还在,只是不再上锁了。
谁能让老师觉得把工资留在数币钱包里比转回银行卡更划算、更方便,谁才配谈“留存”这两个字。至于那点活期利息,存一万块一年下来够不够买顿早饭,去过菜市场的人都心里有数。
信源:央广网:部分高校将通过数字人民币发工资受热议 分析称“数币”兼具便捷与安全优势