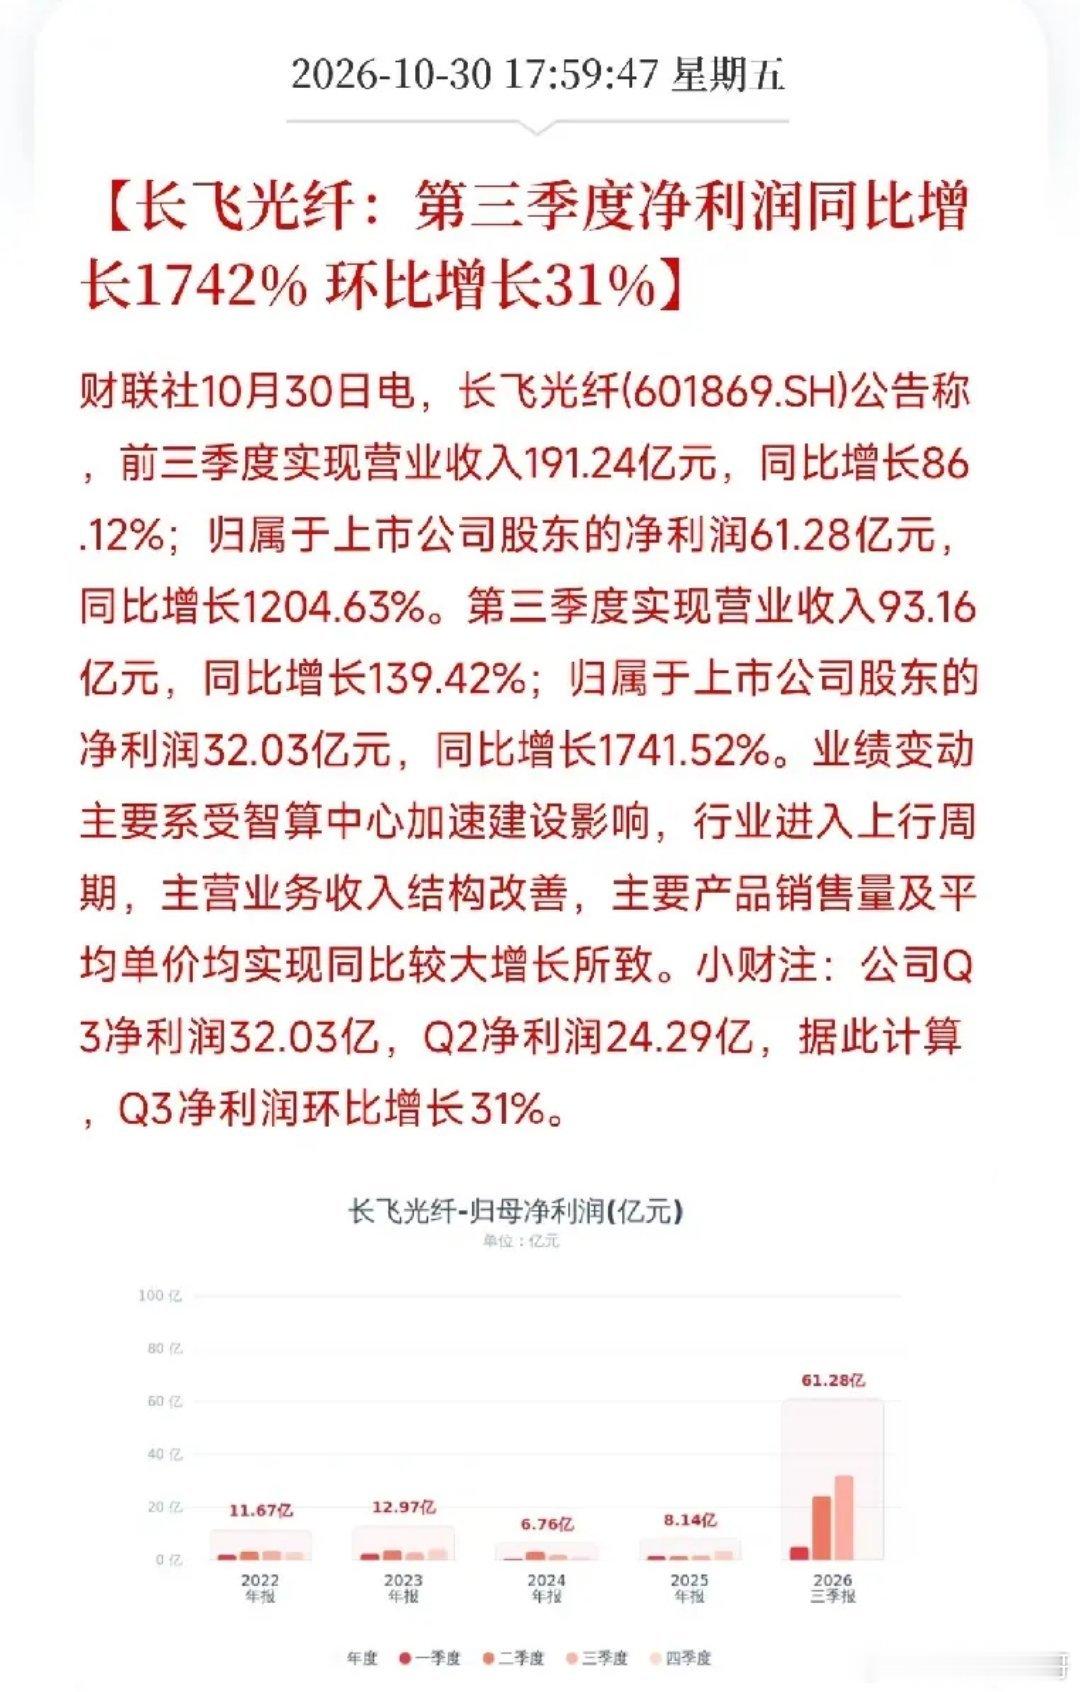
收盘后,一条公告弹出来,让盯着光通信的人又坐直了
不是光模块,不是芯片,而是长飞光纤的三季报。
第三季度营收93.16亿元,同比增长139.42%;净利润32.03亿元,同比增长1741.52%。前三季度营收191.24亿元,同比增长86.12%;净利润61.28亿元,同比增长1204.63%。Q2净利润24.29亿,Q3是32.03亿,环比增长31%。
营收增1.4倍,净利同比增17倍,环比还在往上走。不是脉冲,是加速。Q2已经赚了24亿,Q3还能再增三成。
但真正值得琢磨的不是1742%这个同比数字,而是公告给出的原因:受智算中心加速建设影响,行业进入上行周期,主营业务收入结构改善,主要产品销售量及平均单价均实现同较大增长。
智算中心在加速建,光纤光缆从传统通信配套变成算力基础设施;销量在涨,单价也在涨,结构还在改善。量价齐升,而且不是低端走量,是产品结构往上走。
这跟之前那盘棋,完全是同一个方向。
剑桥科技刚发了两条公告:Q3净利同比增213%、环比增106%,高速光模块收入占比已超50%,800G是出货主力;同时拟把17.69亿港元从宽带和无线改投光模块产能。天孚通信说无源器件需求持续快速增加,明年扩产覆盖可插拔和CPO/NPO;光迅科技说高速光互联及光传输需求旺盛,在手订单储备充足;长电科技调增投资到182亿扩先进封装;SK海力士说内存短缺持续至2030年;微软Azure云收入增长48%超预期,全年资本支出约1700亿美元、下半年还要加速。现在长飞用一份净利同比增17倍、环比增31%的季报告诉市场:AI算力集群不只要光模块,还要光纤。模块是节点,光纤是路。节点再快,路不够宽、不够多,数据也跑不起来。
链条很清楚:智算中心加速建设,服务器之间、机柜之间、集群之间都要高速互联,光模块速率从400G往800G、1.6T升级,光纤光缆需求跟着放量,而且产品结构在往高端走。电子布管PCB,先进封装管芯片落地,光模块管节点转换,光纤管长距离传输,液冷管散热,储能管电力缓冲,存储管数据记住。算力可以买,电力难买;模型可以追,光纤的产能和交付节奏难追。
当然,风险也在。光纤光缆是强周期行业,价格受供需和集采节奏影响大;Q3环比增31%,但同比基数低,弹性大不等于线性外推;行业扩产的不止一家,供给释放会压价格;智算中心建设节奏如果放缓,需求能见度就要往下看;产品结构改善能不能持续,还要盯高端产品的占比和毛利率。但至少这份季报说明,光纤不是讲故事,是销量、单价和利润表在同时兑现。
AI的上半场,拼的是谁的模型参数大、谁的算力卡多;下半场,拼的是谁能把单位Token成本打到地板,同时谁能把电力、机房、材料、封装、光互联、储能、液冷和存储卡住位置。算力可以买,电力难买;模型可以追,光纤的量价齐升和结构升级难追。
去看看,谁在做智算中心用的高端光纤,谁在给光模块供光芯片和光器件,谁在给AI集群供先进封装、电子布、液冷和储能,谁又能在光互联全链条里卡住客户和产能。那才是这轮AI基建浪潮里,真正被需求和结构升级同时推上台前的硬核方向。