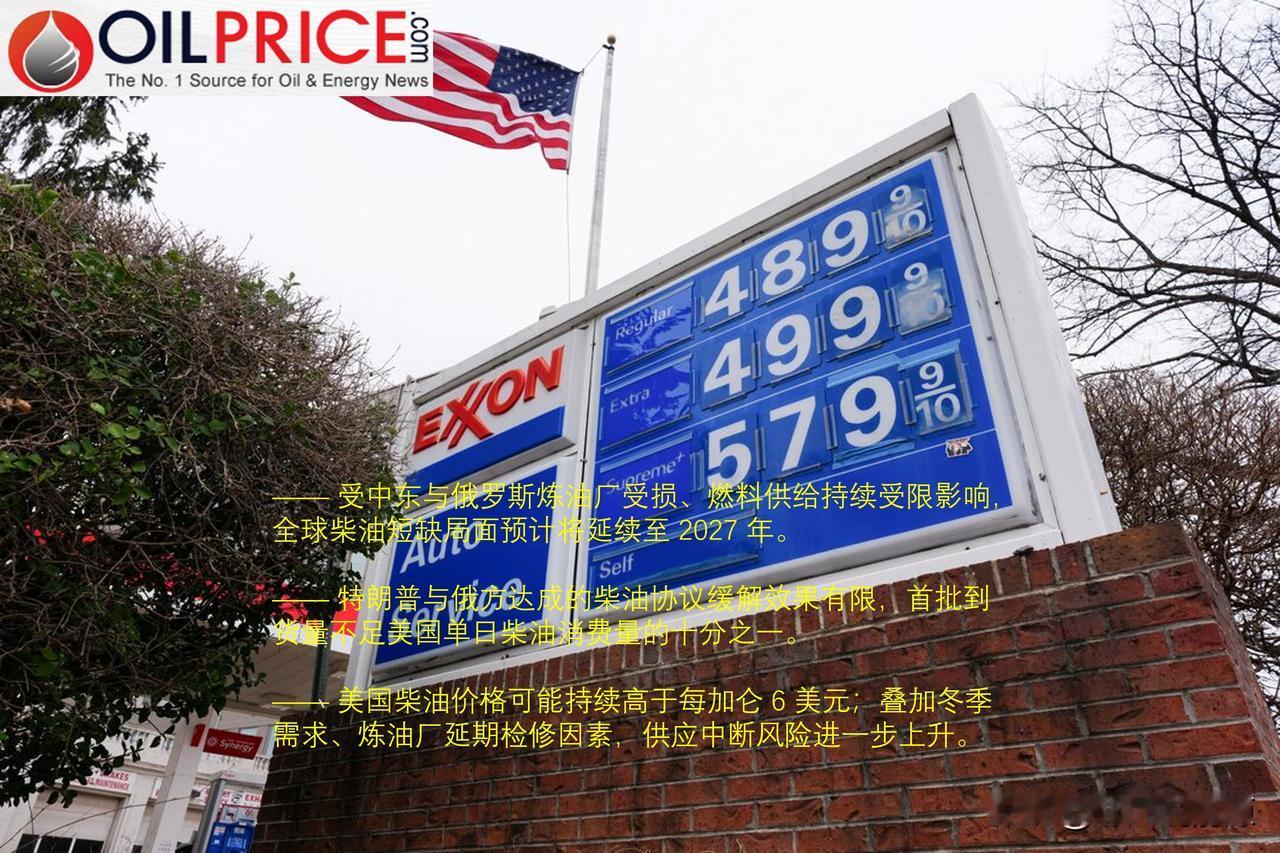
全球柴油紧缺或将延续至 2027 年
分析师称,受中东冲突以及俄罗斯炼油设施受损带来的供应约束,柴油紧缺态势将持续到 2027 年。
特朗普与普京达成柴油协议这类短期、小规模供给侧举措,难以扭转本就极度紧张的全球市场格局。
除非遭伊朗袭击的中东炼油厂恢复满负荷运转、霍尔木兹海峡成品油流通回暖、俄罗斯柴油出口反弹,否则全球柴油供应量将持续低于 2025 年水平。
—— 供给紧缺
包括美国在内的全球其余地区炼油产能已经满负荷运转,但依旧无法完全填补供应缺口。过去数月,中东、俄罗斯以外的炼油厂推迟检修,最大限度增产柴油。但计划检修不能无限延后,否则容易出现设备故障、非计划停工,进一步恶化本就紧张的供应形势。
多家船舶追踪服务商的数据显示,霍尔木兹海峡原油运量已基本恢复至战前水平,但波斯湾成品油出口规模仍然受限,且出口运输风险更高:成品油易燃,一旦船舶遇袭,后果更加严重;成品油运输也普遍选用吨位更小的油轮。
航运是中东供油最大的瓶颈,但并非唯一难题。战争爆发最初几周,巴林的巴普科炼油厂、沙特的吉赞炼油厂均遭到伊朗打击。巴普科目前产能恢复至满负荷的四分之三;而沙特阿美这座日加工 40 万桶原油的吉赞炼油厂,作为红海沿岸核心炼化枢纽,在过去数月多次遇袭后至今仍处于关停状态。
中东成品油出口受限之外,俄罗斯柴油出口大幅下滑,进一步加剧紧张局势。乌克兰无人机袭击导致俄罗斯半数炼油厂停工数月,国内随之爆发燃料危机,俄方一度实施柴油出口禁令。
本月初,该出口禁令部分放开:美国总统特朗普宣布与普京达成协议,由俄罗斯向美国供应柴油。首艘运载约 4 万吨(折合 30 万桶)超低硫柴油(ULSD)的油轮已于上周从俄罗斯波罗的海的普里莫尔斯克港启航,驶往美国。
能源咨询机构卡马尔能源首席执行官罗宾・米尔斯在《国民报》撰文写道:“11 月 7 日,第一船柴油将抵达纽约,区区 30 万桶,还不到美国单日消耗量的十分之一。”
——没有速效方案
分析师认为,这份 “俄罗斯柴油协议” 对全球柴油供应和油价的影响微乎其微,肯定无法赶在 11 月 3 日美国中期选举前起到明显效果。
北半球冬季临近,取暖油需求即将攀升,美国尤其突出,目前没有力度足够的即时供给侧方案来缓解柴油的涨价压力。
卡马尔能源的米尔斯表示:“可行的战略性选择,是尽可能在所有环节节约用油。”
可行路径包括:重型车辆改用天然气、公交采用天然气或电池电力驱动、乘用车向电动车转型。
汽油与柴油价格接连创出历史新高,显著加快了欧洲电动车对燃油车的替代进程,而这也是欧洲立法者多年来一直试图通过监管加速推进的转型方向。
但以上所有依靠需求侧减少柴油消耗的办法,都无法立刻化解全球柴油紧缺。
在中东、俄罗斯的燃料出口恢复至充足水平之前,短期油价的风险偏向上涨。
摩根士丹利上周表示,全球成品油市场至少到明年年中都会维持紧平衡;2027 年第二季度将集中开展大量原本推迟到今年的计划检修。
摩根士丹利分析师测算,明年二季度炼油厂检修带来的产能压减规模,将是往年春季检修离线产能的 2.5 倍,并且超过目前中东、俄罗斯已经关停的炼化总产能。
国际能源署(IEA)在 10 月《石油市场月报》中同样发出预警:当前柴油与瓦斯油市场的紧缺局面,将延续至明年年中。
供应紧张环境下,即便美国政府动用了所有可用工具稳价,国内油价依旧没有回落。
油价分析平台 GasBuddy 石油分析主管帕特里克・德・哈恩周一称:“上周全美柴油价格小幅走高;临近本次中期选举,全美汽油均价大概率维持在 4 美元 / 加仑以上、柴油高于 6 美元 / 加仑。各州已经下调燃油税,特朗普政府几乎使出全部办法,但车主和政策制定者期待的油价回落依旧遥遥无期。”
德・哈恩指出,距离本次中期选举仅剩一周,美国汽油价格比 2022 年大选当日均价高出 42.3 美分 / 加仑,而 2022 年大选日本身就是史上加油站油价最高的大选日;柴油价格较 2022 年 5.33 美元 / 加仑的水平高出近 1 美元 / 加仑。这位分析师称,两类油品都有望创下选举日油价新高(并非历史绝对最高价)。