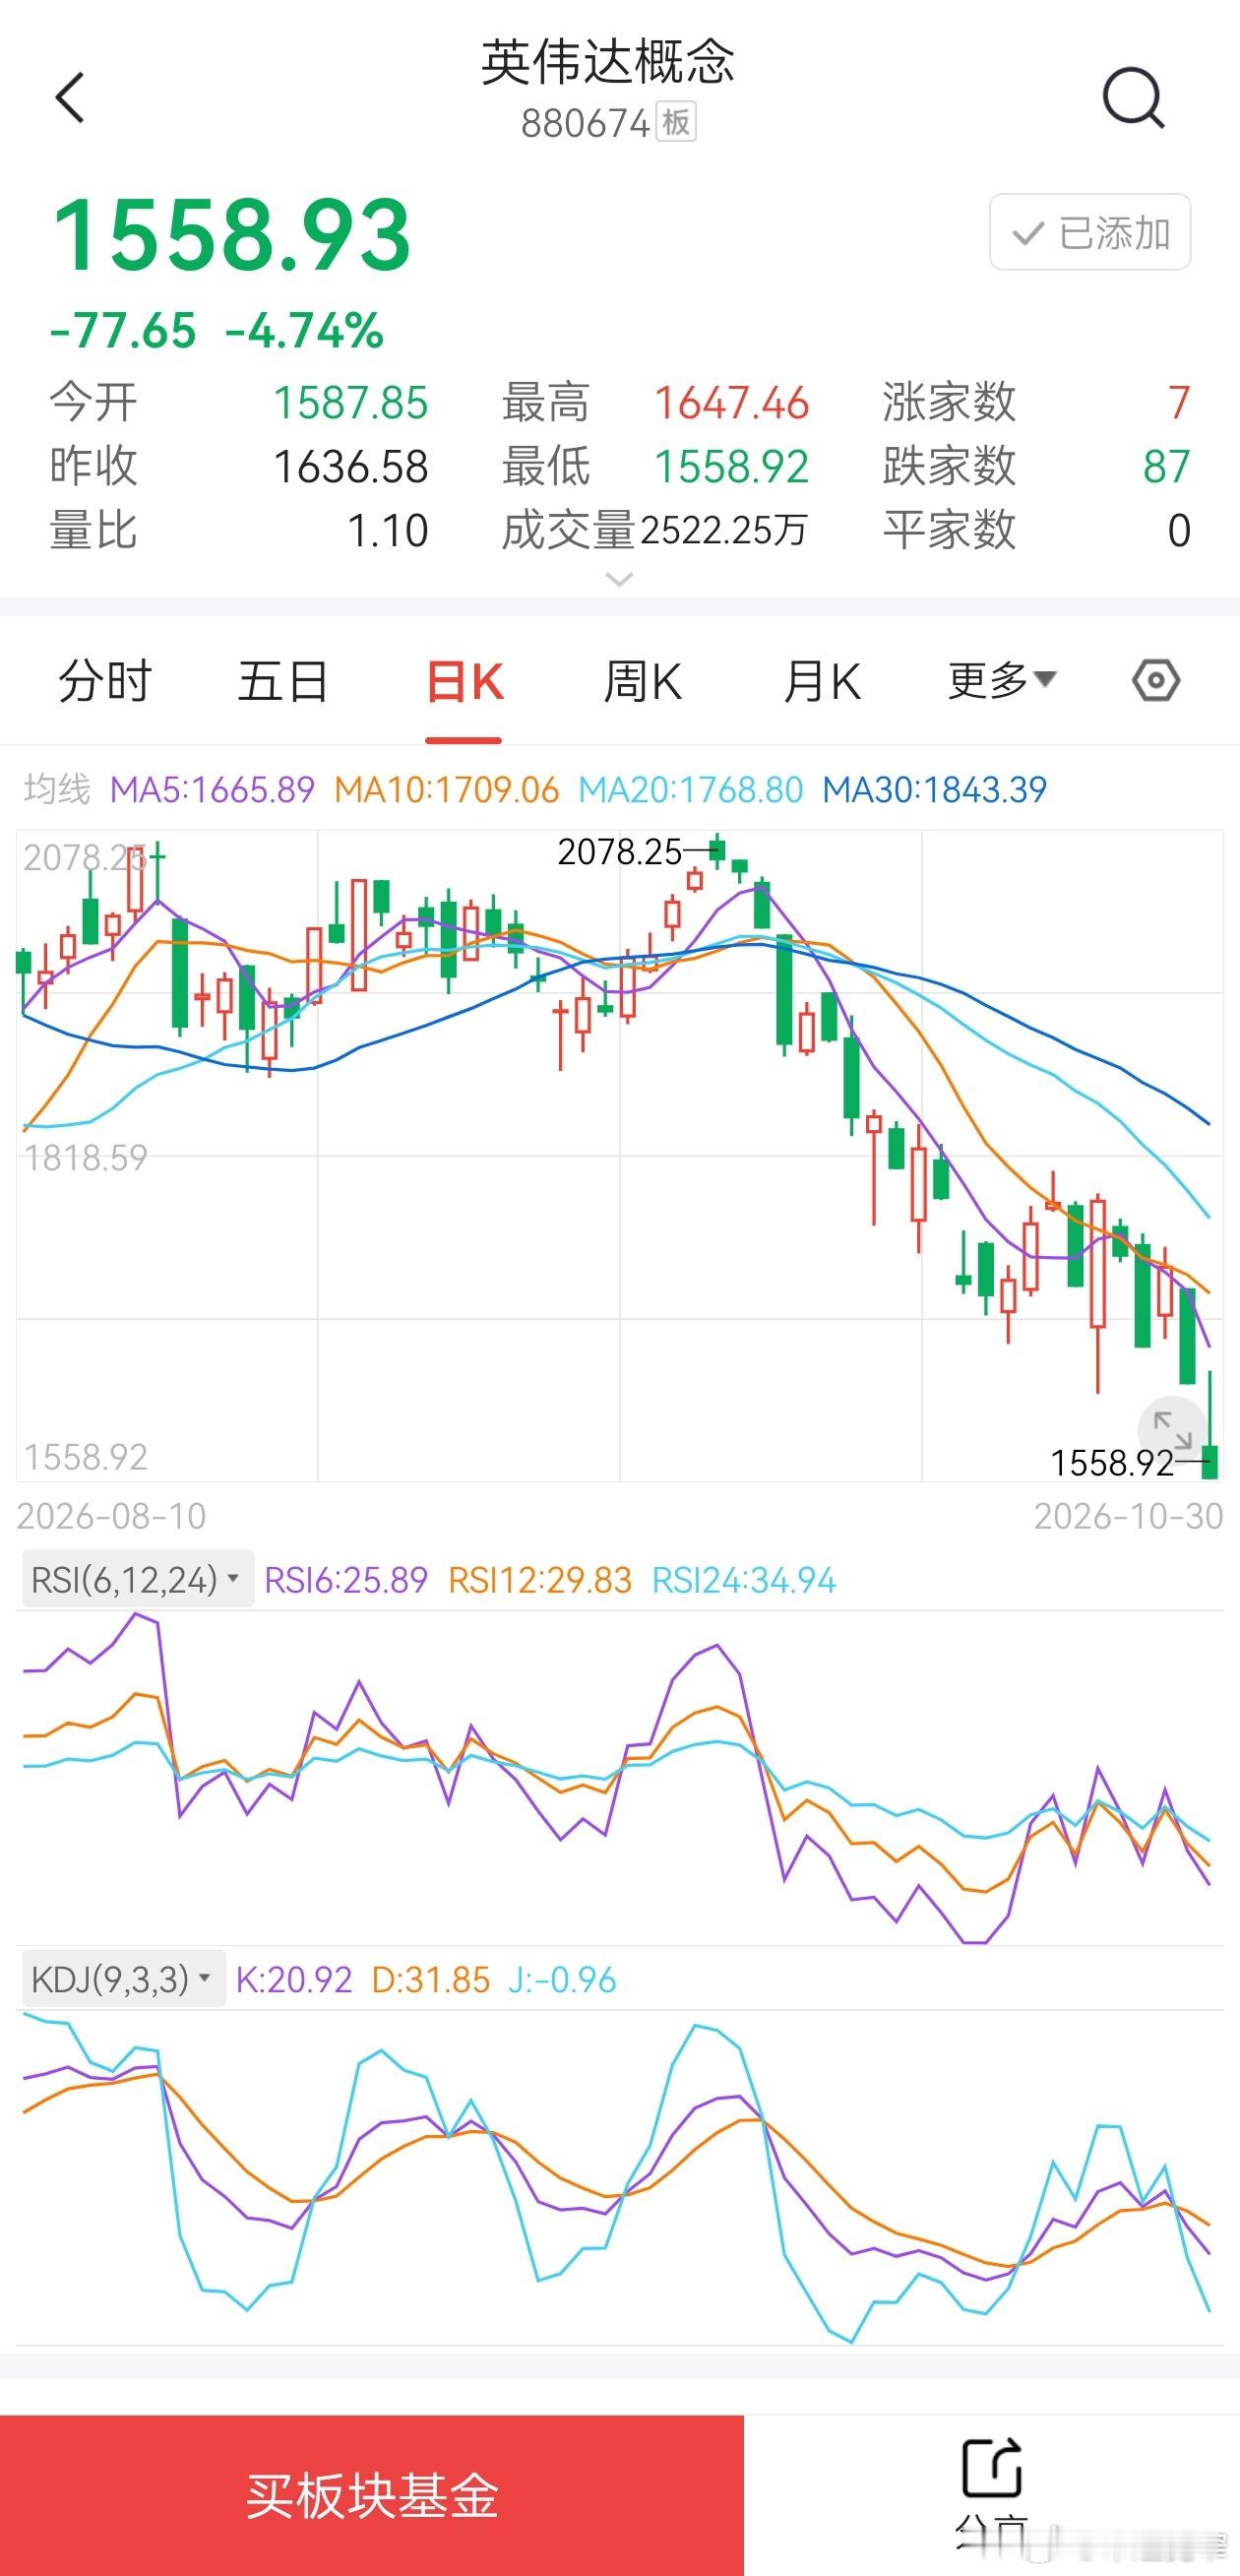
互联网技术股市分析 【美股大踩踏:不是一天的暴跌,是AI神话第一次被要求结账】
一夜之间,华尔街从“AI永动机”的狂欢里被踹醒。
纳指一度跌超4%,收盘跌2.86%;标普跌1.82%,道指跌1.09%;费城半导体指数盘中一度跌超10%,收盘仍跌7.2%。英特尔单日重挫28.58%,市值蒸发近1500亿美元;AMD、闪迪、高通、迈威尔集体跌超10%;英伟达失守5万亿美元市值,把“全球第一”的椅子交还苹果。
更诡异的是——黄金跌3.65%,白银跌6.23%,比特币跌破7.8万。通常股灾里黄金该涨,这次没有。这不是普通避险轮动,这是杠杆资金被强制拆杠杆:哪里有盈利,就从哪里抽钱补保证金。
所以问题不在“跌了多少”,而在——这会不会是2000年科网泡沫、2008年次贷危机之后,第三场以AI为名的系统性重估?
一、踩踏的表面原因:一份份“好看但烧钱”的财报
这轮杀跌不是没业绩,恰恰相反——业绩越漂亮,市场越害怕。
- 亚马逊AWS收入同比+39%,但自由现金流从去年同期的+148亿变成-424亿;- 谷歌云收入翻倍,Alphabet自由现金流-91亿;- Meta自由现金流-21亿,标普把它的评级展望下调至负面;- 英特尔数据中心业务+78%,但指引说2027年前自由现金流转不正,PC端还在继续塌。
过去市场愿意为“AI未来会赚大钱”先付钱。现在逻辑变了:
收入在增长,现金在流血;订单在堆积,回款在迟到。AI不再是“故事估值”,而是“审计估值”。市场开始问一个很土的问题:你买的GPU,什么时候靠它自己赚回来?
二、深层病灶:AI军备竞赛,正在从“股权叙事”滑向“债务黑洞”
这才是真正危险的地方。
1. 融资结构质变:从印股票,到借高利贷
2024年AI相关企业债几乎可以忽略;2026年,超大规模云厂已占全球投资级债券发行量10%;预计2026年AI相关债务发行逼近5700亿美元,2027年还要再涨40%到3400亿级增量。
Meta以前靠自己赚钱烧AI,现在要发950亿美元融资;微软单笔发债250亿;甲骨文评级被砍到BBB-;CoreWeave的高收益债收益率飙到15%,股价债价双杀,被市场判定为“困境资产”。
这意味着什么?
AI基建的回收周期是10年,但融资端已经开始依赖9%甚至15%成本的短钱。一旦长端利率下不来、风险偏好一收,这套“借钱建机房”的模型立刻反噬。
2. 表外雷区:3万亿隐性负债
五大云厂表内负债1.66万亿,表外长期租约、GPU采购承诺、电力配套合计约3.18万亿。
这像不像2008年之前的结构化金融?
不是没有资产,而是资产锁死在十年折旧里;不是没有收入,而是收入在纸面、现金在明天、利息在眼前。
IMF在《全球金融稳定报告》里已经点名:AI资产调整是当下三大金融风险之一,警告“股权贬值+债务难偿+收入承诺落空”的三重打击。
3. 宏观背景:AI自己把利率顶起来了
AI数据中心拉动原油、电力、设备、用工需求,推高通胀;9月美国CPI反弹到3.7%,10年期美债收益率冲到4.9%上方;油价再起,布伦特重回114美元附近。
于是出现一个讽刺闭环:
AI烧钱 → 通胀下不来 → 美联储不敢降息 → 融资成本更高 → AI更烧不起钱技术越激进,宏观越窒息。
三、为什么黄金也跌?因为“避险”换地方了
传统逻辑:股跌→买黄金。
这次:股跌→平掉黄金杠杆头寸→买美债。
黄金是零息资产,实际利率一高,持有成本就贵;而美债既有利息又有避险属性,还蹭了“加息预期”的利差。再加科技股量化基金被动平仓,黄金、白银、加密一起被拿去“套现救急”。
所以金银大跌不是避险失效,是流动性危机的初级形态——先卖能卖的,再谈信仰。
四、会有金融危机吗?分三层看
直接可用:现在还不是金融危机,是“高拥挤交易出清”
- 美国银行体系没崩;- 巨头表内利息保障倍数仍高(谷歌80倍+);- 信用利差还没到2008级别;- 失业和消费基本盘没断。
所以眼下是AI估值挤泡沫,不是雷曼时刻。纳指100十月已经蒸发超1.2万亿美元,属于“还账”,不是“崩盘”。
需消化:但信用链条已经亮红灯
几个信号不能装看不见:
1. CoreWeave类“新云”高收益债困境定价;2. 英特尔5年CDS利差创历史高位;3. Meta展望负面、云厂集体自由现金流转负;4. 表外承诺+长久期债券+高利率三重挤压;5. 市场集中度极高——标普涨跌全看几家AI链公司。
欧洲央行研究过一个数据:股价与债务同时疯涨的样本里,约15%在两年内演化成金融危机。我们现在就在这个样本里。
持保留:触发金融危机的开关在哪
不是“再跌10%”就危机,而是下面几条同时发生:
- 某家“新云”或二三线AI基建商债务违约;- 云厂被迫削减资本开支→英伟达/存储/光模块订单下修;- 信用利差跳涨,企业再融资断档;- ETF和量化策略被动抛售,流动性枯竭;- 政治面:中期选举后监管加码,反垄断+算力出口限制齐下。
只要信用市场不连锁爆破,就是熊市;一旦爆破,就是危机。
五、历史的镜像:这次像2000,还是像2008?
它同时有两次泡沫的影子:
- 像2000年科网:估值靠预期、盈利跟不上、龙头杀估值;- 又像2008年地产:重资产沉没成本、表外负债、金融化融资、抵押品依赖。
不同点是——2000年没那么高杠杆,2008年没那么高技术真实性。
AI是“真技术+假回报节奏+高杠杆融资”的混合物。
所以最可能出现的剧本不是“啪一下崩了”,而是:
未来6-12个月,AI链反复巨震,龙头分化,弱玩家死一批,强玩家熬到现金流回正。中间伴随几次恐慌性踩踏。马斯克说“新云明年批量死亡”,不是毒舌,是预告。
六、对普通人的含义
1. 别把AI龙头当避险资产:它们本身就是风险源头。2. 黄金短期被误伤,但逻辑没坏:真到信用事件阶段,黄金会二次起飞。3. 美股集中度风险极高:你以为买宽基,其实买的是同一台AI机器。4. 关注三个指标胜过关注K线: - 云厂下季自由现金流; - AI高收益债利差; - 英伟达/博通/存储的订单指引是否下修。5. A股港股别简单“抄底科技”:全球AI链同频,先跌预期,后跌业绩。
结尾:市场丢掉的不只是幻想,还有免费午餐的幻觉
过去几年,市场相信三件事:
- 技术进步可以无视周期;- 巨头可以无限烧钱不付代价;- 美联储最终会兜底。
昨晚这一夜,三件事同时被戳破。
这不是金融危机的起点,但可能是“AI廉价资本时代”的终点。
从此以后,AI也要像普通生意一样回答一个问题:
你什么时候挣钱?挣的钱,够不够还利息?回答不上来的,牛市里叫“愿景”;
熊市里,叫“窟窿”。
(写于美股黑色星期五次日,仅供讨论,不构成投资建议)