5个万万没想到,10月31日凌晨,几条消息,让下周的市场又不平静了。
第一,没想到AI交易显露疲态,10月跑赢美股的竟然是欧洲股市。 斯托克欧洲600指数收低0.4%,本月涨幅收窄至约2%,但势将跑赢标普500指数,后者因科技股权重较高而受到拖累。科技股和矿业股表现落后,医疗保健以及食品饮料股领涨。瑞银一篮子欧洲AI受益股回调4.9%。不是欧洲的AI故事讲得更好,是当AI交易开始被重新定价时,权重低反而成了一种保护。
第二,没想到对AI融资潮的恐慌,已经烧到了债券违约保护成本上。 英特尔五年期债券的违约保护成本周五早盘一度飙升22.4个基点,至每年127.9个基点,单日升幅和绝对水平均创纪录。博通的违约保护成本也创下新高,AMD升至2019年初以来最高;亚马逊这一指标同样创历史新高,一度上涨6.9个基点至每年94个基点。微软、Alphabet和SpaceX等其他超大规模云服务商的风险指标周五早盘创下纪录。股票跌的是估值,CDS涨的是信用。当债券市场开始给AI资本开支定价违约风险时,这就不再是回调两个字能概括的了。
第三,没想到纳指走低2.55%的同一天,消费、医药、能源却集体商业。 礼来涨3.77%,阿斯利康涨7.04%,沃尔玛涨2.01%,好市多涨1.94%,埃克森美孚涨1.18%,雪佛龙涨1.67%。美股并未出现全面性抛售,资金不是离场,是从AI硬件和半导体产业链撤出,换到了有现金流、有分红、不需要讲资本开支故事的地方。跌的是叙事,涨的是账本。
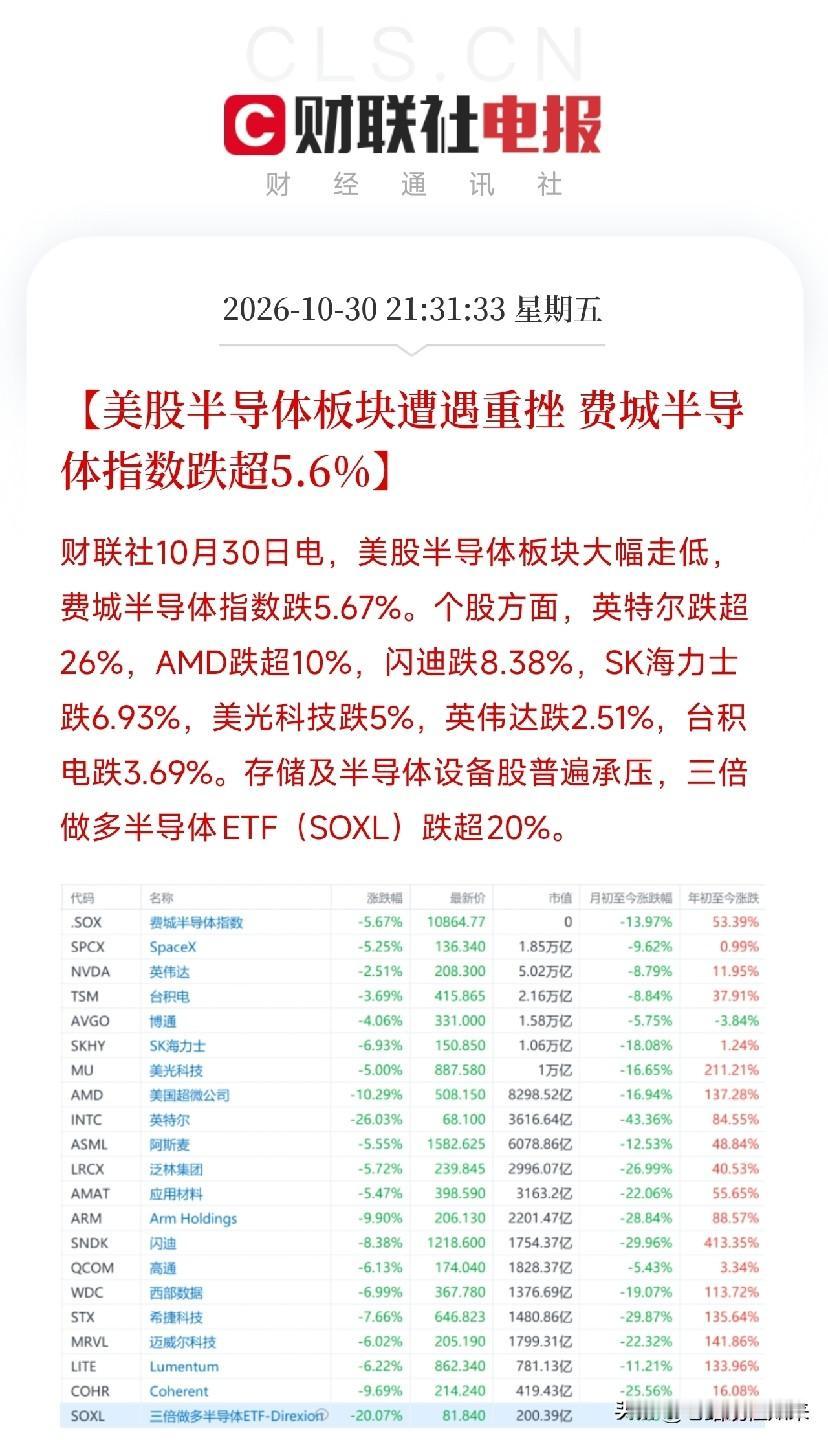
第四,没想到AI硬件和半导体产业链遭遇的是集中抛售,而不是普调。 英特尔重挫超28%,AMD调整近10%,闪迪回调11%,戴尔走低超10%,台积电收低5.51%。但大型科技平台相对抗调整,苹果、谷歌调整幅度不足1%,微软回调1.58%,亚马逊走低1.40%。同一条AI链上,卖的是卖铲子的和造硬件的,留的是有平台和现金流的。市场不是在否定AI,是在重新算这笔账:谁在花钱,谁在收钱,谁的钱能收回来。
第五,没想到被视为AI交易情绪风向标的韩国Kospi,一天重挫了3.5%。 亚洲股市同步走低,韩国Kospi走低3.5%,日经225收低2.12%、本月累调整超5%,韩国本月累回调16%。当全球资金开始重新评估科技股前景时,那些出口依赖度高、科技权重大的市场先挨打。AI情绪的传导路径很清晰:美股硬件重挫,亚太科技跟着走,欧洲因为权重低反而成了避风港。
一边是欧洲跑赢美股、防御板块领涨,一边是AI融资恐慌推升CDS创纪录;一边是纳指重挫、硬件半导体集中抛售,一边是消费医药能源抗跌、大型平台调整幅度不足1%;一边是韩国Kospi收低3.5%充当情绪风向标,一边是斯托克600本月跑赢标普500。市场永远在解决旧问题,同时制造新问题。而能同时看清并驾驭多条线索的人,才能穿越这魔幻的2026年十月末。