重磅利好!下周开盘,这五款被外企卡了十几年的国产装备,终于被政府采购亲自"扶上马"了。
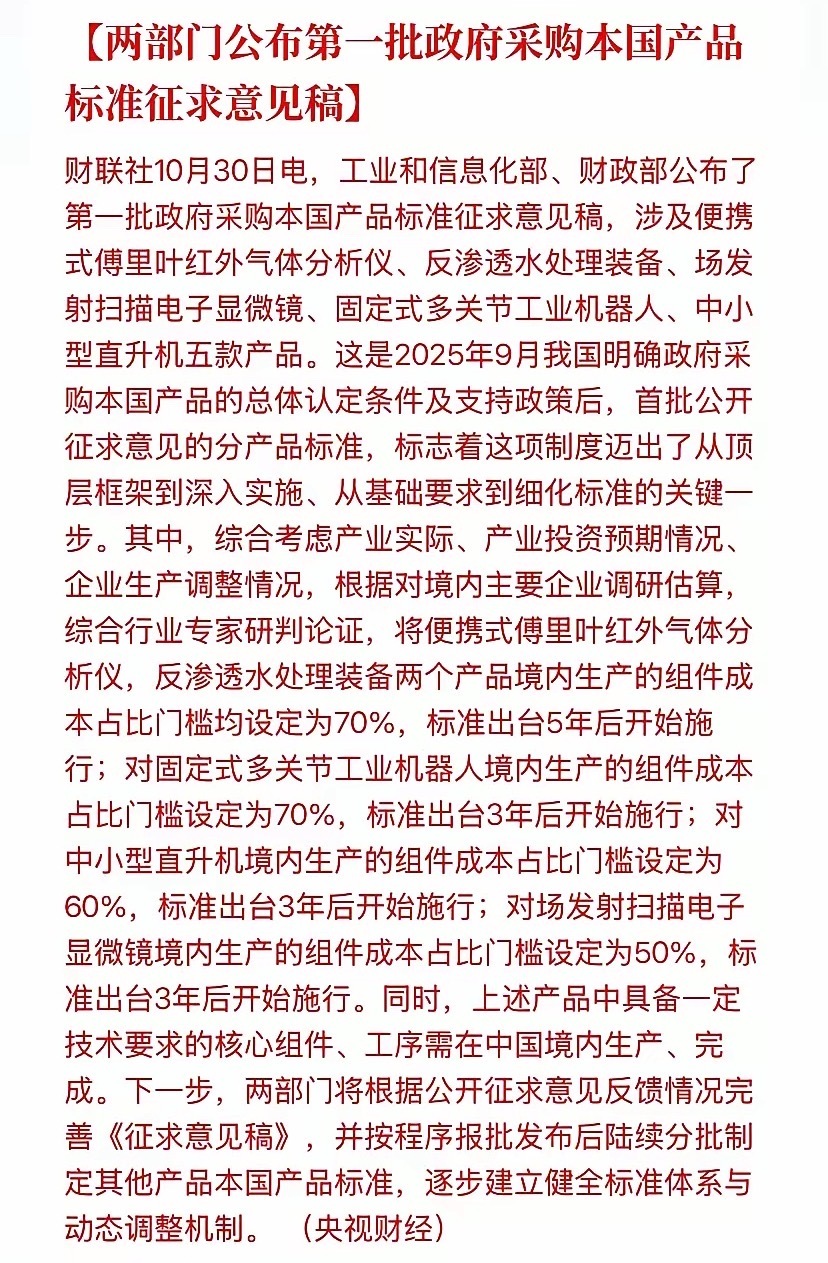
工信部和财政部几乎同步甩出一份征求意见稿——第一批政府采购本国产品标准,一口气点名五款货:便携式傅里叶红外气体分析仪、反渗透水处理装备、场发射扫描电子显微镜、固定式多关节工业机器人、中小型直升机。
别小看这只是个"征求意见稿"。去年9月国办发34号文只搭了个顶层架子,说了句"给本国产品20%的价格评审优惠",但什么叫"本国产品"?没人说得清。今天这一版,是真把尺子拍桌上了:红外气体分析仪和反渗透装备,境内组件成本占比门槛70%,给5年过渡期;多关节工业机器人,70%,3年过渡期;中小型直升机,60%,3年过渡期;最松的是场发射扫描电镜,门槛只要50%,3年过渡期。而且白纸黑字加了一句——核心组件、关键工序必须在中国境内造、在中国境内完成。
这20%的价格评审优惠到底什么意思?招标的时候,外企报100块,国产报80块就算同价中标。在政府这个最大买家面前,这不是撒补贴,这是直接把外资品牌的价格护城河给抽了。
再看门槛设置的分寸,太讲究了。场发射电镜只给50%,为什么?因为这玩意儿现在国产率最低,赛默飞、蔡司、日立三家把高校和科研院所的钱包攥得死死的,门槛定高了等于把国产直接判出局。机器人定70%只给3年,为什么?因为埃斯顿们已经打出来了——2025年埃斯顿工业机器人在中国市场出货量第一次超过发那科、安川、库卡、ABB四大家族,登顶本土第一,是时候把政府订单这块肥肉顺理成章接过来了。
资金面其实已经在抢跑。今天(10月30日)埃斯顿逆势涨2.96%,全天成交31.18亿、换手13.22%、振幅16.57%,龙虎榜上机构净买入5451万,深股通一口气净买2.04亿——聪明钱显然是提前闻着味了。
映射方向上,五条线各有各的逻辑:一是工业机器人整机加核心零部件,整机看埃斯顿、汇川技术,关节里那对卡脖子的谐波减速器,市场盯着绿的谐波;二是高端科学仪器,场发射电镜和红外气体分析仪是同一条国产替代长坡,聚光科技手里有EXPEC 1920傅里叶红外遥测仪、旗下谱育科技正在啃高端质谱和电镜,皖仪科技在线监测和实验室分析仪器两条腿走路;三是反渗透膜,沃顿科技是中车系手里那张分离膜牌,刚宣布投6.1亿往上游聚芳醚砜和膜组件扩产,前三季度净利润还增了9.17%,碧水源是央企控股的膜法水处理全链条龙头;四是中小型直升机,主机厂中直股份今天收25.65元、微跌0.66%,总市值210亿,注意它三季报单季净利润同比是下滑的,这条线更多是长期型号放量逻辑,别拿短线业绩去硬套。
说到底,这五款产品看着散,背后是同一句话:政府采购这个最大的国产应用场景,开始从"喊口号"切到"掏真金白银"了。但真瓶颈也明摆着——电镜的电子枪和电磁透镜、机器人的RV减速器和高端伺服电机、反渗透膜的聚酰胺皮层和上游树脂,哪一个不是被外资攥了二三十年?门槛数字只是发令枪,3到5年过渡期里,谁能把组件成本占比真做到线以上、把核心工序真攥在自己手里,谁才配吃这口订单;反过来,那些PPT里写着"国产替代"、核心部件还在波士顿和东京采购的,周末画得再性感,下周高开也是给别人抬轿。
答案,决定你吃的是政策红利,还是接了估值的盘。
(声明:本文仅为产业政策梳理与公开信息解读,不构成任何投资建议。市场有风险,入市需谨慎。)