工资改发数字人民币,钱一分没涨,真正坐不住的不是老师,是银行。
10月20日,扬州大学发出通知:从2026年11月起,在职人员工资改用数字人民币发放。紧接着,南通大学、江苏师范大学也传出类似消息。这就奇了,不就是换个地方发工资吗?钱又没多一分,银行有什么好紧张的?
工资卡对银行来说,从来就不是一张塑料片。它值钱的地方不在那点代发手续费,在于“第一站”的位置。钱每个月准时落进这家银行的账户,哪怕随后被转走大半,总有一截会沉淀下来,房贷、信用卡、理财、消费贷的入口也顺着这个位置往后铺。银行抢代发,抢的是主账户的入场券,是一整套零售关系的起点。
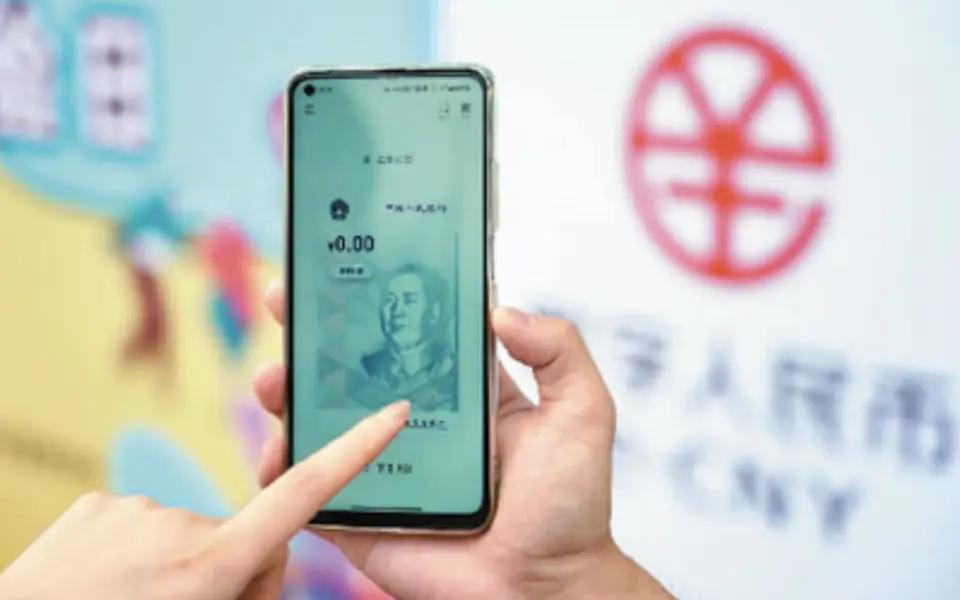
而数币钱包不跟你抢这张入场券,它直接把入口往前挪了一格:工资先到钱包,往哪家银行走、留多久,变成了每个人到账之后自己按的那一下。
这一下为什么以前按不下去?因为数币钱包过去不计息,钱搁在里面是“白放”,谁都不会久留。2026年1月1日计息改革把制度条件换了,实名钱包按活期利率计息,纳入存款保险,数币从口袋里的现金变成了有银行负债属性的存款货币。钱留在钱包里不再没道理,钱转回银行卡也不再是天经地义。默认惯性被拆掉了,替代它的是每个发薪日之后一次主动的、几乎没有成本的搬动。零售存款最值钱的从来不是利率,是默认惯性,而数币钱包恰恰把默认惯性换成了手动选择。
更深一层,数币运营机构已经扩到30家,全国性银行全覆盖,部分城商行在列,农商行不在其中。对有资质的银行,钱包是新的负债入口,抢的是运营能力;对没有资质的银行,连“第一触点”都不在自己手里,客户得先去别人的钱包里完成第一步,钱回不回来全看那一次手动操作。
说到底,银行真正该慌的,不是工资不从自家卡上过了,是过去那套“拿下单位就锁住个人”的等式被改写了。谁的服务接得住、场景留得下,钱就往谁那儿去。而数字人民币只是把原本就该属于个人的选择权,还了回去。
本文信息来源于光明网