车企集体喊着“去宁德化”,是真要摆脱宁王?还是一场上下游博弈大戏?
很多车友最近刷到消息:理想、小鹏、小米、鸿蒙智行,纷纷搞自研电池、扩充电池二供。
全网都在传——宁德时代要被车企集体围剿,王座不保。
不少人跟着判断:宁王时代落幕,电池行业要变天。
剥开热闹的表象,底层真相和大家想的,完全不一样。
先上几组硬核数据,看懂上下游失衡的根源:
今年上半年,宁德时代一家净利润432亿;同期A股、港股22家主流上市车企,全部利润加起来仅334亿。
动力电池赛道除去比亚迪,8家头部电池企业合计利润508亿,宁德一家独占85%。
一台新能源车,电池成本占到整车35%-40%。
车企卖一台车,净利率常常只有2%,很多新势力直接亏损,上游电池龙头赚得盆满钵满。
广汽董事长那句经典吐槽:我们是在给宁德时代打工,放到今天看,依旧扎心。
于是一场声势浩大的“去宁德化”拉开序幕,一个个案例摆在台面上:
✅理想:MEGA换自研电池,i9爬坡完成后全量自研,走量车型i6换代全面切换自研方案
✅小鹏:官宣自研电池路线,降低对外电芯依赖
✅小米澎程增程车型,放弃宁德,搭载自研龙甲电池,门店主推这套方案
✅鸿蒙智行、零跑持续新增中创新航、欣旺达等供应商,分散单一供货风险
看上去,大家都在忙着和宁德切割。
但很少有人讲透这个行业盲区:
绝大多数车企的“自研电池”,基本只做包体设计、BMS策略、结构方案,电芯依旧向外采购。
重资产的电芯产线,车企根本不敢大举砸钱自建。
电芯才是电池板块烧钱、技术门槛最高的环节,投入几百亿,还要面对良率、产能利用率、化学体系迭代风险。
现在整车利润薄到极致,资本不会允许车企盲目背上这么沉重的资产包袱。
历史早就证明,这种“围剿”不是第一次。
2022年车企扶持二供、2023年自研电池热潮,两轮声势同样浩大,最后都没能撼动宁德基本盘。
为什么很难彻底甩掉宁德?
第一,消费者端已经形成认知:很多购车用户认准宁德电芯,高端车型不用宁德电池,销售沟通时天然被动;
第二,可靠性容错成本极高。之前有车企切换二线电池供应商,接连爆出质量问题,最后被迫重新换回宁德,品牌口碑的损失,远比省下来的电池差价贵得多;
第三,宁德神行、骁遥等新品,在快充、低温、循环寿命上依旧是第一梯队,大规模替代,短期内没有那么多成熟产能接住。
那车企折腾这么一出,意义在哪?
核心根本不是“干掉宁德”,而是一场筹码博弈。
车企抱团释放换供应商、自研的信号,本质是倒逼上游让利,重新分配产业链利润。
行业下行周期,整车厂扛不住高额电池成本,需要用备选方案压价,逼着宁王一起分担行业寒冬的压力。
数据也印证变化:宁德时代三季度营收同比增59%,净利润增速只有15%,出货量上涨,单品利润正在压缩。这就是博弈带来的结果。
还有一个绝大多数人忽略的底层逻辑:
真正能长期动摇宁德地位的,不是车企口头的自研,而是两件事:
一是行业加速出清,大量弱势车企淘汰,剩下少数体量足够大的整车巨头,拥有足够订单体量去和上游议价;
二是二线电池厂商持续沉淀技术、良率、产能,形成稳定可靠的替代供给。
眼下车企分散、各自为战,诉求各不相同,很难形成统一的合力。
说句客观实话:
宁德不是完美的,做大之后以标准化产品为主,很难配合车企深度定制、弹性调产能,这也是车企想要备选方案的核心痛点;
但“去宁德化”更多是战略避险、议价手段,短期很难演变成大规模替代潮。
热闹的舆论,很多只是行业博弈放出来的信号,别当成既定结局。
新能源车产业链,从来不是非此即彼的零和游戏。
上游电池厂、下游车企,互相依存,也持续互相拉扯。
风口起落,利润转移,最后考验的,永远是手里实打实的技术底牌。
我自己开电车这几年感受最深:普通买车人不用卷入产业链站队,电池供应商、质保条款,才是和我们用车息息相关的。
你觉得,再过两年,会有车企真正摆脱宁德时代吗?
📸图集对照说明:
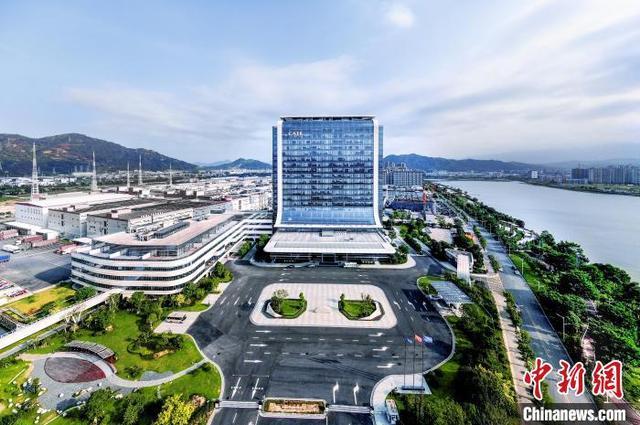
【图1】宁德时代总部航拍
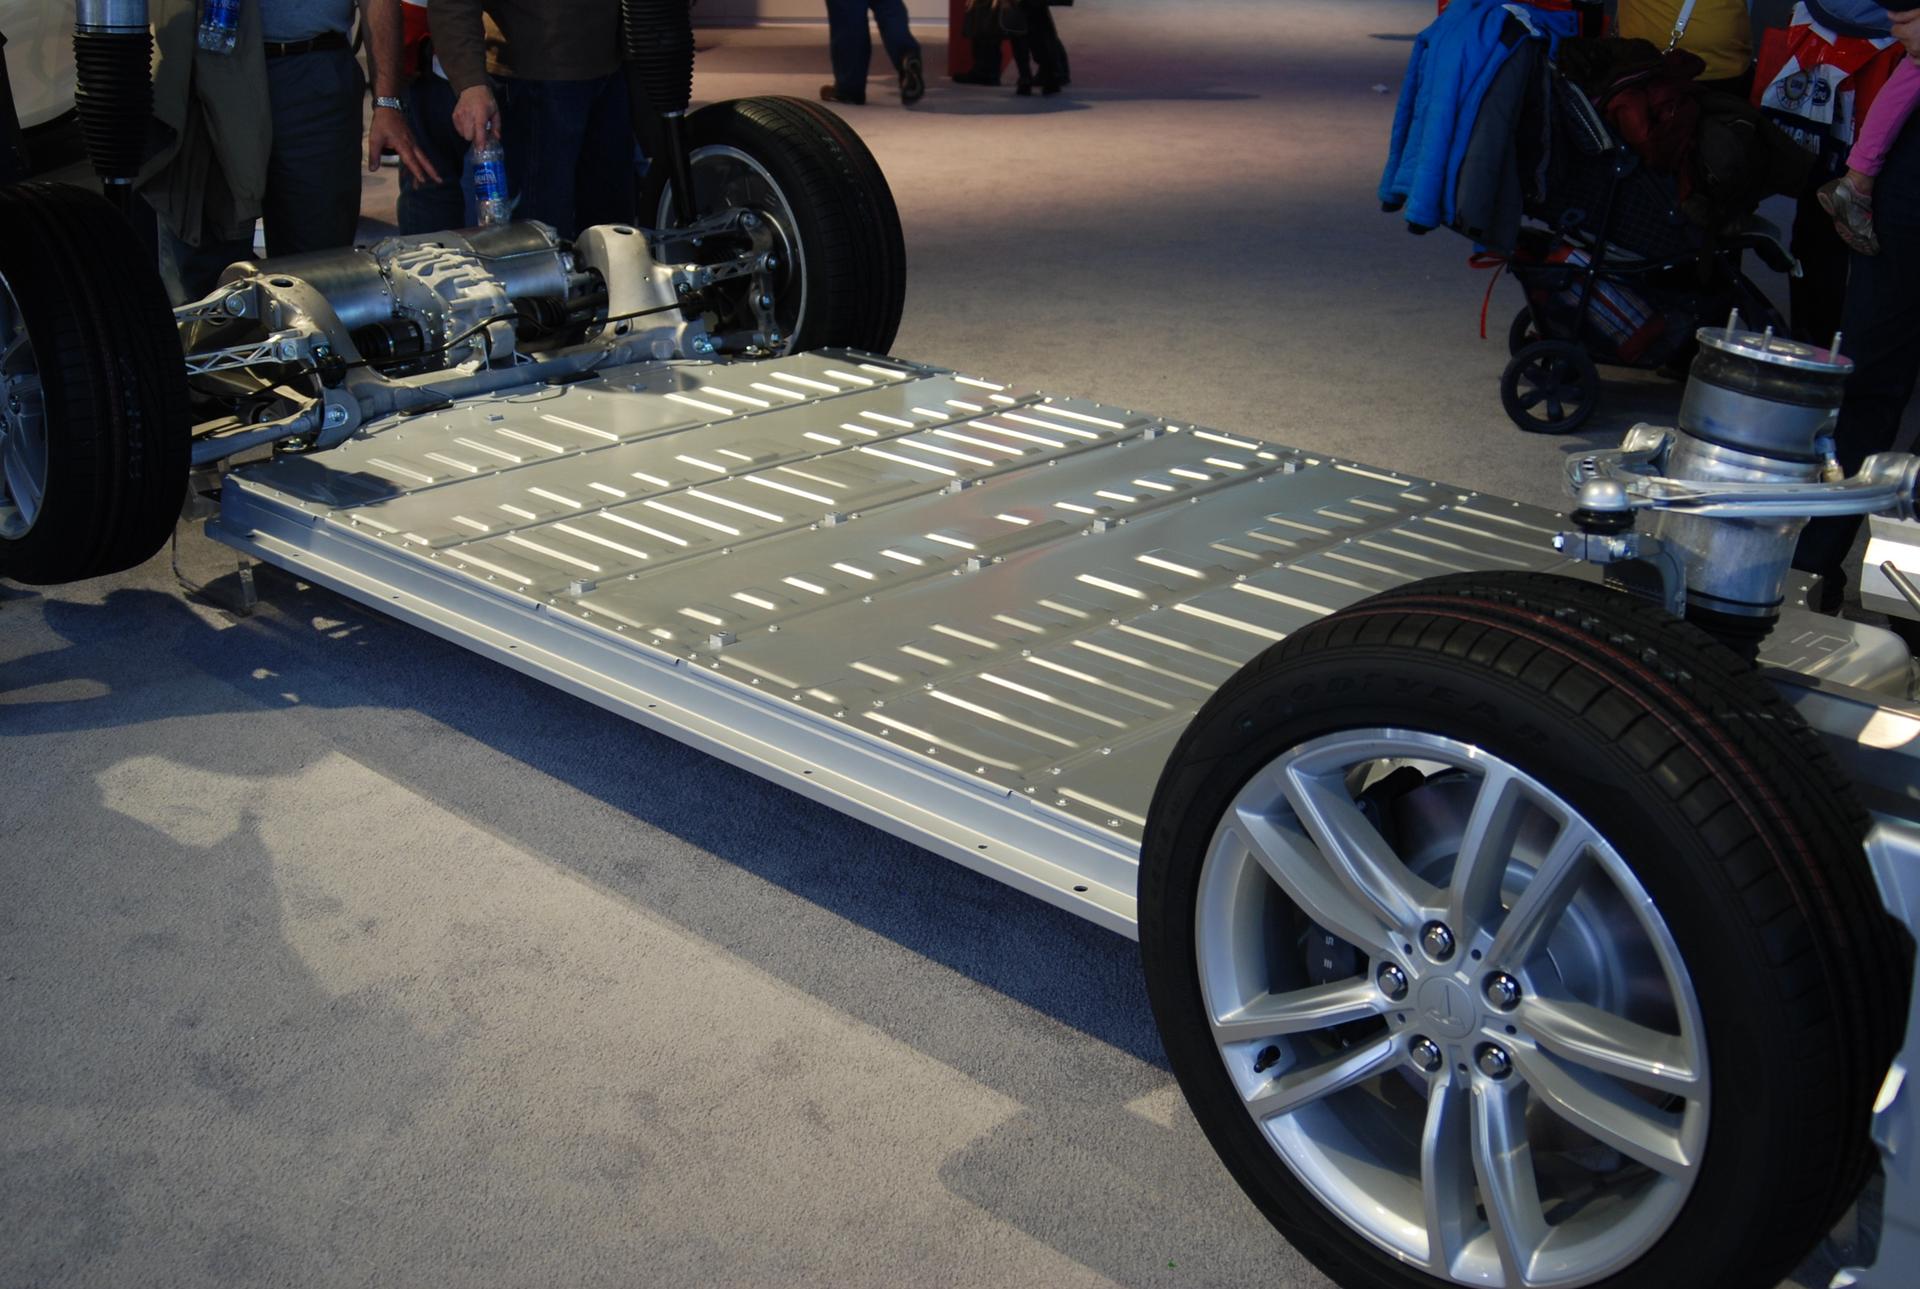
【图2】银色CTC底盘展车
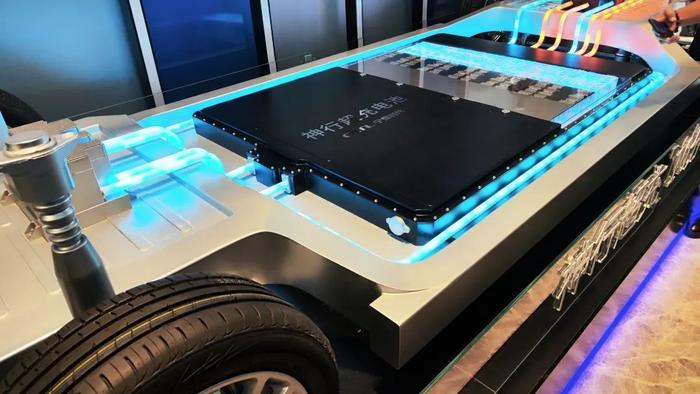
【图3】宁德神行超充电池展模
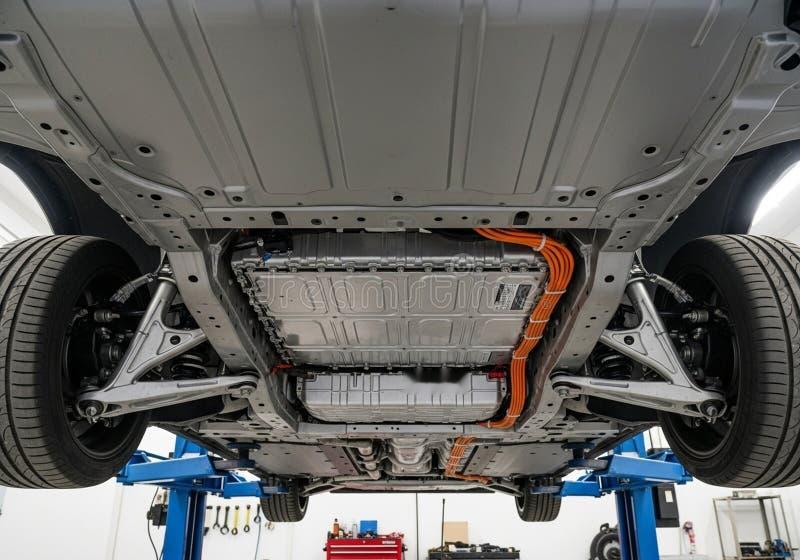
【图4】举升机维修工位底盘电池
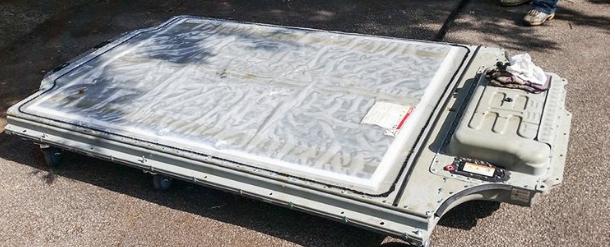
【图5】拆开外壳电池包
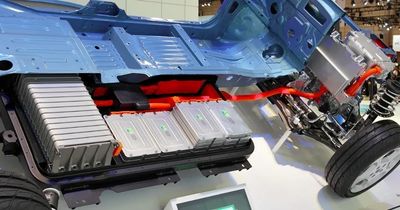
【图6】剖开展车底盘电池
宁德时代 动力电池 新能源汽车 去宁德化