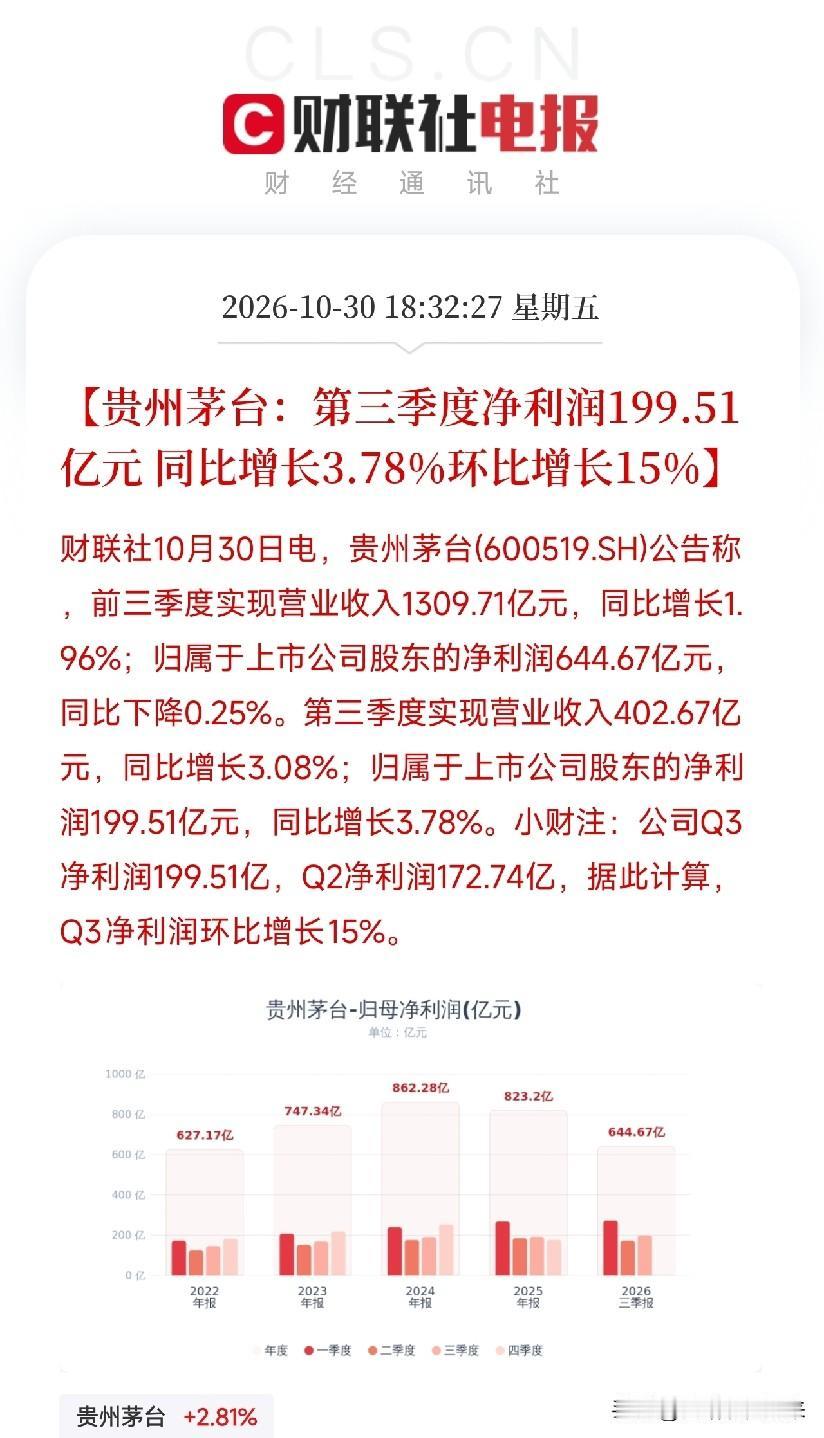
晚上六点多,贵州茅台三季报落地,
很多人正在吃晚饭,但持有白酒股的投资者,筷子停住了
前三季度营收1309.71亿,同比增长1.96%。归母净利润644.67亿,同比下降0.25%。
第三季度营收402.67亿,同比增长3.08%。净利润199.51亿,同比增长3.78%,环比增长15%。
表面看,Q3单季同比转正、环比增长15%,似乎稳住了。
但把时间轴拉长,这份财报的分量就完全不一样了。
茅台过去几年营收增速基本在10%以上,净利润增速更高。
现在营收增速掉到2%以下,净利润前三季度同比转负。
这是茅台历史上非常罕见的低增速。
这不是茅台一家的问题,是高端消费的温度计。
茅台是高端白酒的风向标,也是商务消费和礼品消费的晴雨表。
营收增速掉到1.96%,说明高端消费的需求端在收缩。
不是茅台卖不动了,是喝茅台、送茅台的人,花钱更谨慎了。
中秋国庆双节旺季,Q3营收同比只有3.08%,这个数字放在过去几年是不可想象的。
Q3环比增长15%,是修复,不是反转。
Q2净利润172.74亿,是阶段性的低点。Q3回199.51亿,环比改善明显。
但环比增长有季节性因素,Q3包含中秋备货,Q2是传统淡季。
同比只有3.78%,说明修复的力度很温和。
茅台没有走坏,但也没有回到高增长轨道。
净利润前三季度同比转负,是比较罕见的信号。
茅台上市以来,前三季度净利润同比负增长的情况屈指可数。
上一次出现类似情况,还要追溯到2014-2015年白酒行业深度调整期。
现在没有那样的外部冲击,但净利润转负说明:
茅台也在主动降速,或者被动承压。
无论是控量保价,还是需求端走弱,这个信号都值得高度警惕。
对A股来说,传导非常直接。
白酒板块估值承压:五粮液、泸州老窖、山西汾酒、洋河股份,都会面临龙头降速,板块跟不跟的拷问。
消费板块整体情绪受影响:食品饮料、家电、免税,都会受到情绪压制。
但茅台的现金流和分红能力依然稳固,如果加大分红或启动回购,对股价会有支撑。
资金可能从消费向科技和资源转移,风格切换可能加速。
但必须冷静。
这是三季报,不是全年。Q4是白酒传统旺季,春节备货节奏会影响全年数据。
茅台有控量保价的能力,不能简单用降速等同于恶化。
真正能走出来的,是有品牌壁垒、有现金流、有分红能力的龙头。
茅台降速,是高端消费的温度计在降温。
你手里的消费票,是在等消费复苏,还是在等估值继续下修?
答案,决定你能不能扛过这轮消费降速的考验。