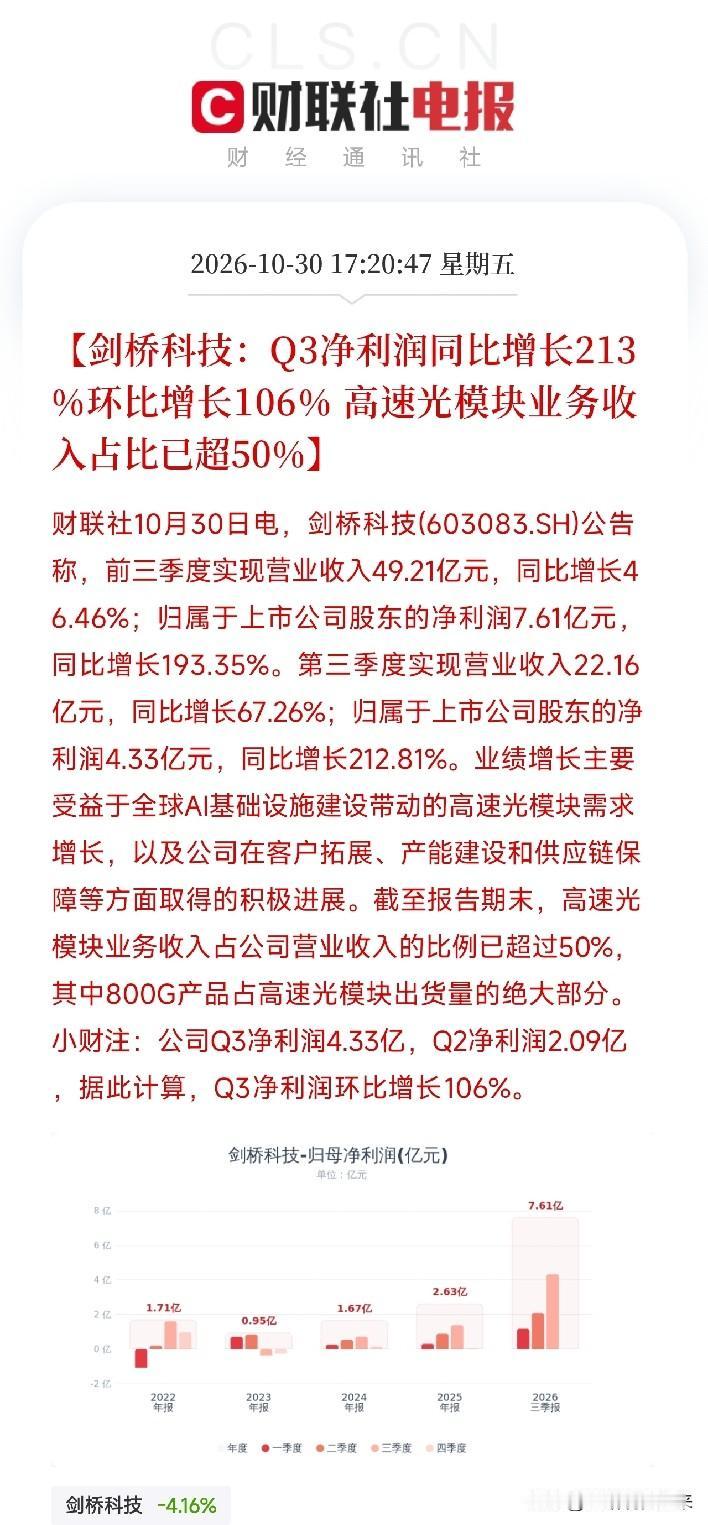
下午5点半,两条公告连着弹出来,让盯着光通信的人坐直了
不是芯片,不是算力卡,而是剑桥科技。
一条是业绩:第三季度营收22.16亿元,同比增长67.26%;净利润4.33亿元,同比增长212.81%。前三季度净利润7.61亿元,同比增长193.35%。Q2净利润2.09亿,Q3是4.33亿,环比增长106%。一个季度干出上个季度的两倍多。
另一条更值得琢磨:公司拟将原定用于宽带产品和无线产品产能的余额12.75亿港元及部分研发和营销余额4.93亿港元,合计17.69亿港元,改用于光模块产能扩张。包括生产机器、设备及原材料,对现有设备升级改造,特别是提升生产流程全自动化水平。
钱不投宽带和无线了,全部转投光模块。不是新增融资,是把原定的钱改了用途。这说明什么?说明订单在推着产能走,原来的方向不够用了。
再看业绩公告:高速光模块业务收入占公司营业收入的比例已超过50%,其中800G产品占高速光模块出货量的绝大部分。光模块不再是一块业务,已经变成半壁江山;800G不是样品,是出货主力。结构变了,利润弹性就变了。
业绩是结果,改用途才是信号。利润环比翻倍,公司还敢把17.69亿港元从别的方向挪过来扩光模块产能,说明看到的不是短期脉冲,是订单能见度和产能缺口。提升生产流程全自动化水平,不只是扩产,是往效率和良率上砸钱。800G拼的是交付和良率,自动化就是护城河。
剑桥科技用业绩加改用途告诉市场:AI集群越大,光互联越吃紧;光模块速率越高,产能越不够用;谁卡住800G的良率和交付,谁就能在利润表上先说话。
链条很清楚:AI服务器放量,集群规模扩大,光模块速率从400G往800G、1.6T升级,高速光模块需求爆发,800G成为出货主力,产能、良率、客户认证卡住位置。电子布管PCB,先进封装管芯片落地,光模块管数据流动,液冷管散热,储能管电力缓冲,存储管数据记住。算力可以买,电力难买;模型可以追,800G的良率和自动化产线难追。
当然,风险也在。客户集中度高,大客户节奏一变,订单和收入就会跟着晃;800G之后还有1.6T,技术迭代快,研发和产能要持续跟;行业扩产的不止一家,价格竞争会压毛利率;17.69亿港元改用途,回报周期要看产能爬坡和订单兑现;环比翻倍有低基数因素,不能简单线性外推。但至少这两条公告说明,高速光模块不是讲故事,是收入占比、利润表和资本开支在同时投票。
AI的上半场,拼的是谁的模型参数大、谁的算力卡多;下半场,拼的是谁能把单位Token成本打到地板,同时谁能把电力、机房、材料、封装、光互联、储能、液冷和存储卡住位置。算力可以买,电力难买;模型可以追,800G的良率、客户认证和自动化产线难追。
去看看,谁在做800G和1.6T光模块,谁在给光模块供光芯片和光器件,谁在给AI集群供先进封装、电子布、液冷和储能,谁又能在高速率迭代里卡住客户和产能。那才是这轮AI基建浪潮里,真正被需求和结构升级同时推上台前的硬核方向。