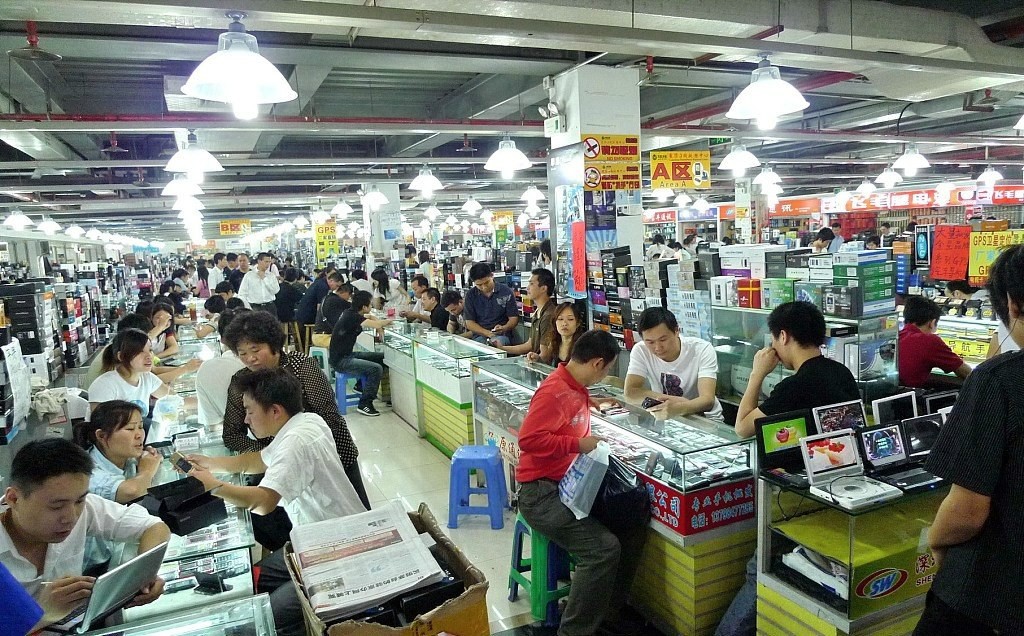
华强北有做内存批发的老板说,现在卖一条16G DDR5,报价1450元,卖一条亏一条。
他翻出进货单,成本比现在的成交价还高。货是前期高位进的,现在出就是割肉。
怪就怪在这。10月以来销量掉了两三成,柜台报价却没松,16G DDR5还普遍报1400到1600元。
反常的在上游。渠道亏本甩货,原厂出厂价还在涨,机构预计四季度DRAM合约价环比还涨10%到15%。一冷一热,中间商成了唯一的缓冲垫。
根子在客户换人了。一台AI服务器用的DRAM是普通服务器的8到10倍,生产1GB HBM的晶圆面积够做3GB DDR5,七成先进产能被拨去了AI和服务器。
最直白的证据是,美光2025年12月关掉了做了29年的消费级品牌英睿达。不是缺货,是优先级变了。
所以我的判断是,这轮倒挂不是降价的前奏,是消费级内存被挤成边缘市场后,第一次把账算到柜台头上。
真正的降价要等2027年底到2028年新厂产能落地,也未必回得到2024年的价格。
你最近买内存了吗?多少钱入的?内存条涨价渠道价倒挂存储芯片