傍晚6点,几条银行三季报接连弹出来,让我把刚端起的饭碗又放下了
一条,是招商银行。前三季度营收2648.52亿元,同比增长5.34%;净利润1164.76亿元,同比增长2.38%。第三季度营收866.71亿元,同比增长6.41%;净利润400.31亿元,同比增长3.06%。Q3净利润400.31亿,Q2是385.93亿,环比增长3%。
另一条,是建行。前三季度经营收入6235.58亿元,同比增长11.29%,较上半年增速提升0.81个百分点;净利润2756.23亿元,同比增长6.65%,较上半年增速提升1.09个百分点。净息差1.36%,较上年全年提升2个基点。不良率1.29%,较上年末下降0.02个百分点;拨备覆盖率233.21%,较上年末上升0.06个百分点。资本充足率19.55%,核心一级14.39%。
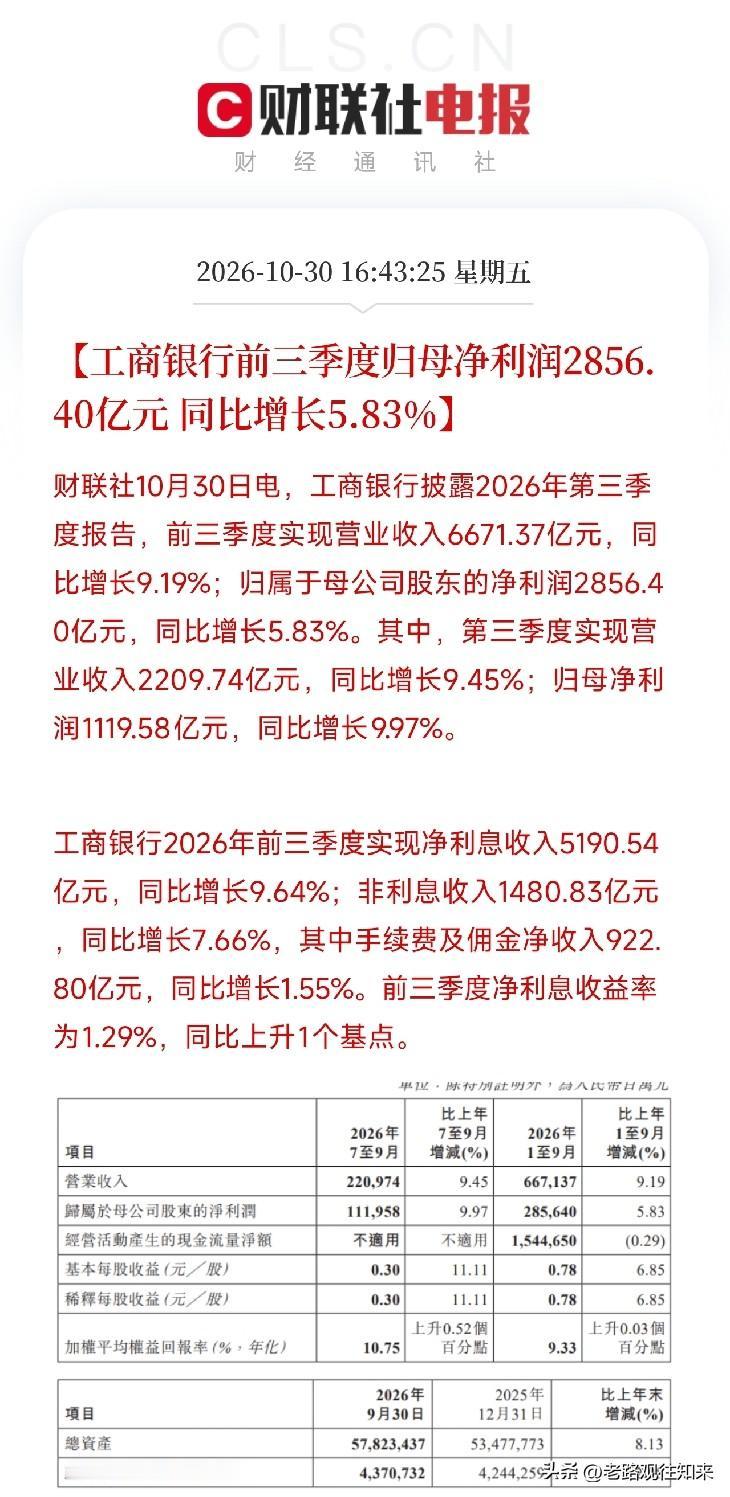
还有工行和中行。工行前三季度营收6671.37亿元,同比增长9.19%;净利润2856.40亿元,同比增长5.83%。Q3净利润1119.58亿元,同比增长9.97%。净利息收益率1.29%,同比上升1个基点。中行前三季度营收5268.02亿元,同比增长7.05%;净利润1874.82亿元,同比增长5.53%。净息差1.27%。
四家银行,同一组特征:营收增速在回升,净利润增速在回升,净息差在企稳甚至回升。
这跟前几天盘面上的景象接上了。10月29日,创业板回调4.45%,电子净流出232亿;但工行、建行续创历史新高,四大行总市值突破10万亿。今天银行三季报出来,等于给那波上涨补上了业绩注脚。
先看最关键的净息差。建行1.36%,较上年全年提升2个基点;工行1.29%,同比上升1个基点。净息差是银行比较核心的盈利变量,过去两年一直在往下走,压得银行估值抬不起头。现在建行和工行的净息差同时企稳回升,说明负债端成本在降,资产端定价稳住了。这是银行基本面比较实在的拐点信号。
再看资产质量。建行不良率1.29%,降了0.02个百分点;拨备覆盖率233.21%,升了0.06个百分点。不良降、拨备升,意思是风险在出清,安全垫在加厚。这跟市场之前担心的地产风险拖累银行是相反的方向。
还有营收结构。建行利息净收入同比增长10.01%,增速逐季提高;非利息净收入同比增长15.43%。两条腿都在走,不是靠单一业务撑场面。工行Q3单季净利润同比增9.97%,比前三季度累计增速高出一截,说明Q3在加速。
这跟前几天科技股的走势形成了一组镜像。市场在卖资本开支大,变现待验证的公司。同一天,银行在创新高,三季报在验证净息差企稳、不良下降、利润加速。钱从讲投入往讲产出挪,从高估值高想象往低估值高确定挪。
更值得琢磨的是环比。招行Q3净利润环比增3%,增速不高,但方向是正的。银行环比增3%,放在这个环境里,不是弹性最大的,但确定性比较硬。因为银行的利润不靠单季订单波动,靠的是净息差和资产质量的趋势。
所以接下来别只问银行还能不能涨,要问三个更实的问题:
净息差企稳是建行工行的个体现象,还是全行业的拐点?不良率下降是真实出清,还是核销和处置节奏的结果?Q3利润加速,是靠息差、靠规模,还是靠非息收入?
科技股在杀估值,银行在创新高。同一天,同一个盘面。真正的定价权,不在AI故事里,在净息差、不良率和拨备覆盖率里。