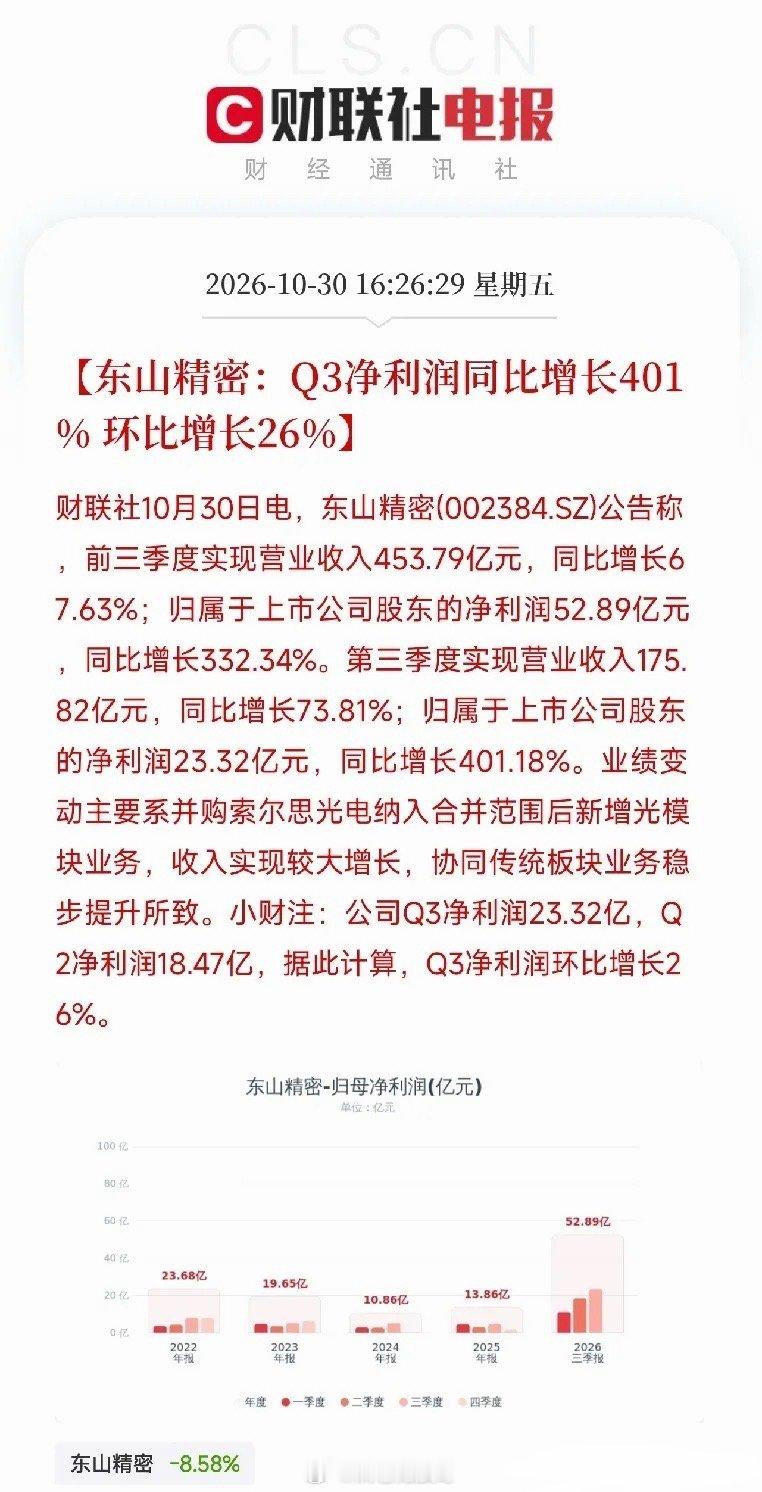
下午4点半,东山精密三季报砸下来,让市场把今晚光模块三大龙头的财报,一字排开,看出了门道
第三季度营收175.82亿元,同比增长73.81%。归母净利润23.32亿元,同比大增401.18%。前三季度净利润52.89亿元,同比增长332.34%。原因很清楚:并购索尔思光电纳入合并范围,新增光模块业务,收入实现较大增长,协同传统板块业务稳步提升。
一个做PCB和精密制造的公司,靠并购杀进光模块,一个季度利润翻了四倍。
但今晚真正让我坐直了的,是把三份光模块财报放在一起看。
新易盛,Q3净利润同比增61%,但环比降19%。中际旭创,同比增174%,环比增8%。东山精密,同比增401%,环比增26%。三家光模块龙头,先后交卷,环比增速一个掉头、一个撑住、一个加速。这不是随机波动,这是光模块行业内部,正在发生一场比较残酷的分化。
为什么东山精密能环比加速?因为它吃到了两块肉。一块是并购索尔思带来的光模块并表增量,一块是它传统PCB业务在AI服务器带动下的稳步提升。协同传统板块业务稳步提升,PCB和光模块两条腿走路,一条腿慢了,另一条还能撑住。AI算力底座的需求,正在从光模块整机,向PCB、覆铜板、电子陶瓷这些上游材料全面传导。东山精密恰好卡在PCB和光模块的交汇点上,两头受益。
而新易盛环比降19%,中际旭创环比只增8%,恰恰说明:光模块整机的涨价红利,正在被上游光芯片和DSP的成本吃掉。谁有上游自研能力,谁有高端产品结构,谁才能把环比撑住。东山精密靠并购拿到了光模块的入场券,但它的核心竞争力,依然在PCB。这就引出了今晚最值得琢磨的问题:光模块的竞争,正在从整机组装,向上游芯片和材料转移。
这就是我反复强调的那层逻辑。AI竞赛的下半场,真正的赢家,不是只做一颗模块的公司,而是那些能把PCB、光芯片、先进封装全部打通的平台型公司。东山精密的401%增长,是中际旭创和新易盛之间那道裂缝里,长出来的第三条路。
去翻一翻,谁在给东山精密的PCB和光模块供高频铜箔、电子布和光芯片,谁又在索尔思的产业链上卡住了位置。那才是这场光模块分化里,真正跟着一起数钱的卖水人。观点创作激励赛