韩股暴跌,日股大跌,港股逆势上涨,受外围影响,A股继续调整!
我认为,今天亚太市场最值得关注的,不是哪一个指数跌了多少,而是同一轮海外科技股调整,为何让韩国、日本承压,香港反而反弹,A股低开后又收窄跌幅。
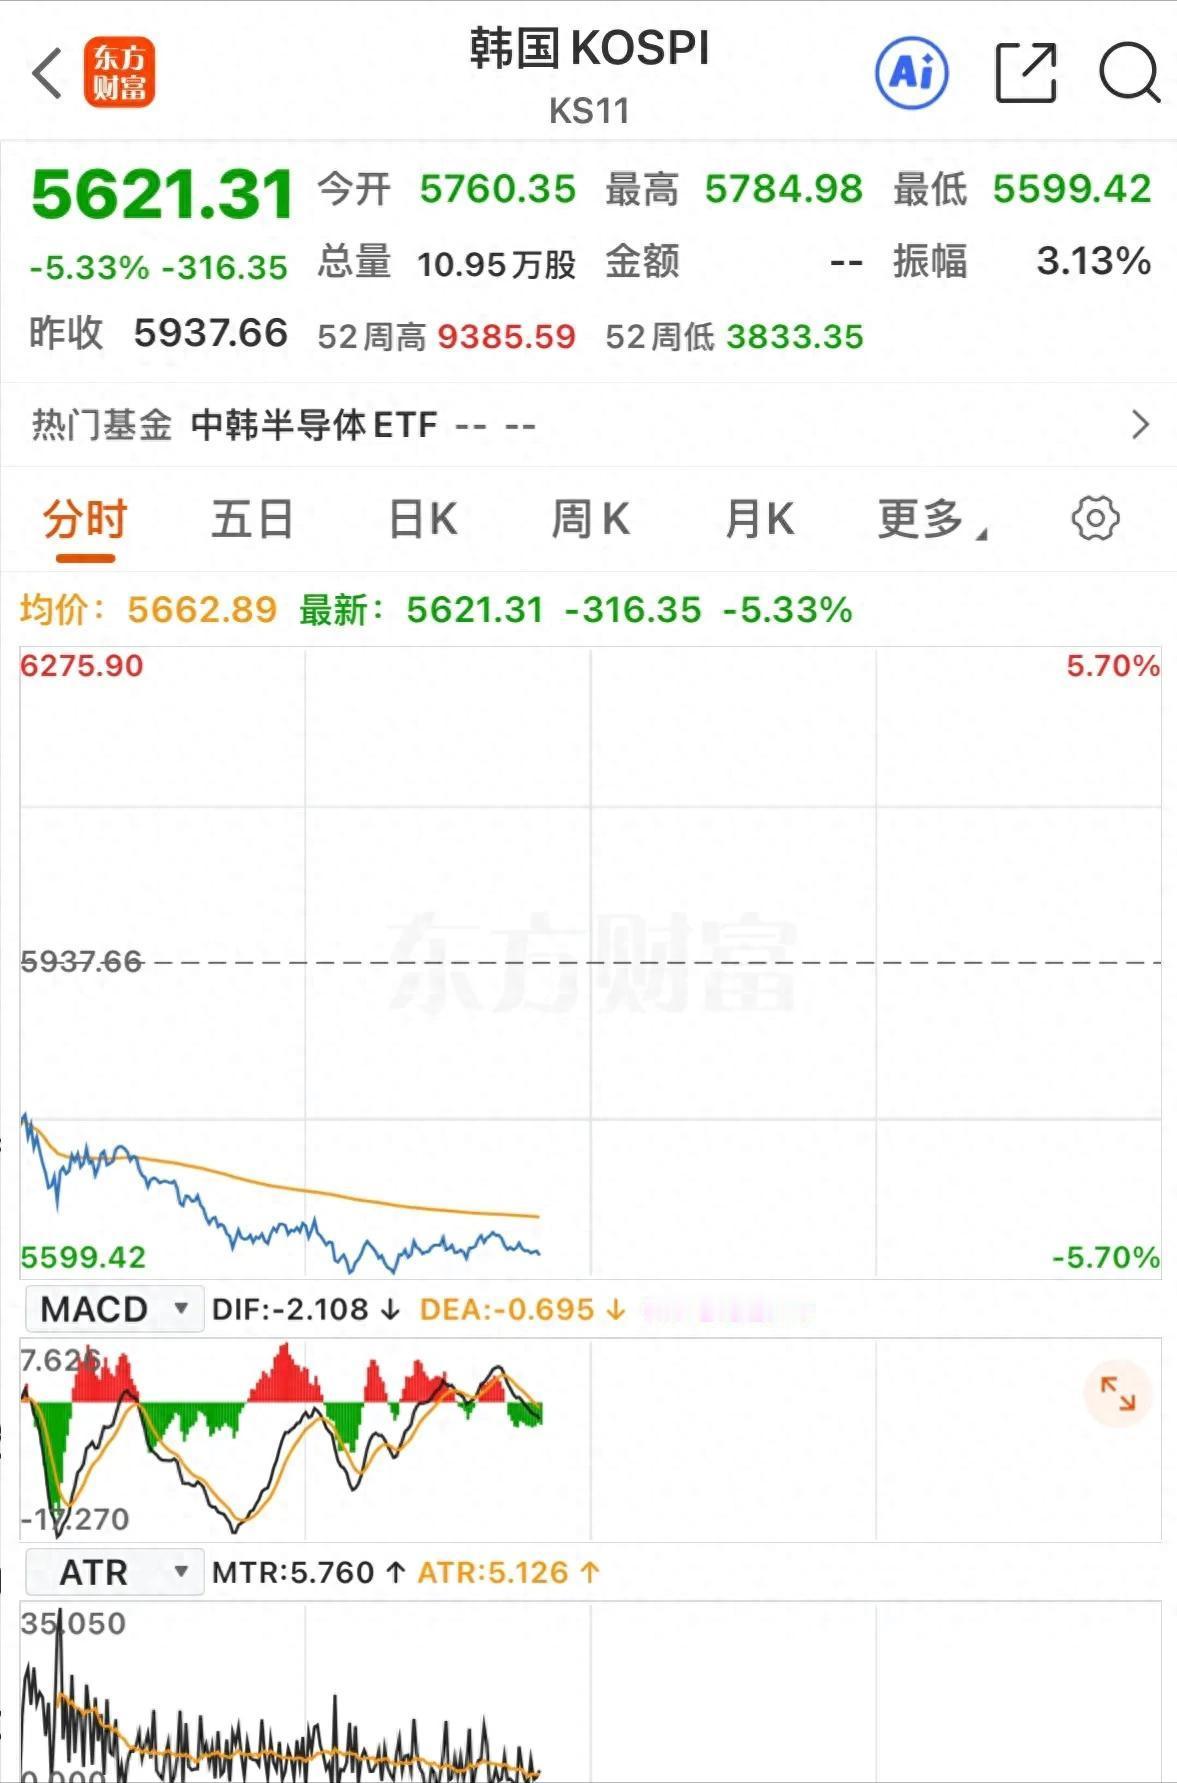
10月30日,韩国股市盘中一度跌逾5%,日经225指数一度下跌约3%;港股反弹,A股早盘承压。看似涨跌分化,背后是行业权重、估值位置和资金结构不同。
这一轮波动,要从前一晚的美国市场说起。
当地时间10月29日,纳斯达克指数下跌1.38%,标普500指数下跌0.30%,道指下跌0.25%。三个指数都跌了,科技股集中的纳指明显更难受。
最扎眼的是谷歌母公司Alphabet,A类股一天跌了12.64%。公司第三季度营收和调整后每股收益没有达到市场预期,自由现金流为负90.7亿美元。
随后,英特尔、亚马逊公布业绩,盘后股价又大幅下挫,把压力继续传向亚洲早盘。
这就像一家店,生意还在做,营业额也不小,可老板不断花钱扩门面、买设备,股东开始追问:投入这么多,究竟什么时候能把钱挣回来?
人工智能仍有发展空间,但产业前景和股票价格是两回事。前景好,不代表任何价格买进去都划算;收入增长,也不代表口袋里马上多出同样多的现金。市场一旦开始算回本账,之前靠远期想象支撑的价格,就容易摇晃。
韩国市场首先感受到这股寒意。
10月30日,韩国综合指数开盘下跌2.99%,随后跌幅扩大。盘中,SK海力士一度跌超9%,三星电子跌逾5%。韩国交易所启动Sidecar机制,暂停相关程序化卖盘。
这道临时刹车针对的是程序化交易。股价跌得太快时,先让部分自动卖盘缓一缓,并不等于整个市场所有股票停止交易。
韩国这次反应猛烈,一个重要原因是三星电子和SK海力士这样的芯片大公司,对市场影响很大。它们又身处全球人工智能硬件供应链,海外客户的数据中心投入能不能持续,直接关系到投资者对未来订单的判断。
客户还没有取消订单,股票也可能先跌。因为股票买卖的是对未来的估计,等到财报真正出现变化,价格往往早已走了一段。
日本也有相似的传导路径。
当天早盘,芯片测试设备企业爱德万测试、软银集团等股票承压。日本市场里有一批与芯片设备、科技投资联系紧密的公司,美国科技股重新估价,这些股票自然容易受到牵动。
因此,看日韩指数下跌,不能直接理解成两国所有行业突然变差。同一张成绩单里,分量最大的几家公司失分,平均分就会被明显拉低。
香港的转折,恰恰藏在成分股里。
港股开盘时,恒生指数上涨0.23%,恒生科技指数却下跌0.63%。随后两个指数回升,早盘美的集团、小米、美团、携程等走强,新东方、蒙牛乳业等也上涨;另一边,存储、光通信相关股票仍然承压。
这个细节很关键。香港上涨,并不意味着海外科技股下跌失去了影响,而是受到冲击的股票,没有压过其他股票上涨的力量。
名字里都有“科技”,生意却不一样。卖存储芯片、卖通信设备,与做外卖、旅游、电商,收入来源和成本结构有明显差别。资金担心海外算力投入的回报时,也可能重新比较消费和服务企业的价格。
估值位置同样值得看。到9月29日,恒生指数滚动市盈率为10.86倍,低于年初的12.09倍。这个数字不能证明每只港股都便宜,却说明整体定价已经发生变化。相同一条坏消息,落在不同价格的股票上,冲击不会一样。
资金来源也有差别。香港既有国际资金,也有通过港股通参与的内地资金。
今年截至9月29日,南向资金累计净买入接近4300亿港元。买家考虑的收益、持有时间和可选资产不同,交易方向就可能不同。
但仅凭一天涨跌,还不能断言卖掉韩国、日本股票的钱,都流进了香港。我更倾向于把当天的表现理解为:市场正在重新比较不同生意的价格和盈利把握。
再看A股,这种内部差异也很明显。
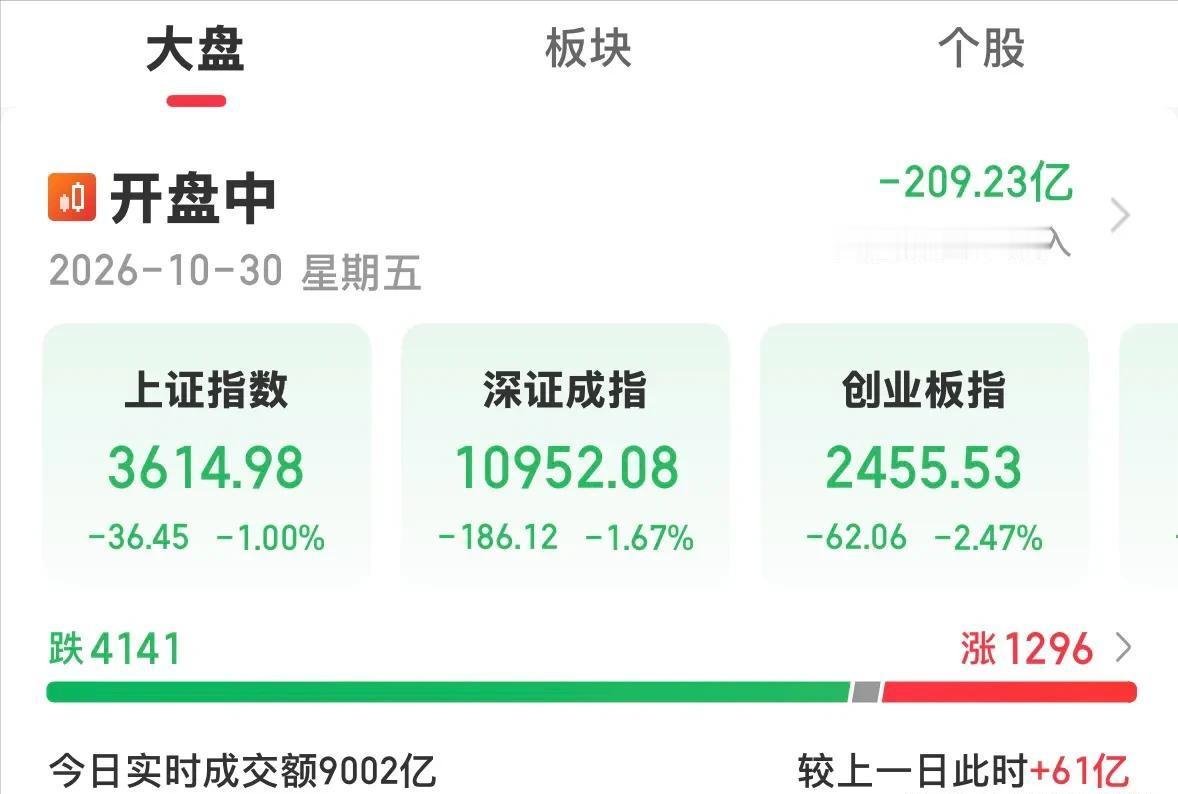
三大指数早盘低开,随后跌幅收窄。到午间收盘,上证指数下跌0.30%,深证成指下跌0.58%,创业板指下跌1.18%。医药、白酒、航运港口等方向走强,通信设备、半导体、文化传媒等承压,全市场仍有超过2500只股票上涨。
这说明,外围压力确实传了进来,但市场内部同时存在买入承接。指数还在跌,部分行业却已走出不同方向。
对普通投资者来说,这一天最有价值的提醒,是别把一个市场当成一只股票。
看行情,除了看指数,还要看谁在拖累、谁在支撑;看企业,除了看利润增长,还要看现金能不能收回来、目前的价格提前算进了多少好消息。
同一阵风吹过,有的船摇得厉害,有的船暂时稳住,区别就在船上装了什么、之前走到了哪里,以及掌舵的人准备把它开多远。