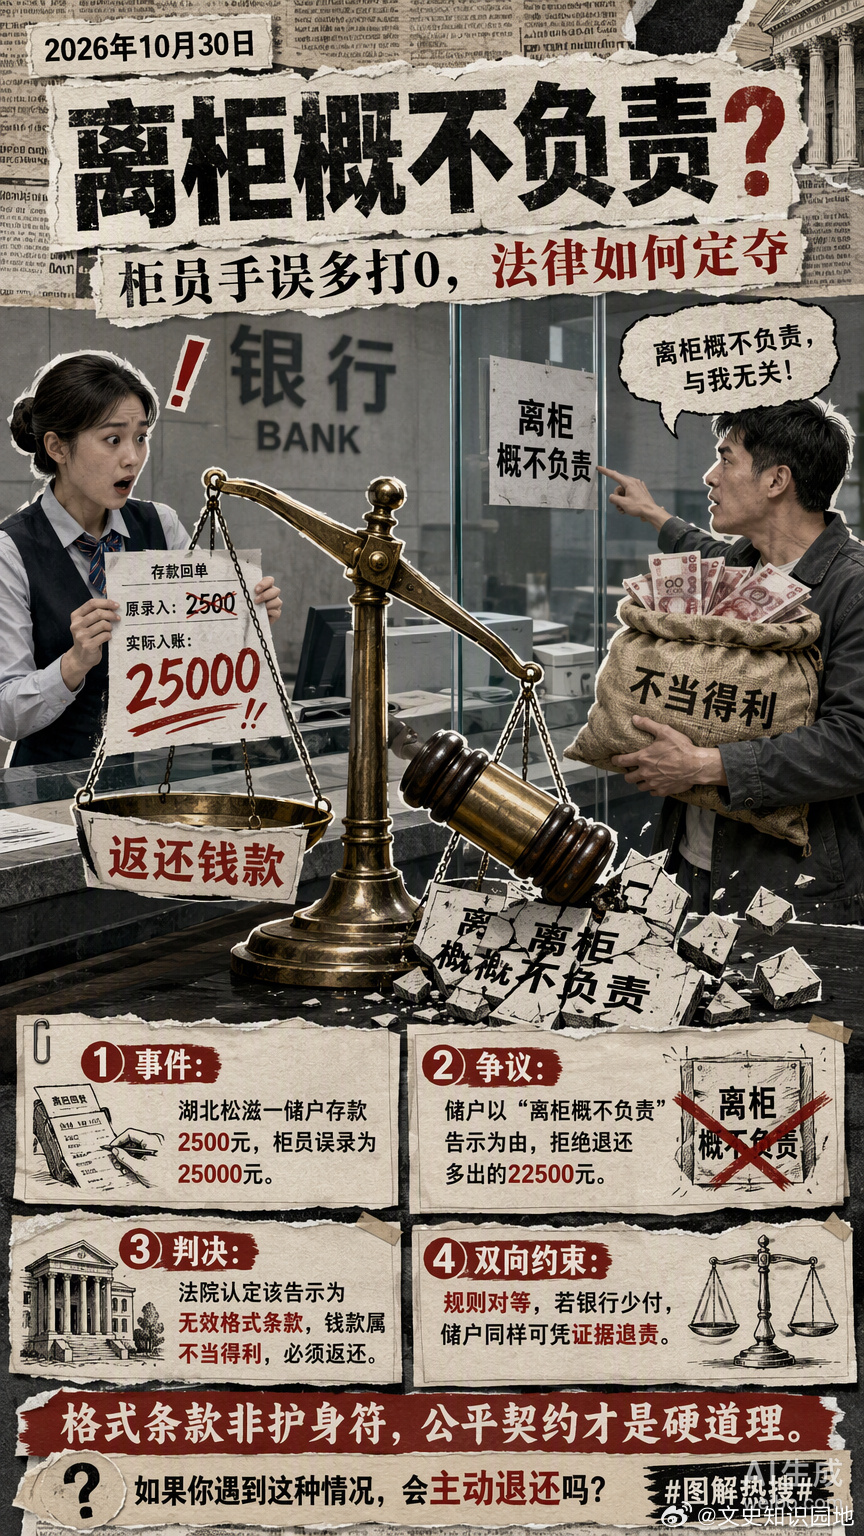
湖北松滋这起“离柜概不负责”的纠纷,最有意思的不是储户的贪念,而是那块挂在柜台后的告示牌。
严某存2500元被误录成25000元,转手就给了妻子,理由很硬气:银行自己贴了“现金当面点清,离柜概不负责”。在很多人的潜意识里,这行字就是某种“免责金牌”,只要跨出那道玻璃门,钱是谁的就不好说了。
但法院的判决把这块牌子扯了下来。法律逻辑很清晰:多出来的22500元属于不当得利,必须返还。更关键的是,那个所谓的“离柜概不负责”条款,因为是银行单方制作、免除自身责任的格式条款,自始无效。
这其实是一个关于契约精神的双向纠偏。以前大家总觉得这是银行欺负人,少给了不认账;现在反过来了,多给了你也别想赖。规则不再是单方面的护身符,而是对双方的共同约束。
这种约束感在历史里并不新鲜。就像年羹尧以为皇帝的宠信是永久特许,结果忘了皇权逻辑里从来没有单向的豁免权。当一个人试图利用制度的缝隙去获取非分之利时,他往往忽略了缝隙另一头也站着拿着尺子的人。
这起判例的价值,不在于追回了两万多块钱,而在于它明确了一个常识:在真正的法治契约面前,没有谁能靠一块自己立的牌子就获得无限解释权。无论是银行还是储户,都得在规则的框架里老老实实算账。柜员手误多打个0储户称离柜不负责