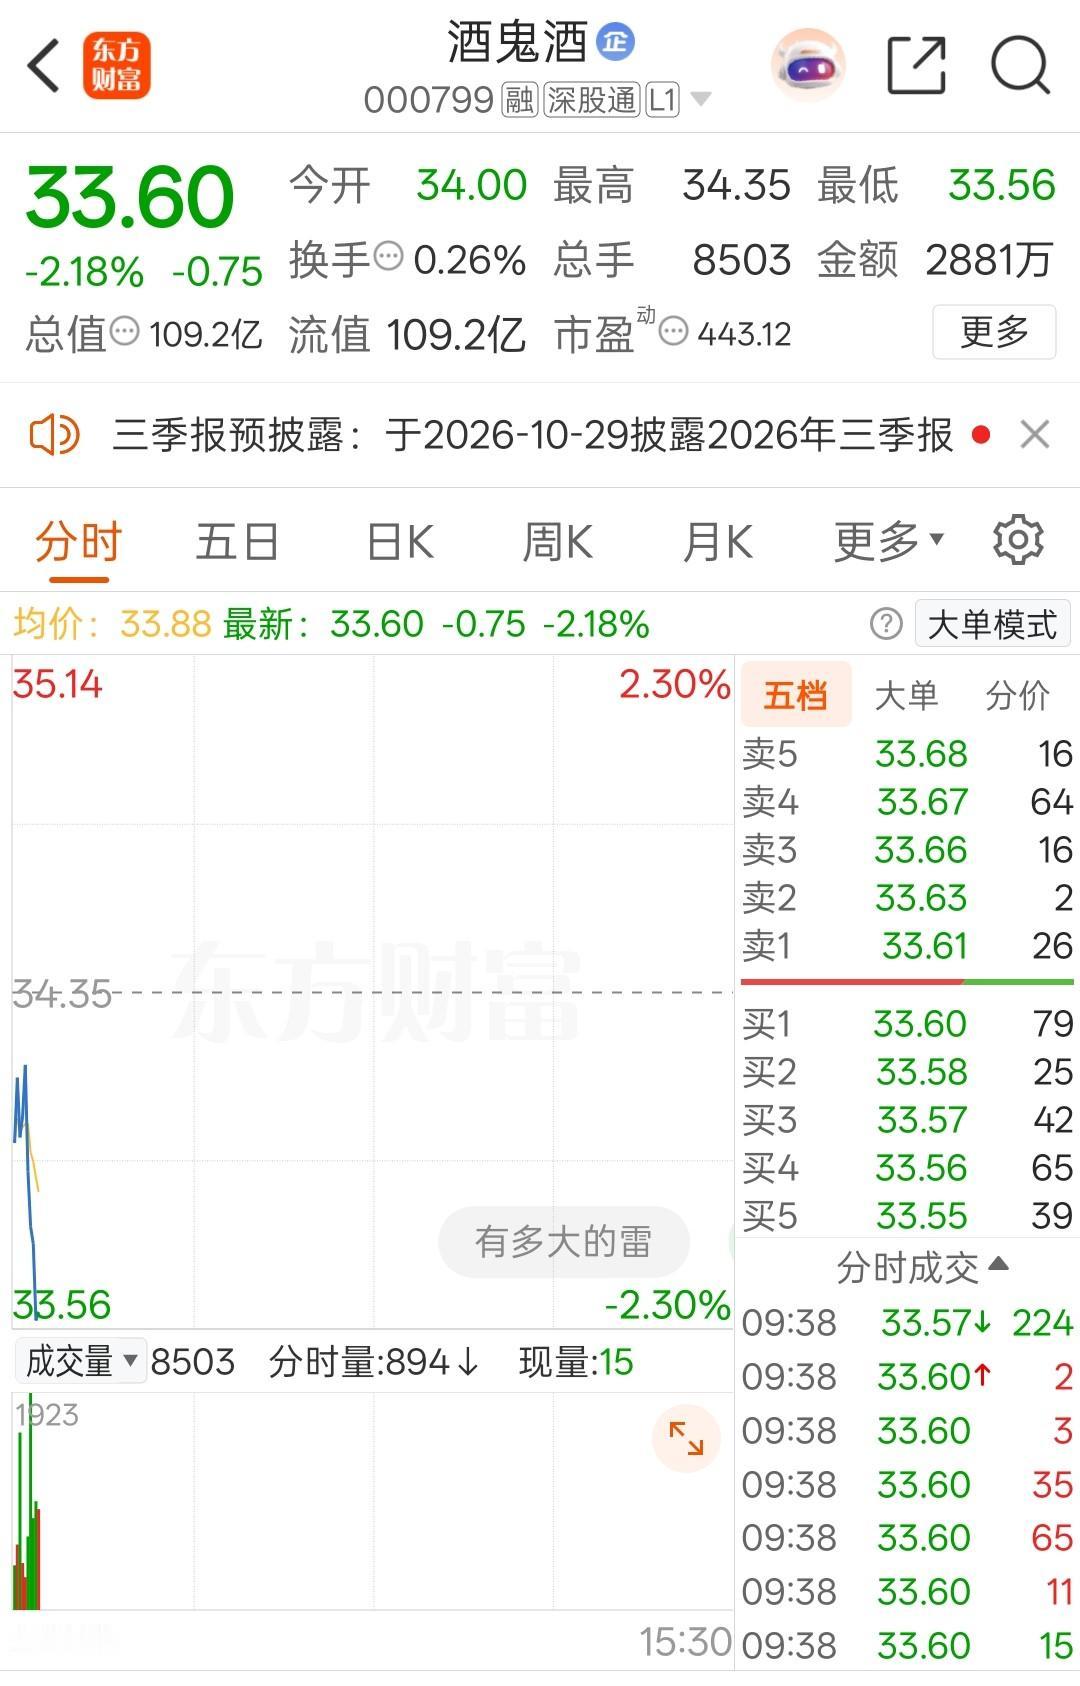
心酸!一位股民在股吧里崩溃的嚎啕大哭。当初看着白酒跌了一大截,以为是抄底机会,60元重仓杀入酒鬼酒,整整120万全部家当一把押进去,满心等着反弹回本。
我认为,这段经历最值得讨论的,不是亏损数字有多吓人,而是很多人把“跌了不少”直接理解成“已经便宜”。
先把这笔买卖摊开。不算交易费用,120万元、每股60元,对应的是2万股。持有这么多股票,股价每下降1元,账户就少2万元;下降5元,便是10万元。看盘软件上一个不大的数字变化,落到家庭账本上,就是一笔实打实的钱。
这段经历的起点,是看见白酒已经跌了很多;接着,把下跌当成机会;最后,用全部家当押注反弹。从判断到行动,最关键的一步被跳过去了:60元究竟值不值?
股价和过去的高点相比,确实可以低很多,但过去有人愿意付高价,不代表那就是合理价。拿旧价格当尺子,容易把曾经的热闹,当成未来必然会回去的地方。
买股票,买的是企业今后挣钱的能力。价格往下走,企业利润也可能往下走,而且利润降得更快。
举个简单的例子:一家店原来一年赚10万元,转让价100万元;后来一年只能赚2万元,转让价降到60万元。表面看便宜了四成,可按年利润简单计算,收回成本的时间,从10年变成了30年。“降价”和“划算”的区别,就在这里。
把这个道理放到酒鬼酒身上,就能看见股价之外的另一条线。
2024年,酒鬼酒营业收入14.23亿元,同比下降49.7%;归属于上市公司股东的净利润1249.33万元,同比下降97.72%。收入接近减半,利润下降得更厉害。
产品也有分化。2024年,内参系列收入2.35亿元,同比下降67.06%;酒鬼系列收入8.35亿元,同比下降49.32%。经销商数量从2023年的1774家,减少到2024年的1336家。
这些变化意味着,判断一家公司,不能只看牌子响不响,还得看酒卖得动不动、经销商愿不愿意继续进货。品牌是生意的基础,却不能代替每一年的销售和利润。
到了2025年,酒鬼酒营业总收入11.08亿元,同比再降22.17%,归母净利润转为亏损3395.18万元。经营活动产生的现金流量净额为负1.72亿元。换成大白话,就是这一年经营活动的现金流出超过流入。
这些年份的数据,也不能倒过来证明某个买点当时一定错误,但足以说明:只拿“已经跌了很多”作为持股理由,解释不了企业经营的变化。
问题还不只在一家酒厂。
2025年上半年的白酒市场调研中,58.1%的经销商反映库存继续增加。酒从厂里运到经销商仓库,与消费者最终买走、打开喝掉,是两个环节。前一环节完成了,后一环节未必跟得上。
仓库里的酒卖得慢,经销商就要考虑回款。有的产品卖价低于进货价,这就是价格倒挂。为了回笼现金降价卖货,又会让其他经销商进货时更加谨慎,压力便沿着销售链条往回传。
所以,“白酒总有人喝”这句话,只说对了一部分。有人喝,不等于每个品牌都能保持原来的销量;销量稳住,也不等于还能卖出原来的价格。
当然,企业也会调整,不能把眼前困难直接写成永久结局。
2026年前三季度,酒鬼酒营收约7亿元,同比下降7.8%,归母净利润约530万元,较上年同期扭亏为盈。但第三季度单季仍亏损约702万元。改善出现了,经营压力也还在,不能只拣一个好看的数字,就认定已经全面翻身。
回到开头那120万元,另一个值得警惕的地方,是“全部家当”。
即使方向判断有依据,恢复也可能需要时间。家庭却有自己的用钱日历:看病、养老、孩子上学,不会因为股票被套,就自动往后推。把生活所需的钱押进一家公司,等于让全家一起承担这家公司的经营波动。
而亏损之后,回本的难度还会增加。以60元成本作假设,跌到40元,亏损约三分之一;从40元回到60元,却要上涨50%。跌到30元,再回本就需要翻倍。这些是假设测算,也说明了本金损失越大,修复越吃力。
真正需要提前想清楚的,是买入理由是什么,什么变化说明理由站不住,以及自己能承受多大的损失。靠近旧低点,不足以回答这些问题;股吧里一句“快到底了”,也承担不了一个家庭的后果。
对已经被套的人,同样不能用一句“赶紧割肉”或者“死拿到底”包办答案。应当重新衡量企业经营、持仓比例和家庭用钱需求。买入价是过去的成交记录,公司不会因为某个人成本是60元,就围着这个数字经营。
这段故事最让人揪心的,是一个人把多年积蓄交出去时,以为自己买到了便宜,实际承担的风险却没有算清。投资里值得守住的清醒,是每次想说“都跌成这样了”时,再往下问一句:支撑它价值的生意,现在怎么样了?