地铁审批开闸,但门票比过去贵得多。
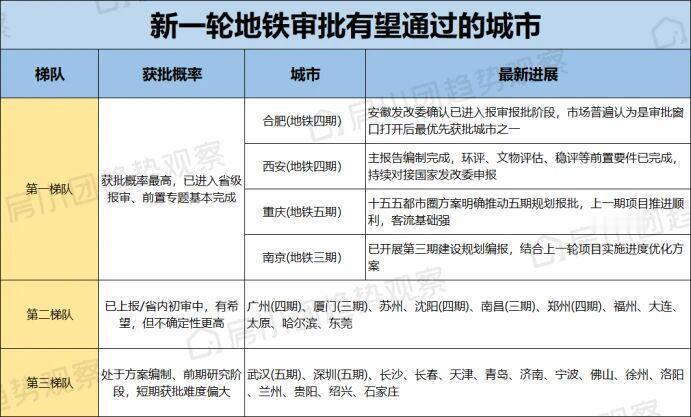
停了近两年,合肥四期已上报、西安四期主报告编完、成都12号线启动环评、重庆在提第五期,表面看是排队进场,实际上是筛选淘汰同步进行。佛山三期被明确告知“不满足条件”,哈尔滨二期因债务被退回,深圳18号线经国家评估未获批复。这轮洗牌的核心逻辑很清晰:地铁不再奖励“想建”的城市,只放行“扛得住”的城市。
三道硬杠杠没有松动:一般公共预算收入300亿以上、GDP 3000亿以上、市区常住人口300万以上。这只是入场券。真正卡住多数城市的是两条隐性红线:已开通线路客流强度不达标,或地方轨道交通负债超过当年预算收入300%,报批直接出局。哈尔滨栽在债务上,佛山卡在二期投资完成率不足70%,连申报下一轮的资格都没拿到。
挤进排队名单的城市,也在主动缩量。西安四期原方案131.8公里、投资近千亿,但2026年上半年西安土地出让收入同比下降59%,一般公共预算收入也在下降,原规模通过难度极大,压缩三到四成是现实选项。合肥四期同样在根据财政承受能力和沿线人口岗位密度反复修改完善,不是想报多少就批多少。审批开闸不等于放水,更像是戴着镣铐给少数优等生发准考证。
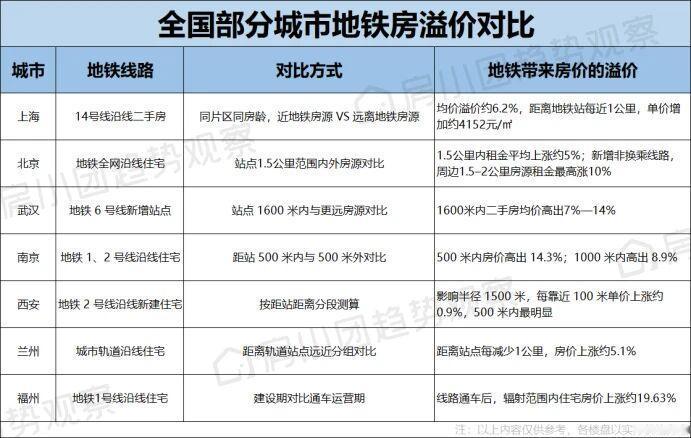
那为什么还要挤?因为地铁的账从来不只算票务。上海14号线沿线二手房溢价约6.2%,南京地铁盘高出周边8%到14%,通车后租金更坚挺、抗跌属性更突出。更深一层,轨道把外围和主城缝在一起,老工业外迁和新产业落地才有物理基础。岗位沿轨道走,人口跟岗位走,这是城市骨架的重新定价。
但这条逻辑链有个前提:地铁得先修到有人的地方去。 客流强度不达标的城市被挡在门外,恰恰说明过去那套“先修路再等人”的玩法玩不转了。西安四期里相对稳的,是穿越核心区、服务既有高密度就业区的补点线路;风险最高的,是依赖未来人口导入才能撑起客流的长距离外围延伸。佛山三期被卡,某种程度上也是因为已开通线路的效益还没证明清楚。
所以这轮洗牌排的不是谁先开工,而是谁先想明白:地铁是财政的放大器还是绞索,取决于轨道下面有没有真实的产业和人口托底。底牌厚的城市,缩量也要挤进去;底牌薄的城市,门槛降了也进不来。审批开闸只是让分化更体面地发生。