商业航天IPO潮来了!低轨卫星密集发射,太空算力产业提速
民营商业航天,正在迎来一轮集中IPO浪潮。一大批火箭、卫星赛道的头部民企排队冲击资本市场,行业发展节奏明显提速,太空算力、卫星互联网这条产业主线,受到不少资金关注。
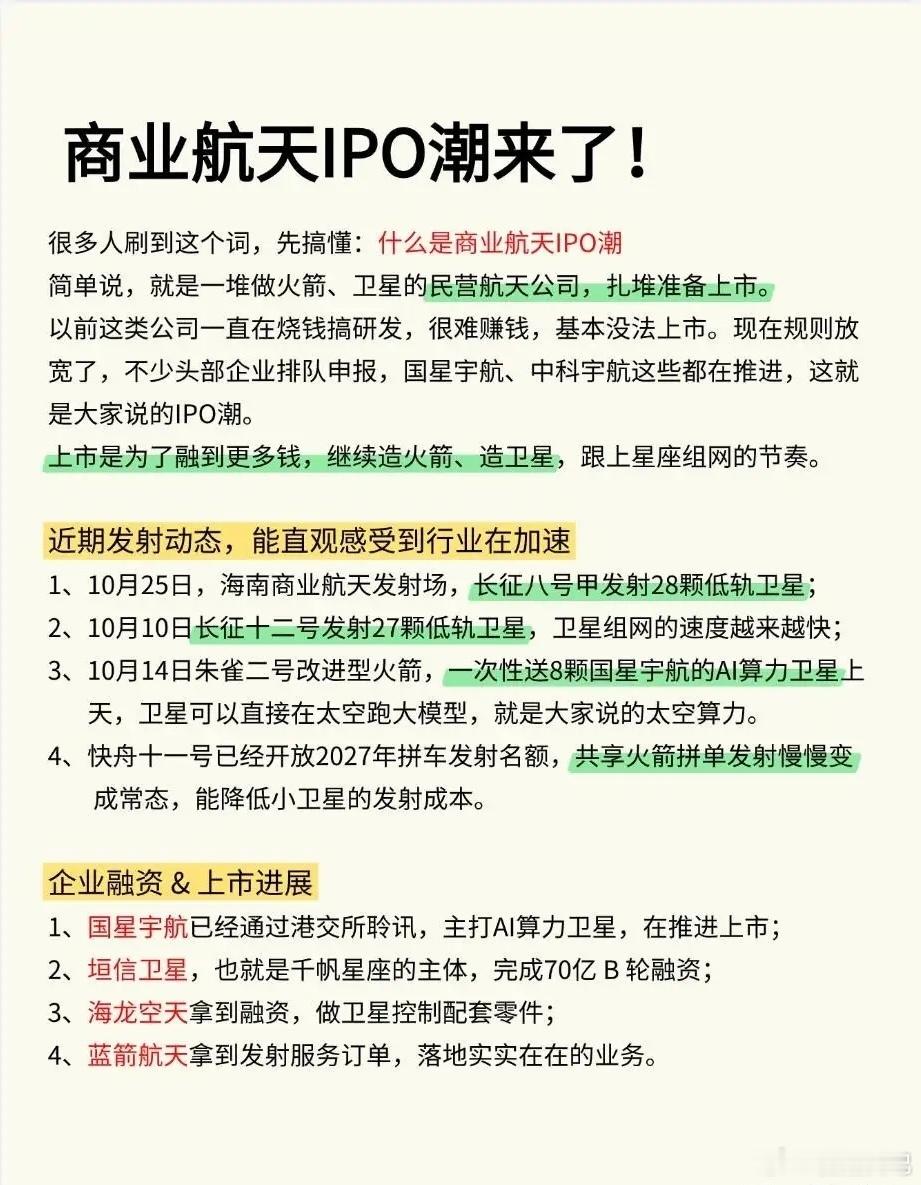
很多人好奇,什么是商业航天IPO潮?简单来说,就是一众主营火箭研制、卫星制造的民营航天企业扎堆启动上市进程。过去这类企业长期处在研发烧钱阶段,盈利难度大,上市门槛高。随着相关规则放宽,国星宇航、中科宇航等头部企业陆续推进申报,上市募资的核心目的,就是拿到资金持续造火箭、发射卫星,追赶卫星星座组网的进度。
密集的发射记录,最直观印证行业正在加速跑。✅10月25日,海南商业航天发射场,长征八号甲一箭送出28颗低轨卫星;✅10月10日,长征十二号成功发射27颗低轨卫星,低轨卫星组网节奏持续加快;✅10月14日,朱雀二号改进型火箭升空,一次性将8颗国星宇航AI算力卫星送入太空。这类卫星能够直接在轨运行大模型,也就是市场热议的太空算力;✅快舟十一号已经开放2027年拼车发射名额,火箭拼单发射慢慢常态化,能够大幅降低小卫星的发射成本,利好中小卫星客户。
与此同时,行业融资、上市喜讯不断落地:▪国星宇航已经通过港交所聆讯,主打AI算力卫星,上市进程稳步推进;▪垣信卫星(千帆星座主体)完成70亿B轮大额融资;▪海龙空天完成融资,聚焦卫星控制配套零部件;▪蓝箭航天持续拿到发射服务订单,业务持续落地兑现。
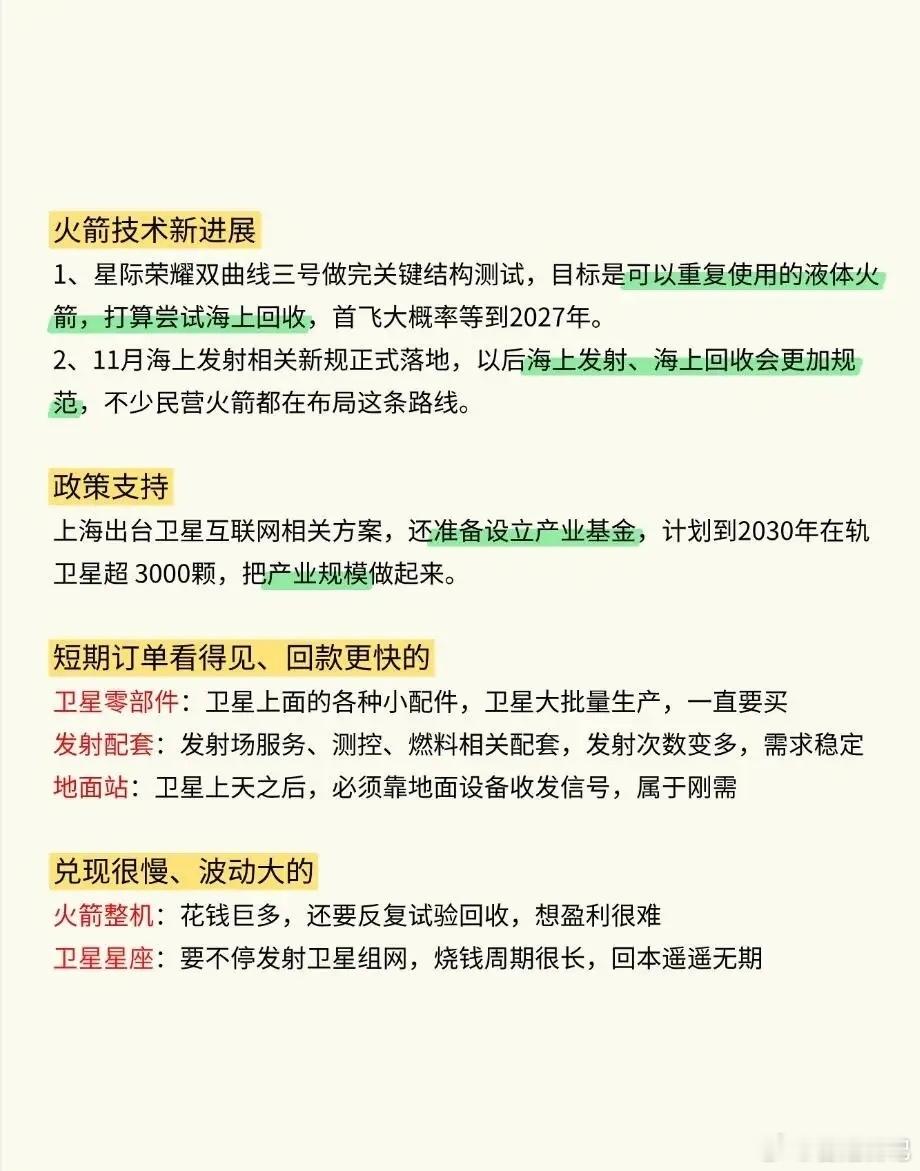
火箭技术路线同样迎来重要突破。星际荣耀双曲线三号完成关键结构测试,目标打造可重复使用液体火箭,规划海上回收方案,首飞大概率落在2027年。配套政策也同步跟上,11月海上发射新规即将正式落地,海上发射、海上回收业务将走向规范化,不少民营火箭企业已经提前布局这条赛道。地方层面扶持加码,上海出台卫星互联网专项方案,拟设立产业基金,目标2030年在轨卫星数量突破3000颗,做大做强卫星互联网产业规模。
从产业周期来看,可以分成两类方向:👉短期订单扎实、回款更快的方向:卫星零部件、发射配套、地面站。卫星批量量产带动零配件需求提升,发射频次上涨带动配套需求,地面站是卫星信号收发的刚需环节,需求确定性更强。
👉兑现周期漫长、波动更大的方向:火箭整机、卫星星座组网。研发与回收试验投入巨大,星座组网需要持续投入资金发射卫星,投入高、回报周期长。
商业航天已经从试验探索阶段,迈入规模化组网、商业化落地的新阶段,叠加IPO浪潮带来的资本加持,卫星互联网+太空算力产业持续稳步发展。