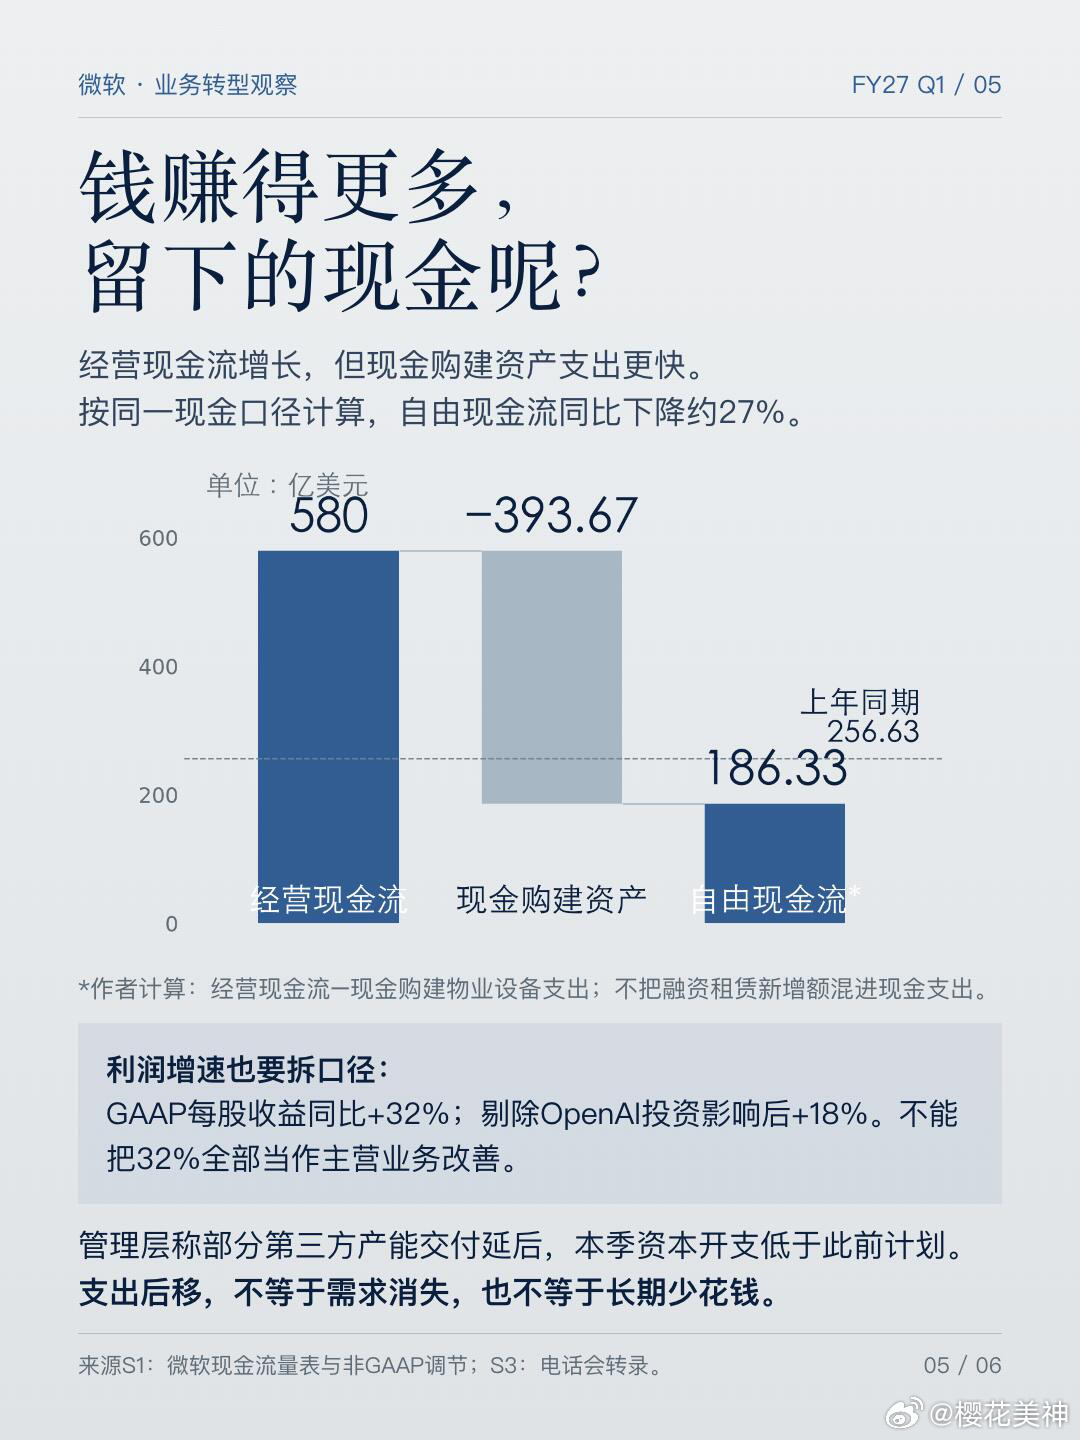
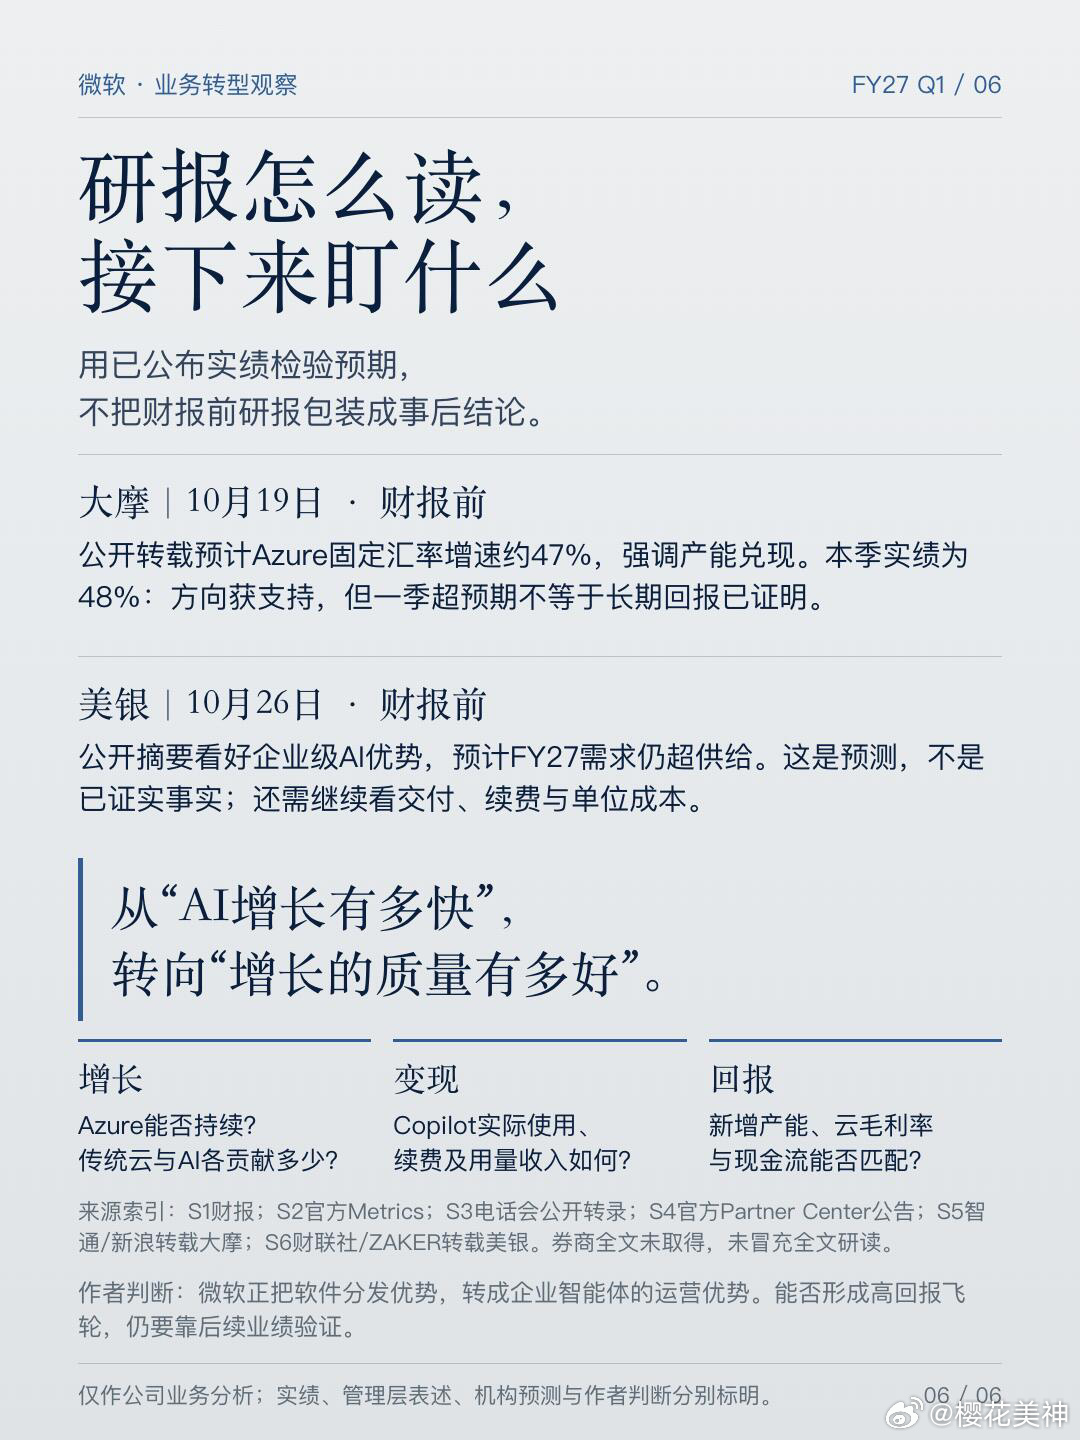
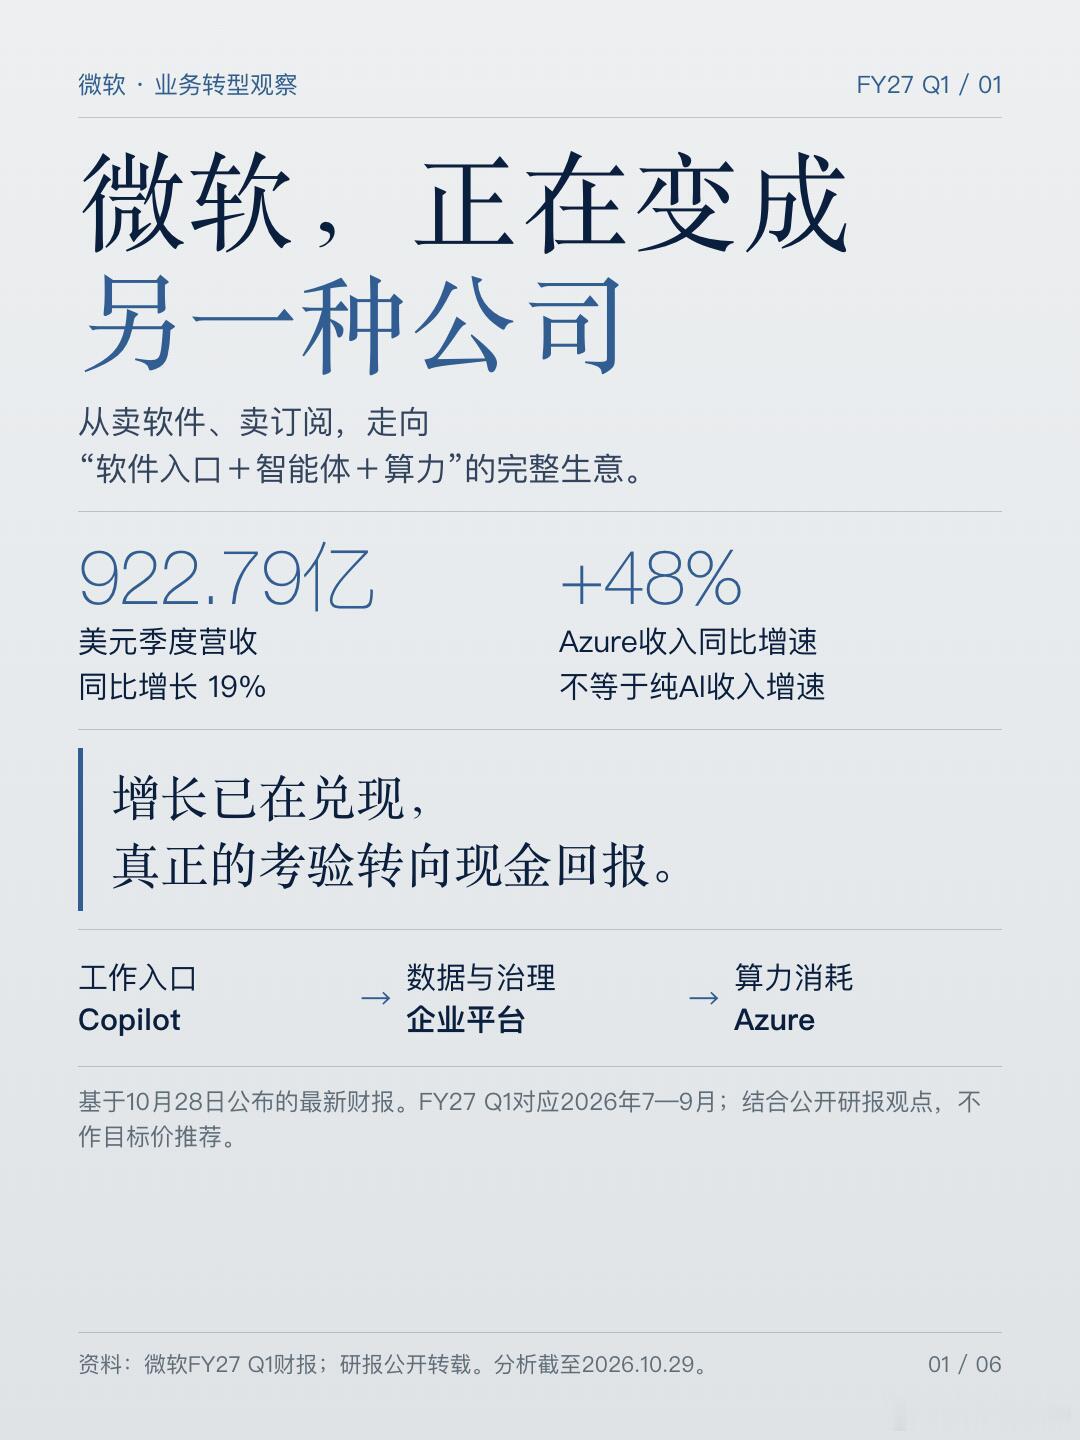
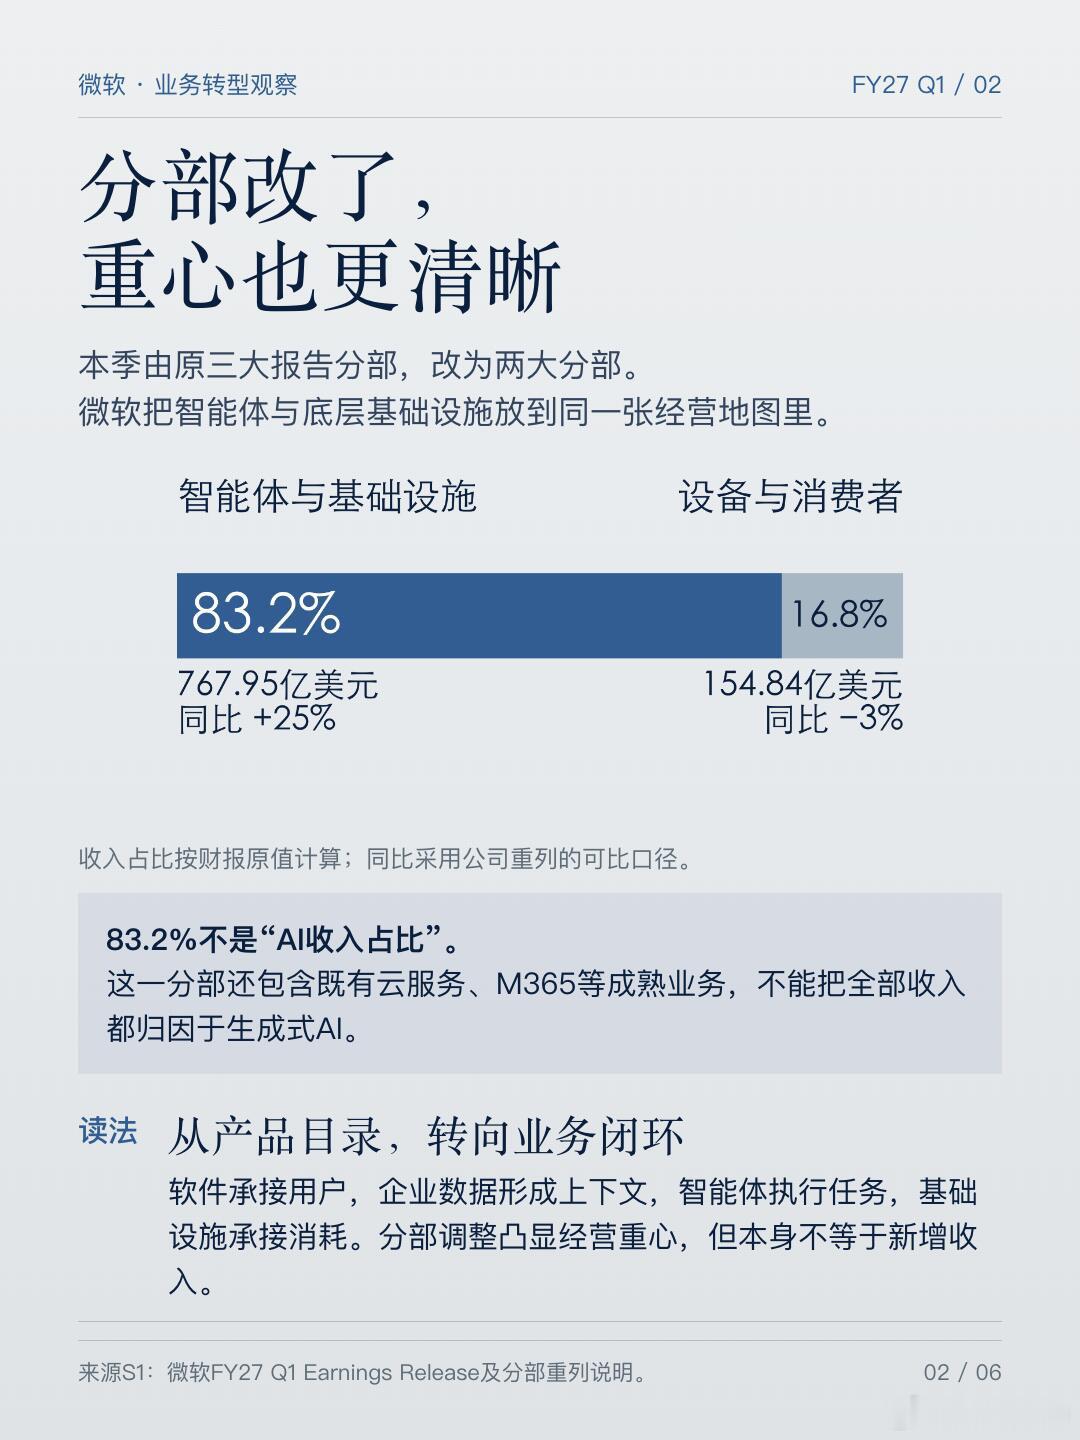
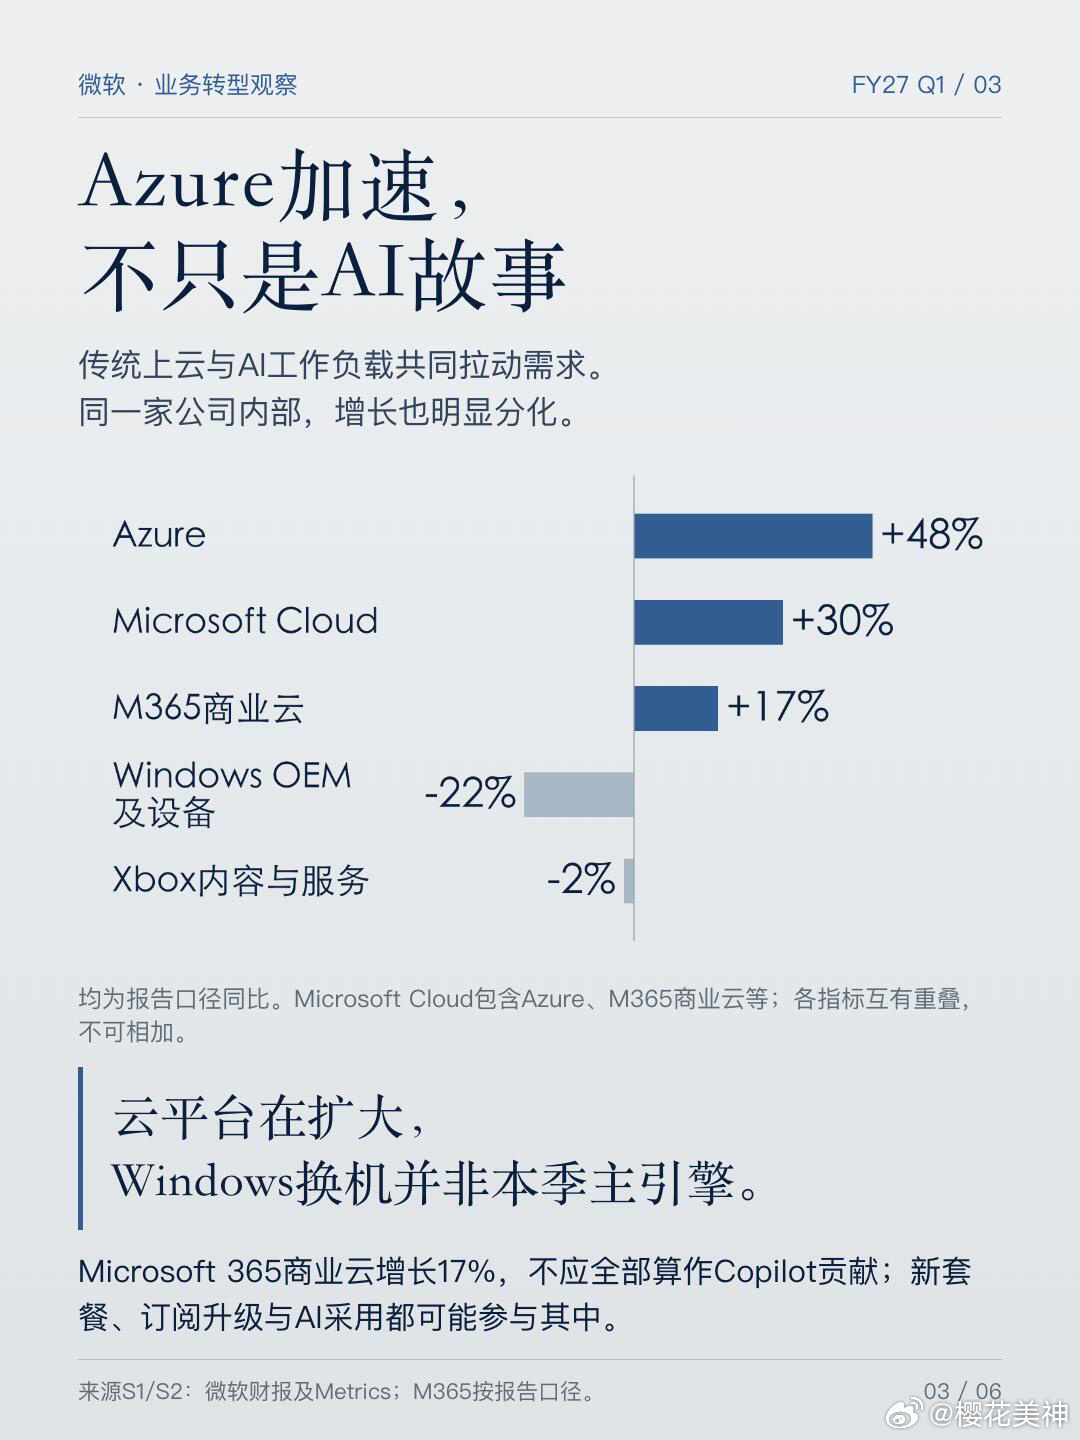
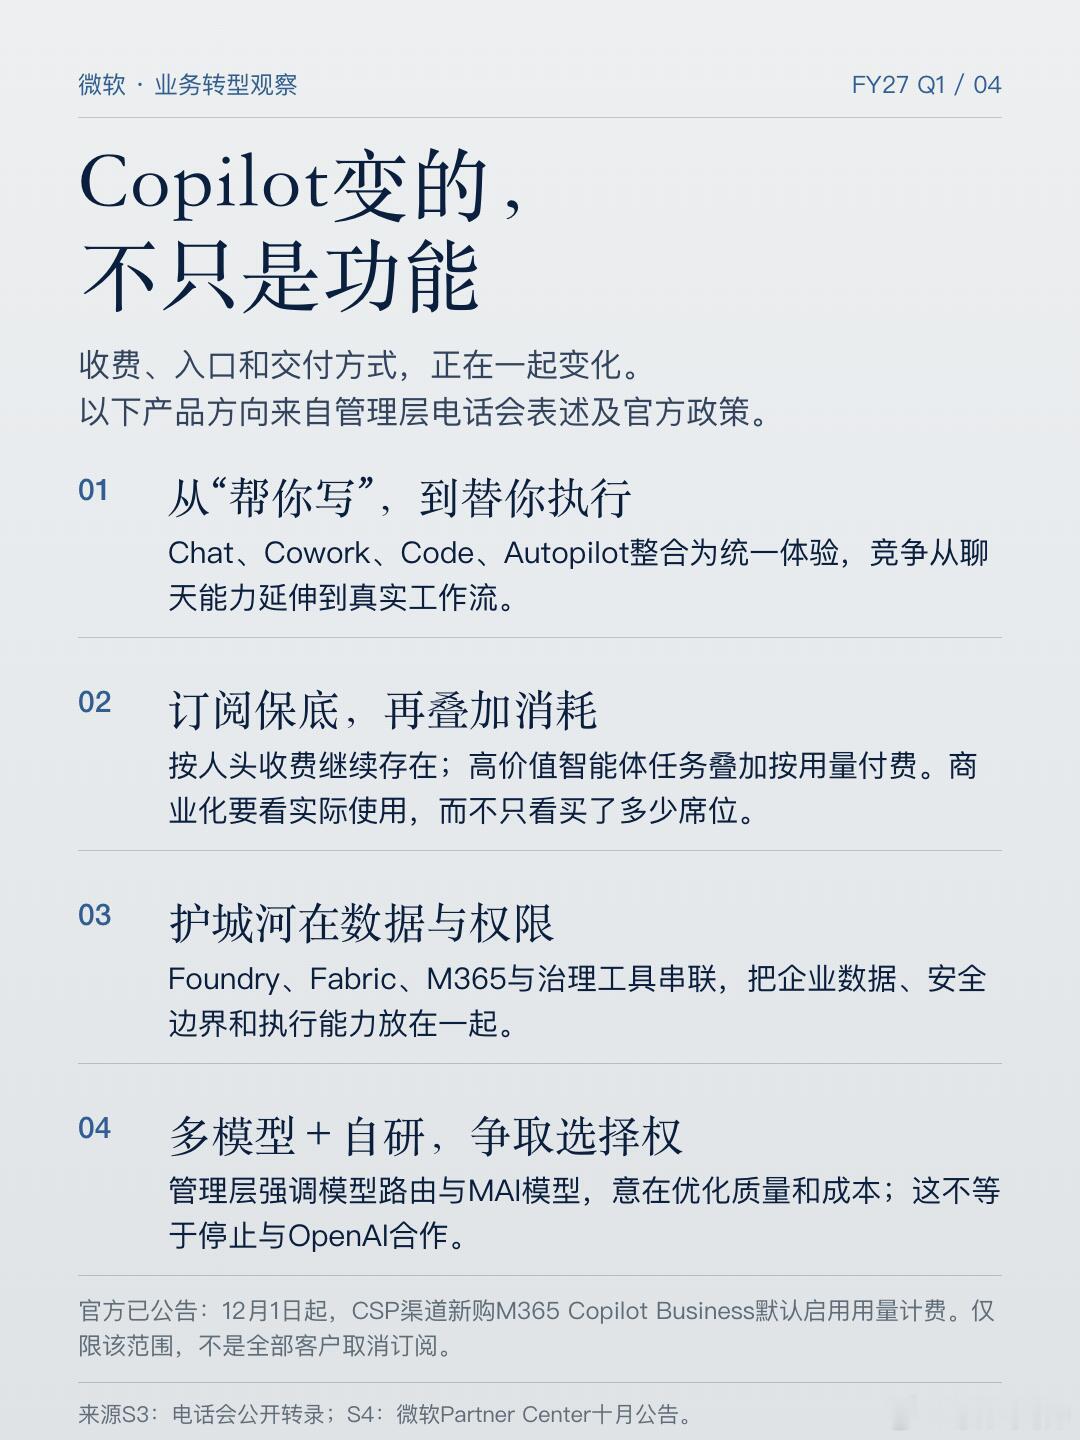
微软变了:AI增长背后的新生意,微软最新财报,值得看的不只是“AI又增长了”10月28日公布的FY27 Q1,对应2026年7—9月:营收922.79亿美元,同比增长19%;Azure收入增长48%。但Azure不等于纯AI,不能把增长全部归功于大模型。① 从卖工具,转向卖“工作闭环”过去买Office,是让人用软件完成工作。现在微软想把Copilot入口、企业数据、智能体执行和Azure算力串起来:用户提出目标,系统调数据、执行任务,底层持续产生计算需求。② 组织与报表也在变本季改为“智能体与基础设施”“设备与消费者”两大报告分部,前者贡献约83.2%营收。不过它还包含传统云和M365,绝不是83.2%的收入都来自AI。③ Copilot不只靠卖席位订阅仍在,同时叠加按使用量付费。企业买了多少账号之外,更要看员工是否真正使用、任务完成质量和续费意愿。数据权限、安全与治理,是微软争夺企业客户的重要筹码。④ 多模型,是争取成本与选择权微软推进模型路由和MAI自研模型,意在兼顾质量与成本,并非简单“抛弃OpenAI”。竞争越来越像经营一座平台,而不只是押注一个模型。⑤ 增长不错,现金回报仍待验证本季经营现金流580亿美元,现金购建资产支出393.67亿美元。按两者相减,自由现金流约186.33亿美元,同比下降约27%。这不等于亏损,而是更多现金投入基础设施。GAAP每股收益增长32%,剔除OpenAI投资影响后增长18%,也不能混为一谈。研报怎么看?大摩10月19日公开转载预计Azure固定汇率增长约47%,实绩48%,支持了产能兑现的判断。美银10月26日摘要认为FY27需求仍超供给,但这仍是预测,不是确定结果。两份均为财报前观点,未取得券商全文。我的判断:微软正在从软件订阅公司,走向企业智能体平台。接下来真正要盯的,是Azure增长、Copilot使用与续费,以及巨额投入能否转成持续现金回报。
股票投资财经