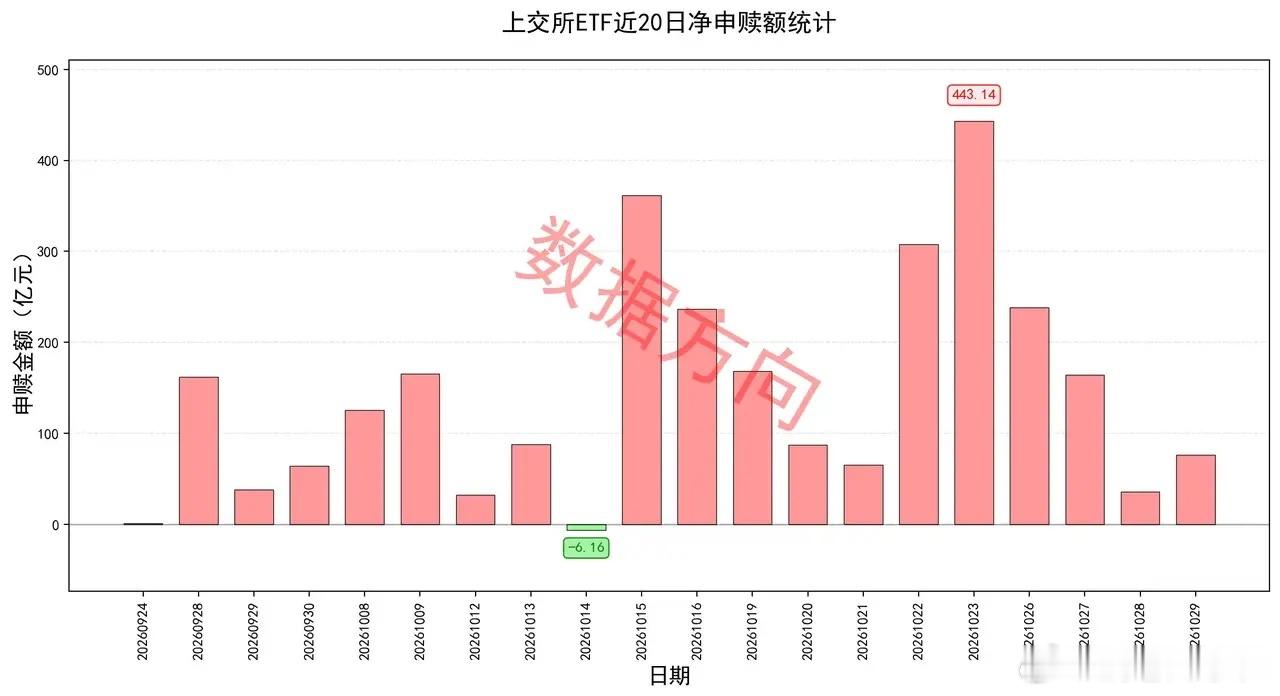
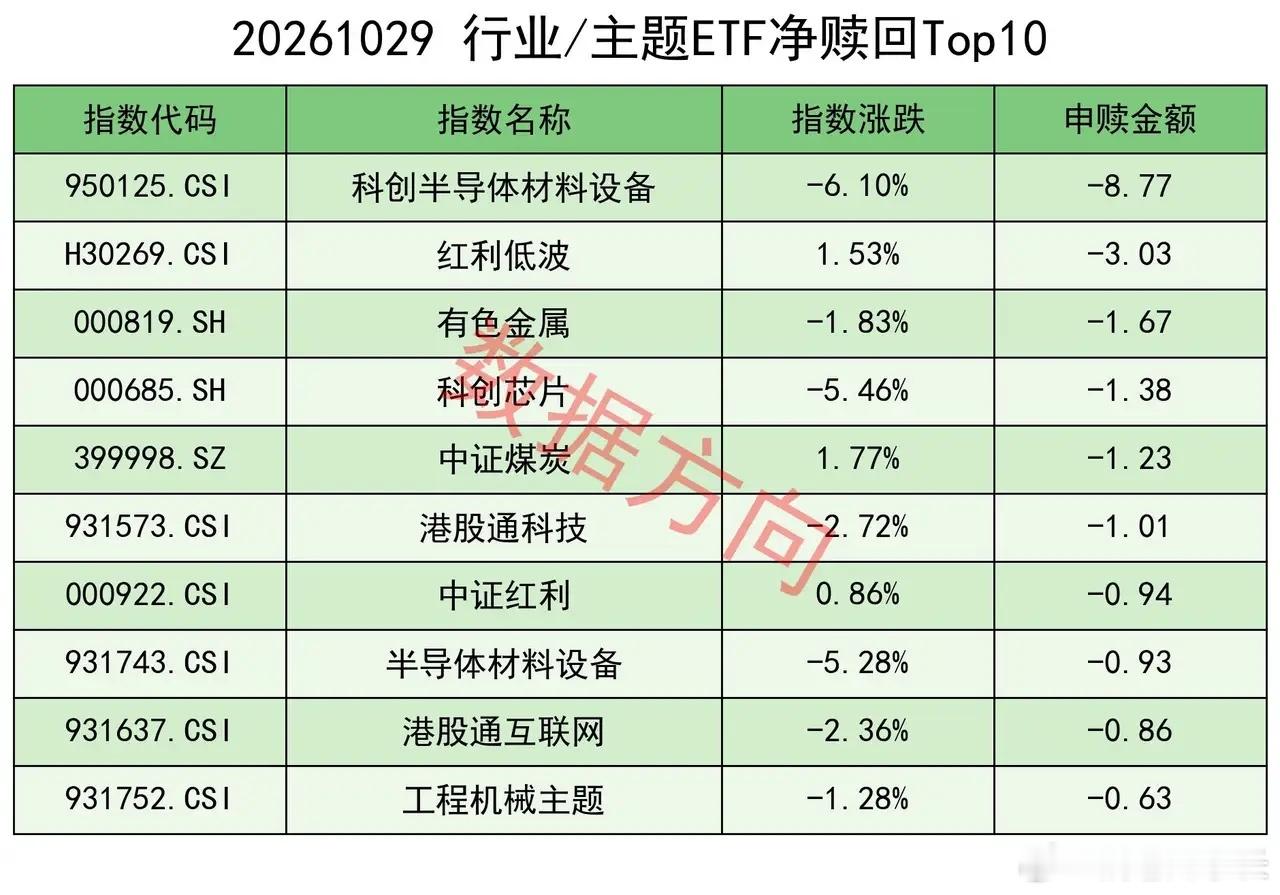
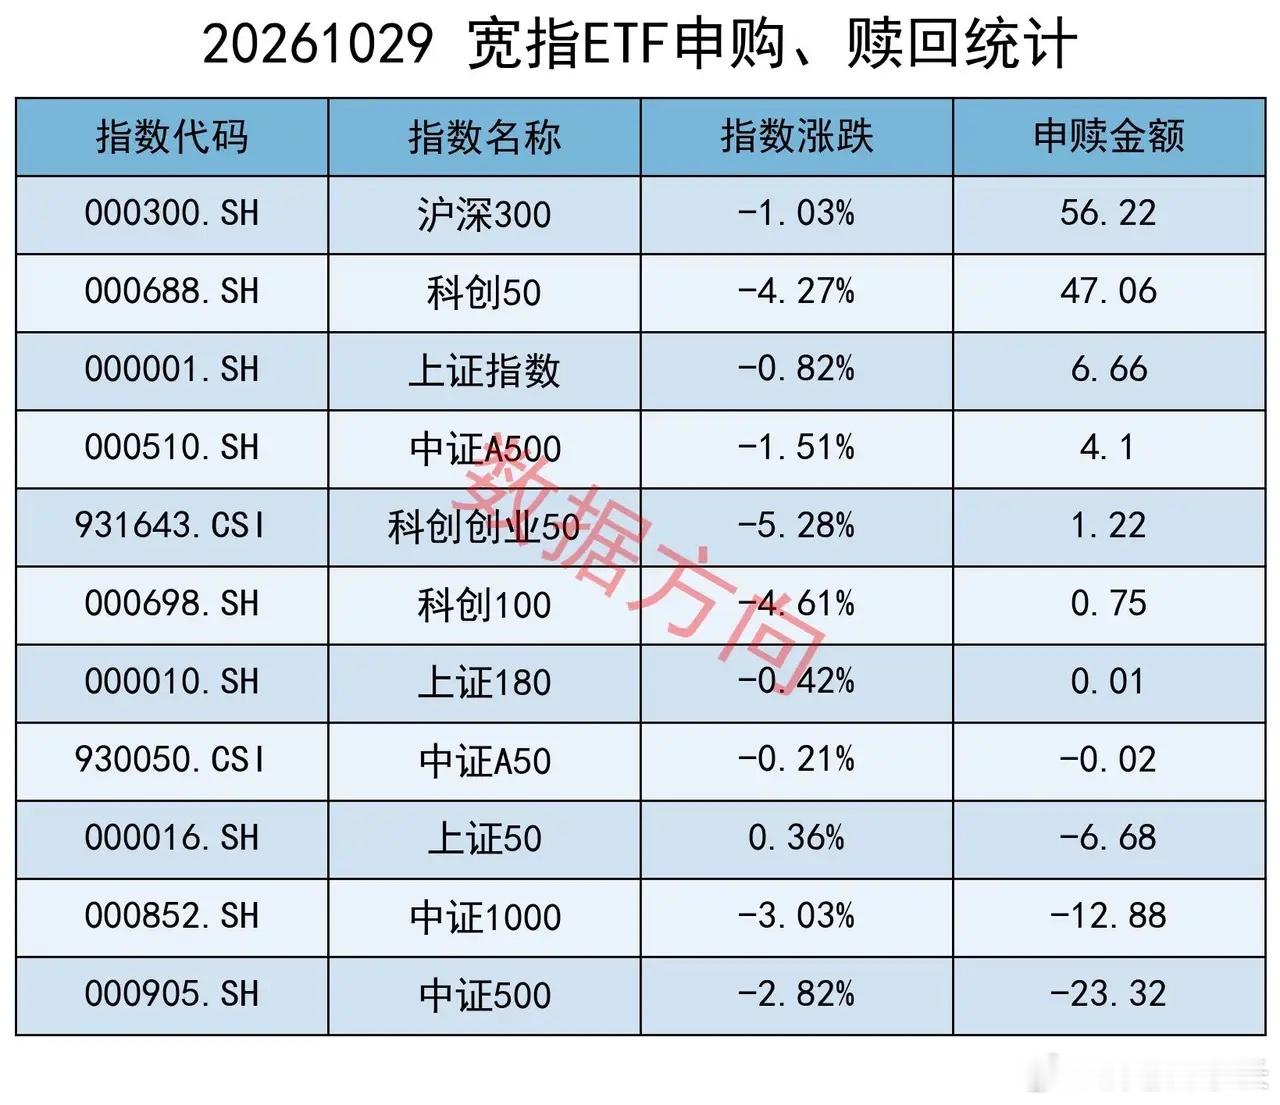
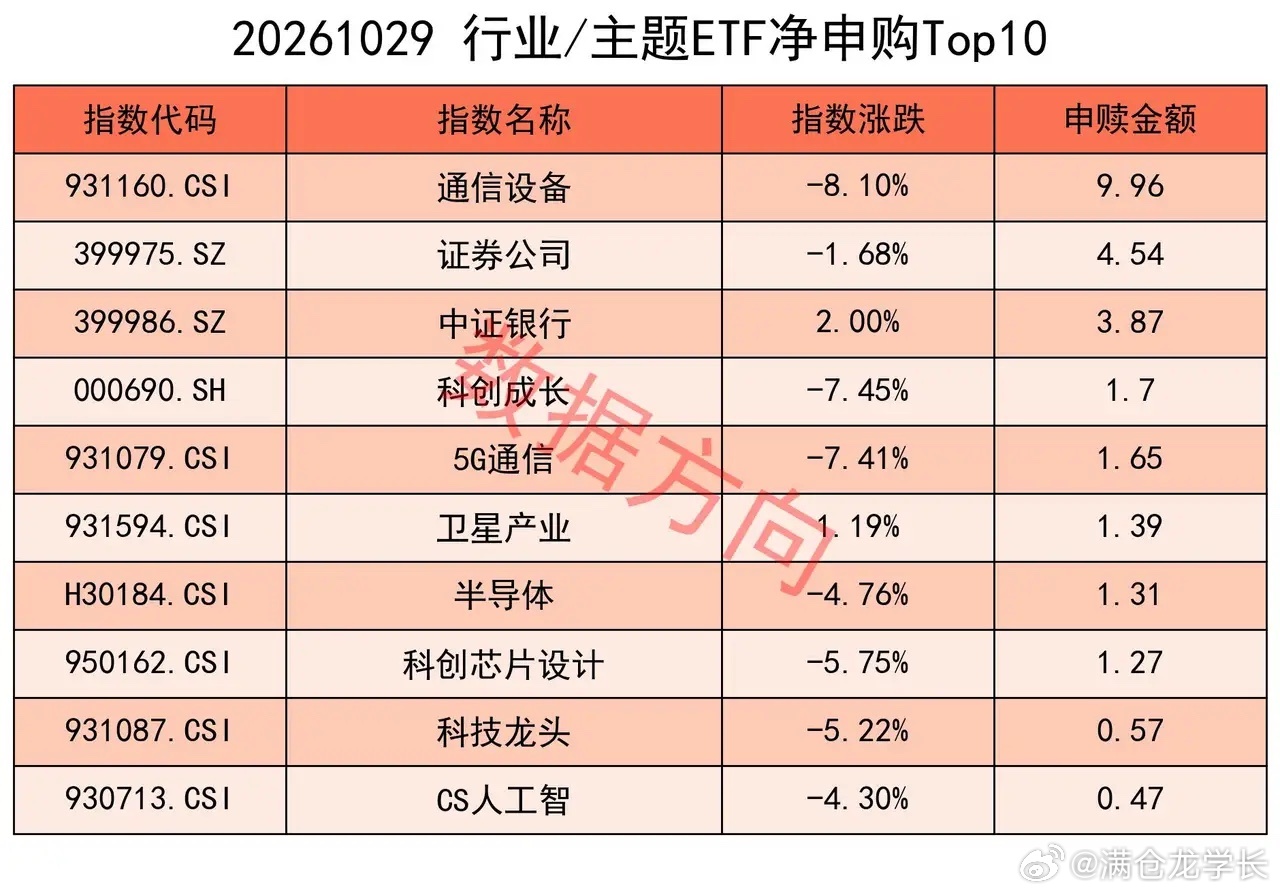
美股三大指数皆跌,医药逆势上涨 美股周四(10月29日)三大指数全线收跌,谷歌财报不及预期引发AI硬件与云服务板块集体回调,资金从科技成长撤向医药与国防军工,指数的跌幅由纳指主导。 道琼斯工业平均指数跌132.54点、跌幅0.25%报52342.56点;标普500指数跌23.59点、跌幅0.30%报7720.39点;纳斯达克综合指数跌365.13点、跌幅1.38%报26184.72点。 存储、光通信与云服务同步下挫,迈威尔跌超13%,闪迪、NEBIUS跌超5%,CoreWeave、美光科技跌近5%。医药板块逆势走强,礼来涨6.63%并刷新历史新高,默沙东涨3.83%、诺和诺德涨2.22%。 头部品种方面,谷歌-A跌12.64%,三季度营收1275.8亿美元、同比增长25%仍低于预期,调整后每股收益2.67美元不及预期,自由现金流为负90.7亿美元;亚马逊跌4.25%、特斯拉跌0.23%、英伟达跌0.80%、微软跌0.16%;苹果涨1.48%、Meta涨1.96%。 大宗商品方面,纽约商品交易所WTI原油期货涨0.08美元、涨幅0.08%报每桶102.86美元;COMEX黄金期货跌18.30美元、跌幅0.45%报4033.3美元/盎司,COMEX白银期货跌1.45美元、跌幅2.69%报52.22美元/盎司;现货黄金跌1.13%报4021.39美元/盎司,现货白银跌3.35%报52.17美元/盎司。 美国商务部10月29日公布,9月个人消费支出价格指数同比上涨3.6%、环比上涨0.5%,剔除食品和能源的核心PCE同比上涨3.1%,两项同比增速均较8月加快0.2个百分点。中东地缘冲突推升油价,能源价格带动整体通胀反弹。 美国商务部10月29日公布初步数据,第三季度实际国内生产总值按年率计算增长3.4%,高于市场预期的3.1%至3.2%,明显快于第二季度的2.2%,创一年来最快增速。增长主要来自消费支出与企业投资,AI相关的资本开支是重要支撑。数据公布后,市场对经济过热的担忧上升,与同日公布的通胀数据形成叠加。数据公布前一天,美联储刚在议息会议上维持利率不变,并把经济评估上调为强劲,两份数据叠加后,市场对12月加息的押注升温。 沙特领导的联军10月30日凌晨称,拦截了也门胡塞武装向沙特西部地区发射的巡航导弹。此前胡塞武装称用弹道导弹袭击了沙特拉斯坦努拉炼油厂,该炼油厂日产能55万桶,是沙特经波斯湾港口向外出口燃料的关键来源,沙特当局尚未证实炼油厂受损。另有10架美国军机飞抵以色列空军基地,伊朗方面表示尚未对美国副总统的来信作出回应,中东局势在周末前再度抬升。 中方表示,欧盟方面正研究将中欧在混合动力汽车领域达成的贸易谅解安排延伸至化工等领域,对正常的贸易人为设限涉嫌违反世贸组织规则。这不仅无益于提高欧盟产业竞争力,反而会加重下游产业负担,推高欧盟通胀水平。近期中欧贸易投资磋商机制第二次例会取得积极进展,双方有能力通过对话协商妥处分歧,但如果欧方一意孤行对中国产品采取歧视性限制措施,中方必将采取一切必要措施。 10月29日银行板块逆市走强,申万银行指数下半年以来上涨19.48%,四大行市值盘中突破10万亿元,高股息与破净修复的双重逻辑在低利率环境下继续强化。 10月29日星期四,上证指数跌0.82%,上交所ETF合计净申购76.11亿元。 宽指 沪深300(56.22亿)、科创50(47.06亿),净申购都在45亿之上。 上证指数(6.66亿),净申购超过5亿。 中证A500(4.10亿)、科创创业50(1.22亿)、科创100(0.75亿),分别获得小幅净申购。 中证500(-23.32亿)、中证1000(-12.88亿),净赎回超过10亿。 上证50(-6.68亿),净赎回超过5亿。 行业和主题 通信设备(9.96亿)、5G通信(1.65亿),一起进入申购榜。 半导体(1.31亿)、科创芯片设计(1.27亿),一起进入申购榜。 其他进入申购榜的还有:证券公司(4.54亿)、中证银行(3.87亿)、科创成长(1.70亿)、卫星产业(1.39亿)、科技龙头(0.57亿)、CS人工智(0.47亿)。 科创半导体材料设备(-8.77亿)、科创芯片(-1.38亿)、半导体材料设备(-0.93亿),一起进入赎回榜。 红利低波(-3.03亿)、中证红利(-0.94亿),一起进入赎回榜。 港股通科技(-1.01亿)、港股通互联网(-0.86亿),一起进入赎回榜。 其他进入赎回榜的还有:有色金属(-1.67亿)、中证煤炭(-1.23亿)、工程机械主题(-0.63亿)。
ETF财经