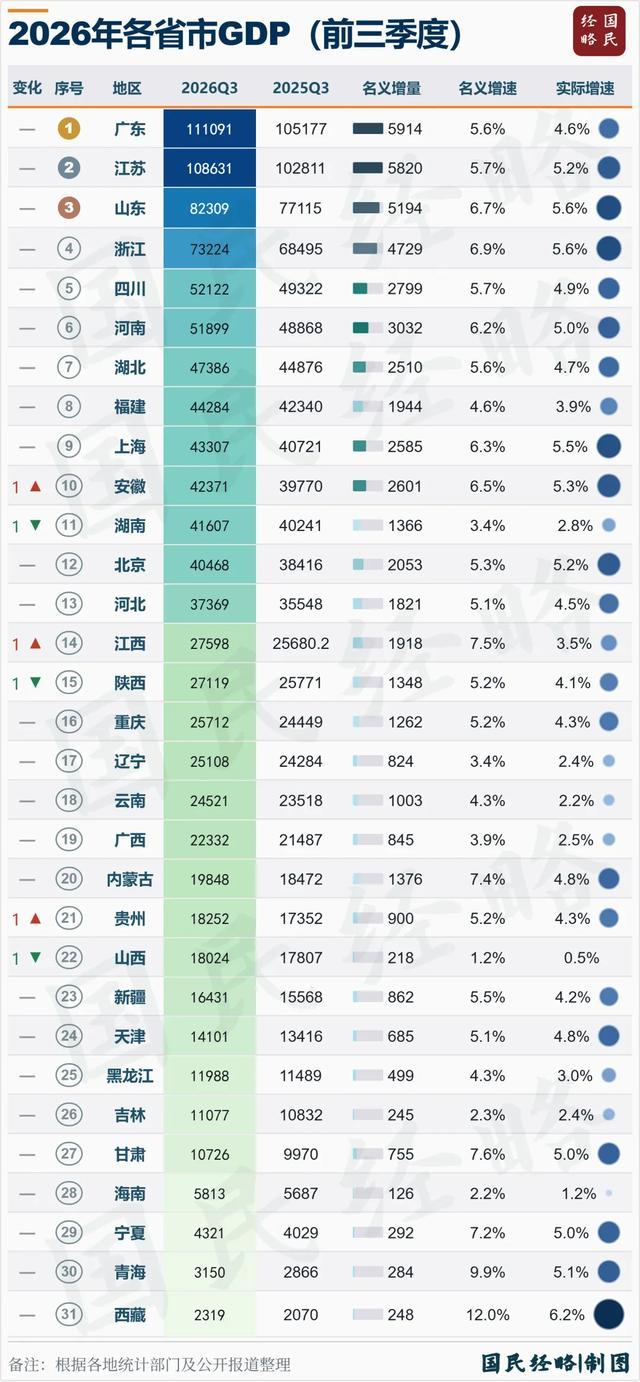
2026年前三季度的区域经济数据透出一个值得警觉的信号:经济大省与中西部省份间的增长鸿沟,正从“渐进分化”转向“加速断裂”。前十强省份里,除福建增速持平外,其余九省增速全部跑赢或追平全国4.6%的平均线。而增速垫底的山西(0.5%)、黑龙江(1.2%)、吉林(1.1%),集中暴露出单一资源型或传统工业省份在动能转换期的先天脆弱性。
这一分化的核心驱动力,早已不是传统的区位或政策落差,而是AI产业链的集聚效应与资源品价格波动的叠加冲击。
先看AI如何重塑头部经济格局。广东前三季度GDP达11.11万亿元,增速4.6%,近五年来首次追平全国均值。核心拉动力来自电子制造领域:规上计算机、通信和其他电子设备制造业增加值增长11.2%,对规上工业的贡献率超过50%。江苏的数字产品制造业增加值增长13.7%,集成电路产量猛增28.3%,工业机器人产量攀升47.1%。上海增速达5.5%,全年有望成为首个跻身6万亿量级的城市。这些数据指向同一个事实:AI产业链的资本与技术密集属性,决定了它只会向原本就有互联网与电子制造根基的超大特大城市集聚,其扩散效应远弱于当年的房地产或传统基建。
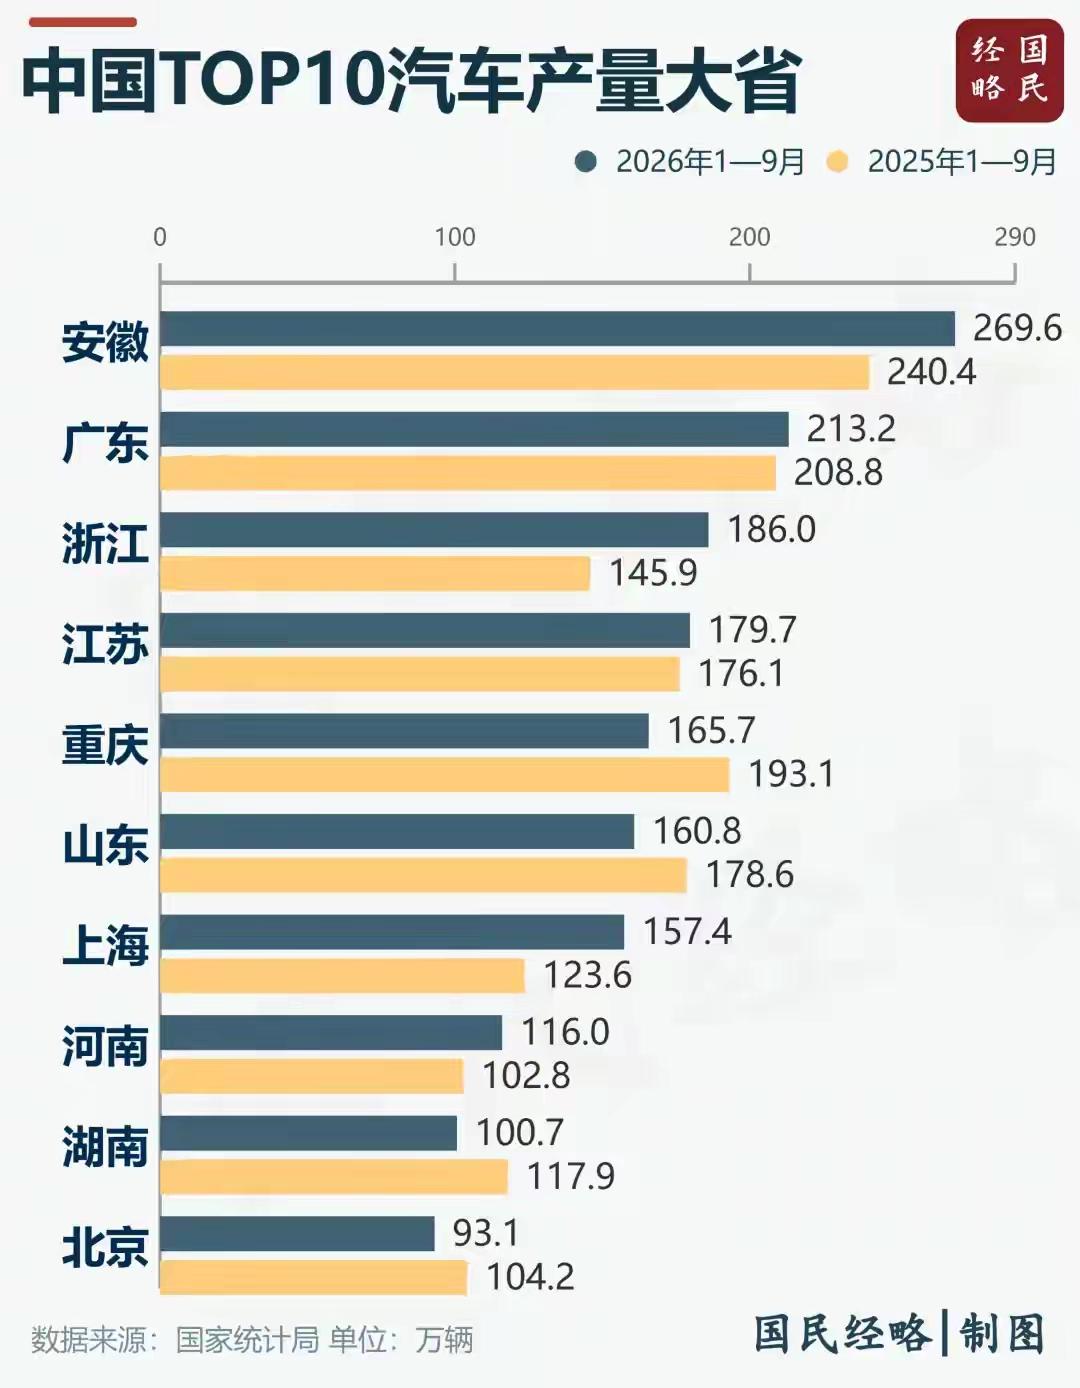
中西部内部的位次洗牌则呈现出另一套逻辑。安徽以4.24万亿的总量反超湖南的4.16万亿,跻身全国第十位。安徽的进位依托的是集成电路、存储芯片、新能源汽车的集体发力,是实打实的产业升级成果。而江西对陕西的反超,则带着鲜明的价格驱动特征。江西实际增速仅3.5%,低于陕西的4.1%,但PPI高达10.8%,凭借有色金属和稀土的价格上行,名义增量比陕西多出近500亿元,就此在总量上完成逆袭。这种“价格型反超”的可持续性存疑,一旦大宗商品周期下行,两省位次很可能再度反转。
最值得警惕的风险点出现在山西。当地前三季度增速仅0.5%,位列全国末位。直接诱因是5月沁源煤矿事故后的全省安全整改,大量矿井临时停产,6月单月原煤产量骤降31.5%。尽管四季度复产工作持续推进,但“复产不复量”的现象十分普遍,实际减产幅度仍保持在30%以上。这暴露出一个深层问题:当一个省份的工业命脉完全绑定单一资源品,且该资源品的供给又高度受制于安全监管与价格周期时,其经济稳定性几乎毫无保障。
后续走势将由两条主线决定。短期来看,江西对陕西的领先大概率难以维持全年,陕西的新能源汽车产量正稳步爬坡,AI产业出口增速位居各省前列,实际增长动能更为强劲。安徽对湖南的领先优势也尚不稳固,湖南经济在四季度的占比向来更高,全年第十省的归属仍存悬念。中期来看,“十五五”规划提出的算力网、新型电网等新基建投资规模超25万亿,但这些投资同样不会均匀落地,只有具备绿电优势和算力枢纽地位的省份才能承接这份红利。对于山西、黑龙江等尚未找到替代产业的省份而言,增长压力只会进一步加剧。经济大省挑大梁的格局,在AI时代恐怕会比过去十年更加稳固。