晚上11点,几条新易盛的消息接连弹出来,让我把刚关掉的台灯又拧亮了
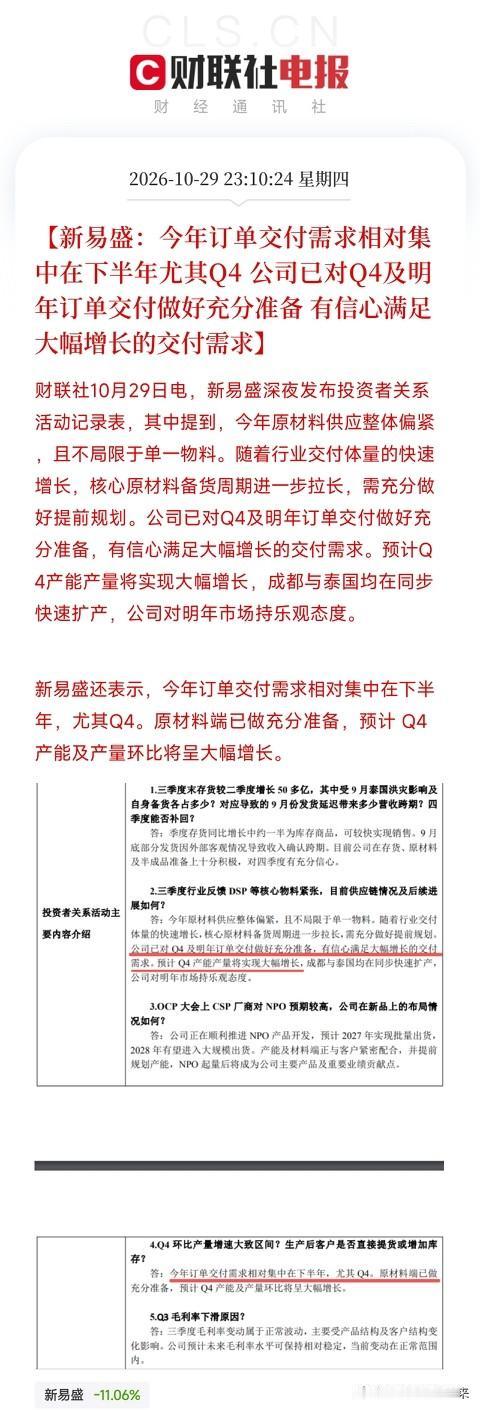
一条,是对Q3环比下滑的解释。三季度原材料端紧张造成一定影响,且不局限于单一物料。行业交付体量快速增长,核心原材料备货周期进一步拉长。公司已对明年核心原材料充分储备,Q4及明年订单交付做好准备,预计Q4产能产量环比大幅增长,成都与泰国同步快速扩产。
另一条,是远期的订单指引。NPO产品开发顺利推进,已经看到2027年明确订单指引,预计2027年批量出货,2028年有望大规模出货,起量后将成为主要产品及重要业绩贡献点。1.6T今年逐步放量,Q3、Q4更明显,明年占比提升加快。泰国洪灾无货物损坏、无需计提减值,影响的是物流发货,不是需求。
还有一条,是三季报的硬数据。第三季度营收109.40亿元,同比增长80.30%;净利润38.43亿元,同比增长61.15%。前三季度营收318.50亿元,同比增长92.97%;净利润113.72亿元,同比增长79.74%。Q3净利润38.43亿,Q2净利润47.49亿,环比下降19%。
三组信息放在一起,把这只股票最近在盘面上的撕裂讲清楚了。
先看Q3。同比增61%,环比降19%。同比好看,是因为去年基数;环比下降,是因为原材料紧张卡住了交付节奏。不是订单没了,是货没交出去。泰国洪灾撞上9月下旬发货集中期,部分产品没发出、没报关。这两件事叠在一起,Q3的环比就下来了。
再看Q4的指引。产能产量环比大幅增长,成都和泰国同步扩产,原材料已充分储备。这句话的分量在于:Q3被卡住的量,Q4要补回来。不是画饼,是已经在扩产、在备料、在排产。
最后看NPO。2027年明确订单指引,2028年大规模出货。这是把下一代的卡位时间表摆出来了。1.6T是现在的放量产品,NPO是2027年之后的接力。两条腿走路,不是押单一路线。
这跟前几天天孚通信公告里瓶颈物料改善、Q3Q4逐步释放是同一条线,但新易盛多给了一个东西:明年的订单指引和NPO的时间表。盘面在交易Q3的环比,产业在交Q4的产能和2027年的订单。
更值得琢磨的是环比降19%这个数字。市场现在对环比比较敏感。德明利Q3环比增2%,被说成同比大增环比停滞;亨通Q3环比增51%,被当成光通信景气的证据;新易盛环比降19%,盘面直接给在地板附近。但三家公司处在产业链不同位置,节奏本来就不一样。德明利在模组,亨通在光纤光缆和海缆,新易盛在光模块。光模块的原材料备货周期比较长,Q3被卡住,Q4补交付,这个节奏不是需求消失,是交付错位。
所以接下来别只问Q3环比降了是不是完了,要问三个更实的问题:
Q4产能产量环比大幅增长,原材料储备能不能撑到明年上半年?NPO 2027年订单指引,客户是谁、量级多大、产能规划跟不跟得上?1.6T今年Q4放量、明年占比提升,这条线的毛利率和交付节奏稳不稳?
Q3环比降19%是已经交出来的表,Q4产能大幅增长是正在交的表,NPO 2027年订单是还没交的表。市场在杀第一张表,产业在说第二张和第三张。真正的硬通货,不是单季环比,是产能、订单指引和交付节奏。