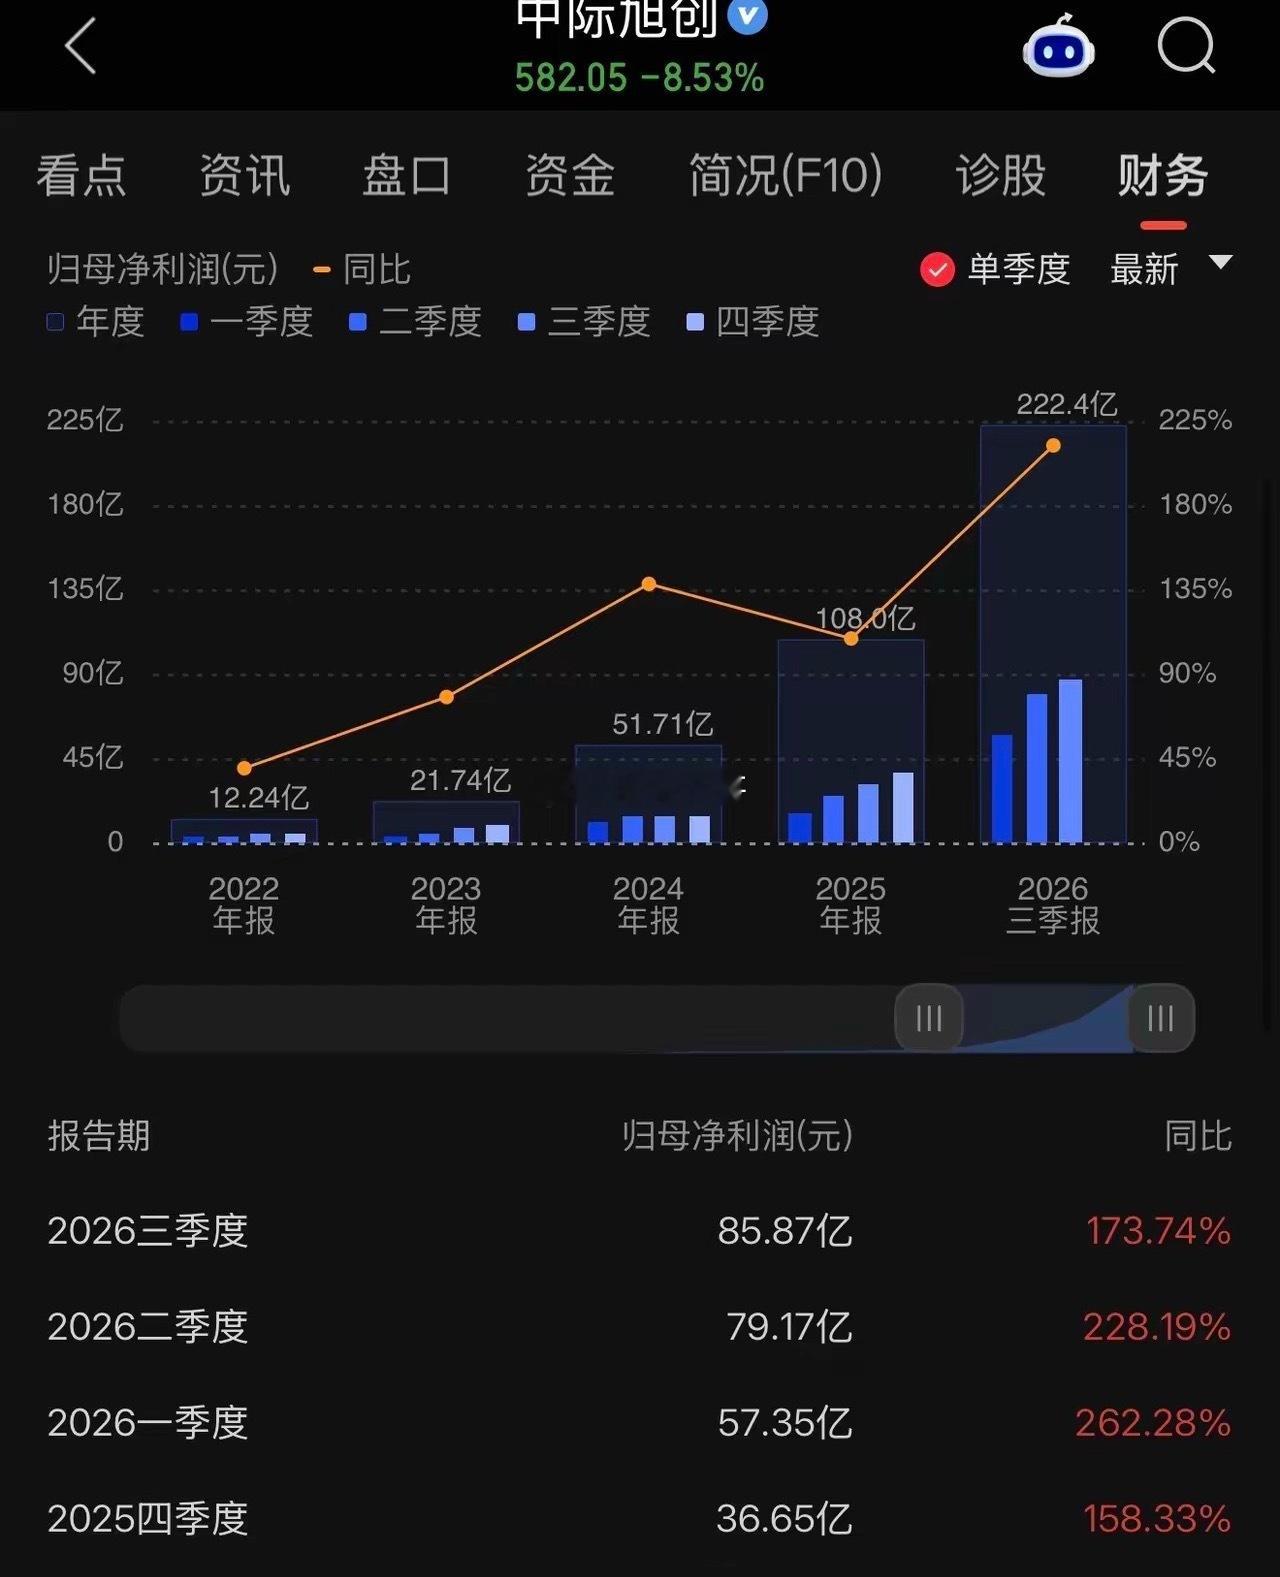
光模块一哥业绩来了,已站稳脚跟,对国产AI算力板块影响深远今日国产光模块一哥中际旭创发布三季报,Q3单季营收277.69亿,归母净利85.87亿,扣非90.18亿;同比:营收+171.83%;归母净利+173.74%;扣非+190.13%;环比:营收+26.75%;归母净利+18.43%;扣非环比上行,——前三季度合计:营收695.47亿(+178.13%),归母净利222.38亿(+211.81%);——毛利率:前三季度整体毛利率:46.4%;Q3单季毛利率小幅回落至45.1%附近;由此可见中际旭创Q3业绩显著好于新易盛,毛利率回落,说明800G产品确实有竞争降价,但1.6T出货占比显著高于同行,硅光方案占比高,对冲了老品降价压力,所以毛利率韧性远好于新易盛;扣非继续抬升,1.6T交付兑现、订单能见度延续到Q4,好于市场预期!中际已经站稳脚跟,全球竞争力显著,800G→1.6T已经规模化;同步布局NPO、XPO、2.4T/3.2T、薄膜铌酸锂,参与海外MSA标准制定,不是单纯代工,深度参与下一代方案定义。海外基地布局,规避关税,大订单承接能力强,产能调度、供应链配强,已在硅光NPO共封装布局,与国际同行竞争,依然稳住第一梯队,核心因素在于:中际是下一代光模块NPO/XPO深度参与者,参与MSA标准制定、和英伟达同步定义NPO/XPO接口、散热、互操作规范的伙伴。下一代光引擎不是买一个标准化器件,是联合开发、联合调优,这种生态绑定,不是FCC一纸准入规则可以快速切断的。从远期预期来看,美国走光通信本土国产替代意愿依然存在,FCC制造摩擦,增加国产成本大概率也会出现,这将打击国内AI算力的远期预期,制约成长估值! 正如国产AI芯片追赶北美一样,核心就看各自核心企业能否保持技术领先优势,以及国产消费盈利能力,目前最弱的环节是国内AI算力市场还未真正发展起来,以及内卷化竞争降低了国产毛利率,所以市场才会高度依赖北美等外围市场!后续,中际股价走势将决定国产AI算力板块走向,万变不离其宗,唯有不断增长的业绩和利润价值才能护航资本市场! AI算力的价值合理与否?并非看股价涨了多少,市场情绪发泄,核心在于业绩成长!