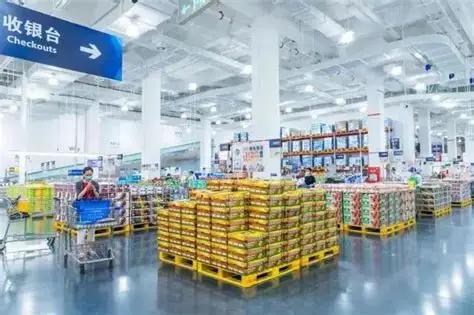
山姆只有三国自营开店,中国 71 家估算营收 196 亿美元
山姆会员店在中国热度很高,它的自营门店却只布局在美国、墨西哥、中国三个国家。美国 602 家,行业估算营收 930 亿美元;墨西哥 176 家,估算营收 122 亿美元;中国 71 家,估算营收 196 亿美元。
反差很直观:中国门店数量不到美国的八分之一,估算营收却超过美国的两成。日本、韩国、新加坡、欧洲多国没有山姆自营门店;加拿大原有山姆门店已经全部退出;巴西仅保留品牌授权,无山姆直营门店。同样一套会员制超市模型,为什么没能在众多发达市场遍地开花?71 家门店支撑起 196 亿美元估算营收,单店折算约 2.76 亿美元,这套商业模式到底靠什么运转?
山姆挑选市场,逻辑非常务实。它卖的不只是日用品,更是依托会员费筛选目标客群的服务。需要足够高密度的中产家庭,肉蛋奶、果蔬、烘焙等家庭高频消费需求稳定,消费者愿意为食品安全、稳定品质、减少挑选成本付费。
人口密度不足,很难撑起足够的会员基数;消费习惯不匹配,大包装、精简 SKU 的模式就会水土不服。日本、韩国、欧洲本土零售体系成熟,本地商超、折扣店根基深厚,山姆这套打法很难切入。加拿大退出、巴西转为授权模式,也说明会员仓储模式的复制,并不是简单插旗开店就能完成。
中国市场的特殊性,在于中产家庭规模、城市群人口密度、消费升级需求三者叠加。71 家门店对应 196 亿美元估算营收,折算单店约 2.76 亿美元,显著高于美国单店约 1.55 亿美元、墨西哥单店约 0.69 亿美元的水平。这里的营收包含线上全渠道收入,这个数字说明,中国市场不是靠门店数量堆出规模,核心是单店产出能力更强。
会员制把选品、供应链、消费信任绑定在一起:SKU 精简、集中采购打造爆品、自有品牌提升毛利,会员费进一步筛选复购意愿更强的家庭用户。消费者办理会员卡,本质上是购买一份 “不用反复比价挑选” 的省心服务。
但这套模型有清晰的边界。门店持续扩张,供应链、品控的管理压力同步上升;向低线城市下沉,中产密度、家庭消费习惯未必匹配;会员模式高度依赖持续供给差异化商品,一旦选品失去特色,续卡率就会下滑。
山姆规划未来在中国开出 100 家以上门店,更多具备消费基础的城市会迎来新店,但单店 2.76 亿美元的产出,并不是所有城市都能复制。接下来值得观察:新店能不能稳住单店运营效率、会员续费率能否保持、供应链扩张过程里品质会不会走样。门店数量是面子,可复制的单店模型才是内核。山姆的下一程考验,不在于开店速度,而在于模式异地复制的能力。