80% 这道算术题,吓不到产业竞争
《金融时报》援引牛津经济研究院的长期情景推演称,到 2040 年,中国名义 GDP 大约只能达到美国的 80%。这只是一家机构基于特定假设做出的预测,并非既定趋势。
消息传开,西方不少人松了一口气,仿佛追赶的列车终于慢下来。可反差在于,中国实际增速仍快于美国,名义差距却被通胀和汇率放大。80% 到底是一道实力题,还是一道算术题?西方松的这口气,松在排名上,还是松在产业上?要回答,得把账本拆开看。
先看名义 GDP 怎么被拉开。2025 年中国 GDP 增长 5.0%,美国实际增长约 2.2%,中国增速并不慢。但名义 GDP 按美元口径核算,美国 2021 至 2025 年通胀整体处于偏高区间,物价上行推高账面 GDP;而中国物价整体保持平稳,CPI 涨幅持续处于低位,物价带来的账面加成有限。
汇率再带来一层折算影响,人民币兑美元从 2021 年均价 6.45 附近走到 2025 年的 7.14 左右,同样多的人民币产出,折算成美元后规模就被动收缩。实际产出在持续追赶,名义美元账面的差距却被这套算法放大,反差就这样形成。
再看另一本账。按购买力平价(PPP,单位为国际元)口径,IMF 数据显示,中国 GDP 早在 2014 年就超过美国。IMF 估算,2025 年按购买力平价计算,中国经济规模约 40 万亿至 41 万亿国际元,美国约 30 万亿出头国际元,中国约为美国的 1.34 倍。
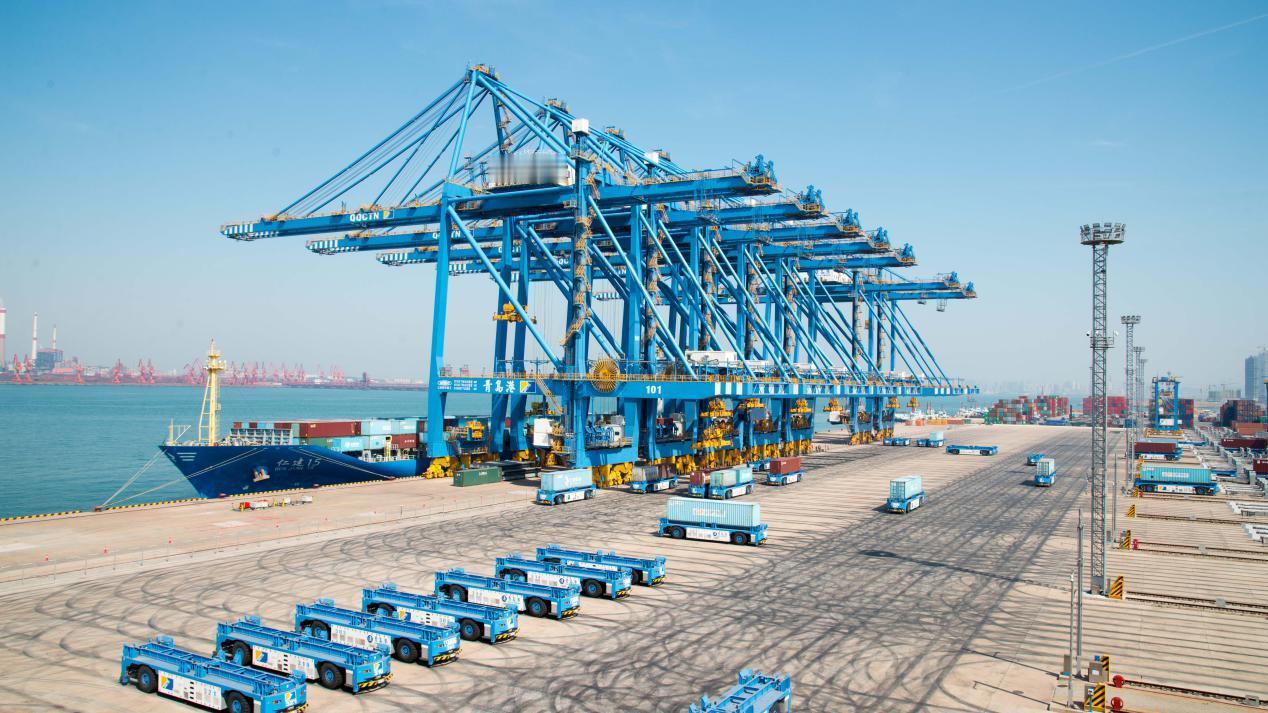
名义 GDP 里被汇率折算压低的体量,在实体产业竞争力层面会更直观。清洁能源、电动车、电池、港口和电网,这些产业实力,不会因为汇率折算就凭空消失。工厂稳定释放的产出、码头上周转的集装箱、电网持续输送的电量,才是长期竞争的硬指标。
西方舆论的调门变化也值得琢磨。前几年还在热议 “中国何时超越美国”,如今流行起 “中国经济见顶” 的轻松叙事。机构预测往下调整,市场情绪随之转向,这并不奇怪。但名义 GDP 这个指标本身,高度受通胀、汇率扰动,用来衡量真实产业实力有明显局限。
美国人均 GDP 走高,并不完全来自生产率提升,相当一部分来自通胀抬升、财政与债务扩张带来的账面增长。中国保持物价总体稳定,汇率随市场基本面双向波动,在全球市场参与竞争;账面美元总量的相对位次,和产业权重的变迁,并不是一回事。两种宏观环境,短期账面数字不同,长期的竞争底气也不一样。
80% 只是一套预测模型算出的结果,既不是终点线,也不是判决书。到 2040 年,真正该看的不是这个比例停在 80% 还是 84%,而是谁能持续供给全球需要的产品与技术,谁又要为自身的账面繁荣持续承担利息与债务成本。西方可以基于这份预测松一口气,但不该把模型推演出来的算术结果,直接等同于实力判断。中国也不必被单一百分比牵着节奏走,产业升级、内需修复、居民收入稳步增长,才是我们要坚持的主线。下一轮大国竞争,不在汇率折算表上,而在工厂、港口和实验室里。