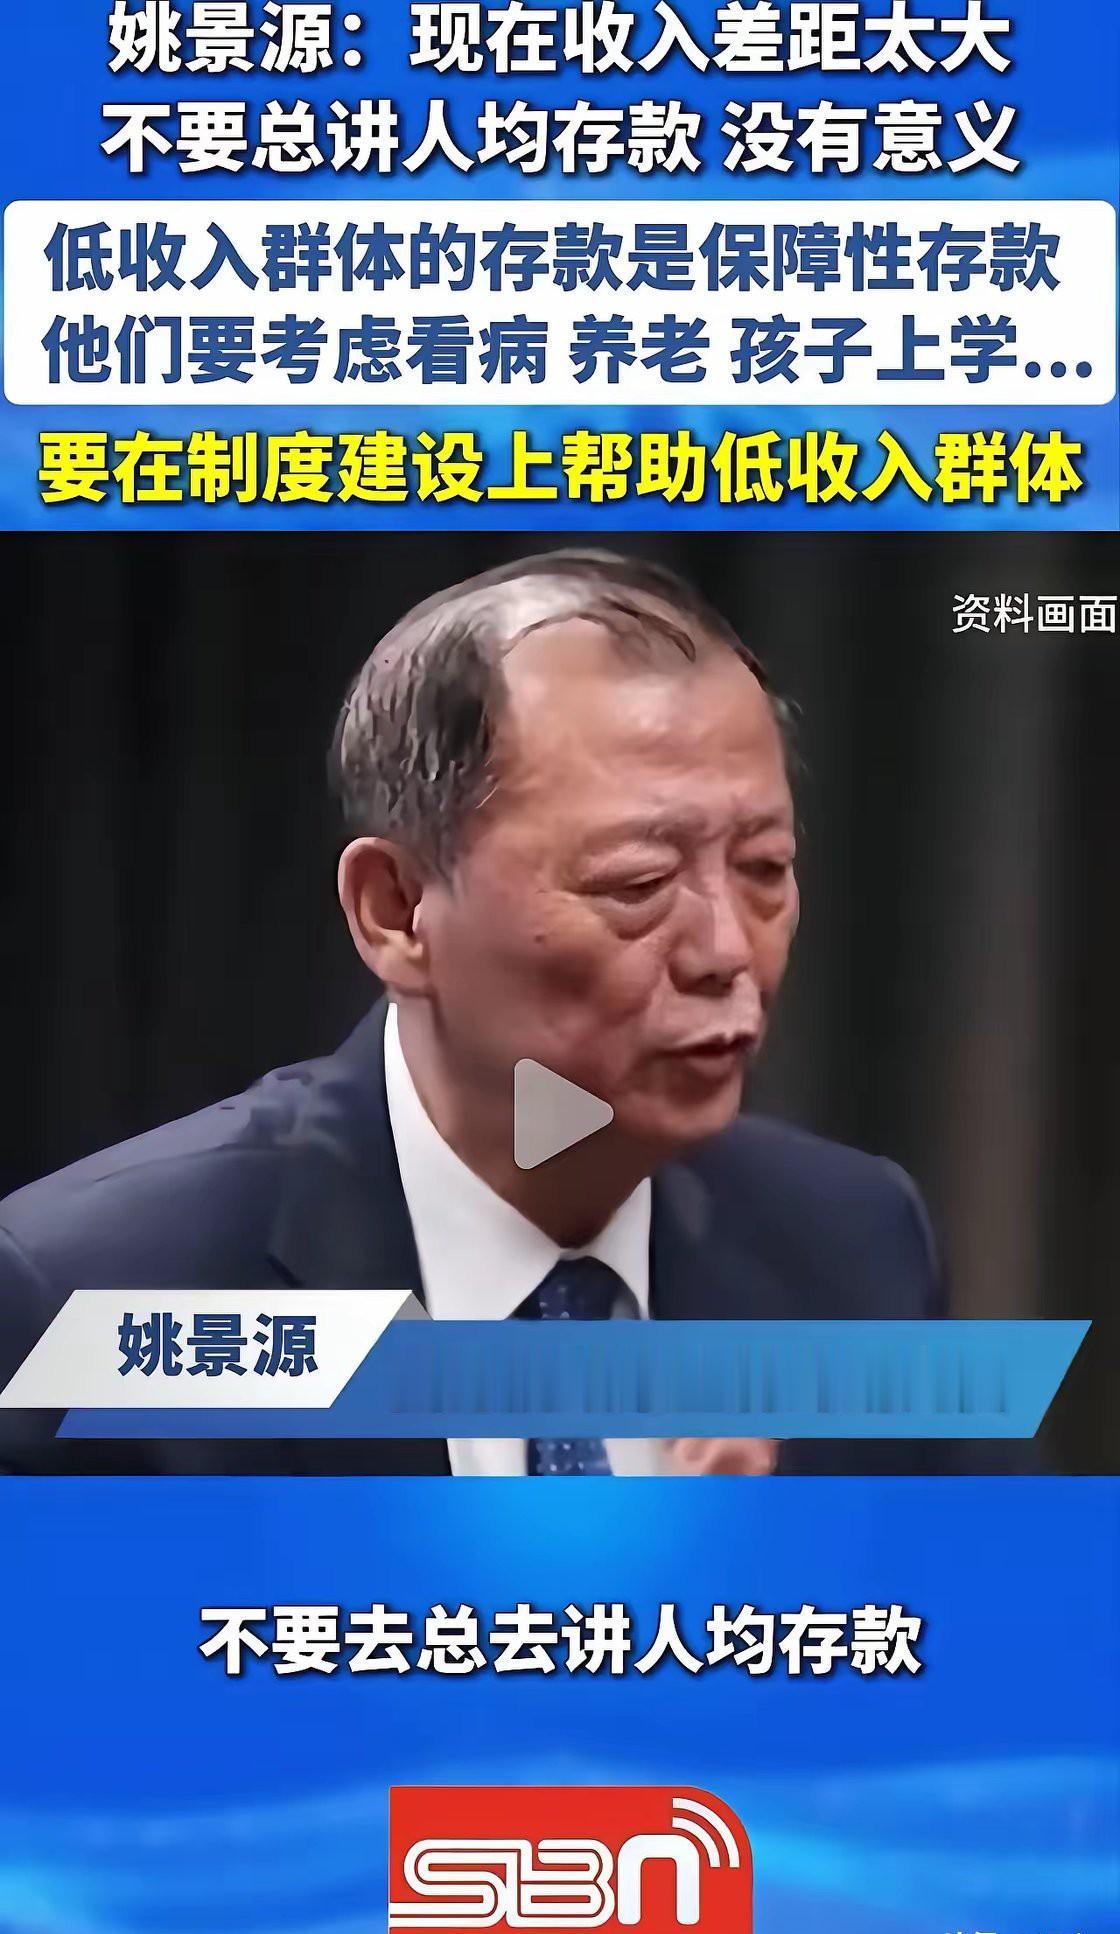
他一句话把“人均存款11万”的底裤扒得干干净净……
国务院政策室研究员姚景源在视频里说了一句话,特别扎心:“不要总讲人均存款多少万,没有意义。”
很多人第一眼看到这个数字,下意识对照自己银行卡余额,心里满是疑惑。明明网上到处宣传人均突破十一万,可大多数普通人根本摸不到这个门槛。
央行公开的住户存款数据摆在明面上,住户存款总额超过167万亿,折算下来人均存款接近11.89万。漂亮的数字,很容易被拿来当成居民富足的佐证。
平均数天生自带欺骗性。它会被少数手握大额存款的群体快速拉高,悄悄抹平巨大的贫富差距,掩盖绝大多数普通人真实的财务处境。
西南财大家庭金融调查的调研结果更能说明问题。半数家庭存款不足五万,七成以上家庭存款达不到十万,存款超三十万的家庭仅仅占6%。
北京、上海人均存款能冲到三十万上下,不少中西部县域、乡村家庭,常年攒下的积蓄寥寥无几。地域之间的鸿沟,在存款这件事上格外刺眼。
同样是银行里的存款,性质完全不一样。富人存下的是闲置资产,用来理财、投资、随时享受生活,是锦上添花的富余钱。
普通老百姓存下的钱,根本算不上富余财富。这笔钱牢牢锁在定期账户里,是留给看病、孩子上学、养老的备用金,是不敢轻易动用的保命钱。
翻看存款结构数据,定期存款占比已经突破七成。大家主动选择长期储蓄,不是不想消费,是心里藏着沉甸甸的顾虑。
一场大病,就能掏空一个家庭多年积攒的积蓄。教育支出、养老压力、住房成本,像几块石头压在普通人身上,逼着大家拼命存钱自保。
不少人拿着人均存款的数据,质问老百姓为什么不肯花钱拉动消费。这套逻辑,忽略了普通人存钱背后沉甸甸的不安。
姚景源的观点没有否定储蓄数据本身,而是提醒大家,别拿单一的平均数字,去定义全体老百姓的生活水平。
他不赞成简单普惠式发钱刺激消费。钱给到富裕人群,大多会直接存入银行,很难流入市场,起不到拉动消费的作用。
真正能释放消费潜力的办法,是筑牢民生保障。完善医疗、养老、教育体系,卸掉老百姓心头的后顾之忧,大家才敢放心花钱。
存款总量持续走高,不是大家手里钱多到花不完,是保障体系还不够稳固,普通人只能依靠存款给自己兜底。
我们看待经济数据,要学会跳出平均数的陷阱。比起亮眼的均值,存款中位数、低收入群体的真实处境,才更值得关注。
一个健康的经济环境,不该靠普通人压缩日常开支、拼命存钱来维持。稳定的保障,才是激活消费最根本的底气。
数据本身没有对错,错的是片面解读数据的人。拿人均存款美化民生现状,看不见底层群体的窘迫,脱离真实的人间烟火。
读懂这层背后的逻辑,就能明白为什么这个观点能迅速戳中无数网友。它说出了很多普通人藏在心底,却很难讲清楚的感受。
各位读者你们怎么看?评论区留言讨论吧!